
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
المعايير الدولية تستشير بشأن معايير الإفصاح عن المخاطر المتعلقة بالطبيعة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 أكتوبر 2026
- 3 دقيقة قراءة
- 1
حجم الخط
في هذا المقال 8 أقسام
أصدرت مؤسسة المعايير الدولية IFRS عبر مجلس معايير الاستدامة الدولية (ISSB) استشارة علنية بشأن مقترحاتها الجديدة للإفصاح عن المخاطر والفرص المتعلقة بالطبيعة. الاستشارة تستقبل التعليقات والآراء من الشركات والمتخصصين حتى 19 فبراير 2027، بهدف تحسين جودة وقابلية المقارنة للمعلومات المالية المتعلقة بالمخاطر البيئية عالميًا.
ما الجديد؟
يقدم ISSB مقترحات لمعايير الإفصاح تركز على المعلومات المادية التي تساعد المستثمرين على فهم المخاطر والفرص المتعلقة بالطبيعة. هذه المعايير تشرح كيفية أن تؤثر اعتماديات الشركة وتأثيراتها على الطبيعة على مركزها المالي والاستثماري.
إعلان
المقترح يأتي في صيغة Practice Statement، وهي وثيقة توضيحية بارزة من وثائق مؤسسة IFRS، وليس معيارًا إلزاميًا. هذا يعني أن الشركات غير مطالبة بتطبيق هذه الوثيقة للتصريح بامتثالها لمعايير ISSB، مما يدعم جودة الإفصاح دون فرض التزام فوري.
تم تطوير المقترح بالاستفادة الموسعة من أعمال Taskforce on Nature-related Financial Disclosures (TNFD)، مع التركيز على أهمية الموقع الجغرافي والتفاعل مع السكان الأصليين والمجتمعات المحلية والجهات المعنية الأخرى.
المنهج المتبع يهدف إلى تجنب التقارير المنفصلة (Siloed Reporting) بحيث يتمكن المستثمرون من فهم العلاقات بين المخاطر المتعلقة بالطبيعة والمخاطر الاستدامة الأخرى، بما فيها المناخ والمعلومات في البيانات المالية.
من يطبَّق عليه؟
الشركات التي تطبق المعيار الأساسي IFRS S1 (متطلبات عامة للإفصاح عن المعلومات المالية المستدامة) ملزمة بالفعل بالإفصاح عن المعلومات المادية المتعلقة بالمخاطر والفرص الاستدامية، بما فيها تلك المرتبطة بالطبيعة.
إعلان
المقترح الجديد موجه للشركات والمنشآت التي تطبق معايير ISSB أو تسعى للالتزام بمعايير الإفصاح الاستدامي على المستوى الدولي. كما يأخذ المقترح في الاعتبار الشركات التي تطبق بالفعل معايير GRI (مبادرة الإبلاغ العالمية) أو ESRS (معايير الإبلاغ عن الاستدامة الأوروبية) بالتوازي.
تاريخ السريان والمواعيد
لم يحدد المصدر تاريخ سريان نهائي للمعايير. فترة الاستشارة العلنية مفتوحة حتى 19 فبراير 2027 (120 يومًا من تاريخ الإعلان).
عقد ISSB ندوة حية في 22 أكتوبر 2026 على هامش اجتماع مؤتمر الأمم المتحدة بشأن التنوع البيولوجي (COP17) لشرح المقترحات تفصيلًا.
ماذا يفعل المحاسب الآن؟
- تتبع الإعلان النهائي: انتظر إصدار ISSB النسخة النهائية من المعايير بعد إغلاق فترة التعليقات في فبراير 2027، حيث قد يطلب المجلس ملاحظات حول ما إذا يجب إصدار المعايير كـ Practice Statement أم كـ Standard إلزامي.
- مراجعة المقترح الحالي: ادرس المقترحات المنشورة على موقع IFRS وتعرّف على التفاصيل المطلوبة للإفصاح عن المخاطر البيئية والاعتماديات على الطبيعة.
- تقييم أثر الشركة على الطبيعة: ابدأ بتقييم مدى تأثر منشأتك بالمخاطر المتعلقة بالطبيعة، خاصة إذا كانت تطبق معايير IFRS S1 أساسًا.
- التعاون مع الإدارة والعمليات: تنسّق مع فريق العمليات والاستدامة لجمع البيانات الضرورية عن الاعتماديات والتأثيرات البيئية، وموقع المنشأة الجغرافي والعلاقات مع السكان الأصليين والمجتمعات.
- الحفاظ على التوازي بين المعايير: إذا كانت منشأتك تطبق GRI أو ESRS، تأكد من التنسيق بين متطلبات المعايير المختلفة لتجنب تكرار الإفصاحات وضمان الكفاءة.
- المشاركة في الاستشارة (اختياري): إذا أردت تقديم رأيك أو ملاحظات حول المقترحات، استخدم الاستبيان الإلكتروني على موقع IFRS قبل 19 فبراير 2027.
أسئلة شائعة
هل هذه المعايير إلزامية الآن؟
لا. المقترح يأتي كـ Practice Statement، وهي وثيقة توضيحية غير إلزامية للامتثال لمعايير ISSB. هذا يعني أن الشركات يمكنها تطبيقها طواعية لتحسين جودة إفصاحاتها، أو الانتظار حتى إصدار نسخة نهائية. المصدر يطلب تعليقات حول ما إذا كان يجب تحويل المقترح إلى معيار إلزامي مستقبلًا.
ما الفرق بين Practice Statement والمعيار العادي؟
من ناحية المحتوى والصياغة، لا فرق. الفرق الأساسي أن المعيار (Standard) إلزامي للامتثال، بينما Practice Statement توضيحي واختياري. هذا يعني أن الشركة يمكنها أن تصرح بامتثالها لمعايير ISSB دون تطبيق Practice Statement، لكن إذا أرادت تطبيق المعايير بجودة عالية فيجب عليها اتباع التوجيهات.
هل يؤثر هذا على الشركات التي تطبق معايير GRI أو ESRS؟
لا بشكل سلبي. ISSB صمم المقترح بالتعاون مع GRI و ESRS بحيث تستطيع الشركات تطبيق المعايير الثلاثة بكفاءة دون تكرار كامل الجهود. هذا يعني أن جهود الإفصاح يمكن تنسيقها وتوحيدها بين المعايير المختلفة.
المصدر الرسمي: مؤسسة المعايير الدولية IFRS
الموضوعات المشابهه
القوائم المالية
- 24 فبراير 2025
أغراض (استخدام) تقرير الميزانية العمومية
- 24 فبراير 2025
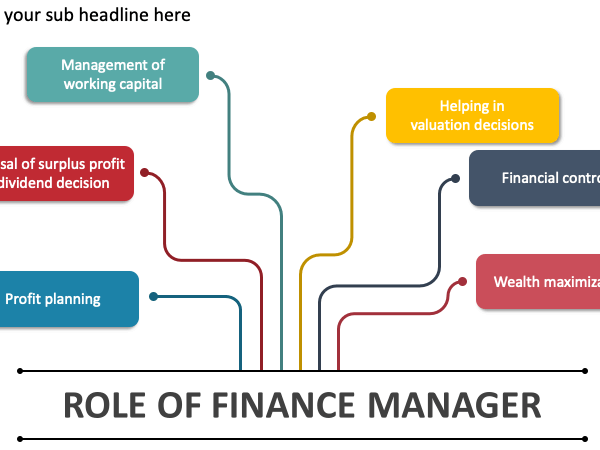
50 مهمة ومسئولية من مهام المدير المالي الناجح
- 24 فبراير 2025
العاملون في مجال المستودعات

- 24 فبراير 2025

0 تعليقات