
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
معهد المحاسبين القانونيين ICAEW: 2020 نقطة تحوّل لاقتصادات الشرق الأوسط
معهد المحاسبين القانونيين ICAEW: 2020 نقطة تحوّل لاقتصادات الشرق الأوسط أفـاد معهد المحاسبين القانونيين في انجلترا وويلز ICAEW في أحدث تقاريره للرؤى الاقتصادية، أنه من المتوقع لاقتصاد الشرق الأوسط أن يتعافى بنسبة تقديرية قدرها 2.1% في 2020. وسيكون التحسّن العام في المنطقة مدفوعاً بشكل أساسي بارتفاع أكبر اقتصادين في المنطقة، وهما إيران والسعودية، مع فترة عصيبة في 2019. ومع ذلك، تقول المؤسسة المتخصصة في المحاسبة والتمويل إن نمو أجمالي الناتج المحلي قد انخفض بصورة متواضعة هذا 2019 بنسبة 0.5%، متراجعاً عن النمو المقدر بنحو 0.7% في 2018. وفي دول مجلس التعاون الخليجي، لا يزال النفط هو المحرك الرئيسي للنمو، وبالتالي، فإن الاتجاه المنخفض للأسعار والحدود المفروضة باستمرار على مستويات الإنتاج سيشكلان تحدياً لدول مجلس التعاون الخليجي التي تعتمد اعتماداً كبيراً على عائدات الصناعات الهيدروكربونية لتحقيق التوازن في ميزانياتها العامة. ويوضح تقرير رؤى اقتصادية: الشرق الأوسط للربع الأخير 2019، الذي شارك في إعداده معهد المحاسبين القانونيين ICAEW و "أكسفورد إيكونوميكس"، أن المراجعة العكسية لنمو إجمالي الناتج المحلي في الشرق الأوسط تعود إلى انكماش الاقتصاد الإيراني بنحو 9.3% في 2019، بسبب العقوبات الأميركية الصارمة والتي أثّرت بشدة على النمو الإجمالي الكلي. بالإضافة إلى ذلك، يشهد الاقتصاد السعودي نمواً ضئيلاً يبلغ حوالي 0.1%، متأثراً بتجديد مستويات خفض إنتاج النفط حسب اتفاق "أوبك بلس". ووفقاً للتقرير، فإن الضعف المستمر للاقتصاد العالمي سوف يُسـيطر على أسعار النفط، مما يحافظ على الرياح المعاكسة للاقتصادات المعتمدة على السلع الأساسية لدول مجلس التعاون الخليجي. وفي أعقاب الهجوم على منشآت النفط السعودية في سبتمبر، والتي أوقفت ما يقرب من 5% من الإمدادات العالمية للنفط، قفزت الأسعار بنسبة 15% في يوم واحد، وهو أكبر ارتفاع في 30 عاماً. وعند استعادة الإنتاج، تراجعت أسعار النفط مرة أخرى بسرعة إلى حوالي 60 دولار أميركي للبرميل، مما يدعم توقعات معهد المحاسبين القانونيين ICAEW و "أكسفورد إيكونوميكس" لأسعار النفط لعامي 2019 و 2020 والتي تبلغ 63.8 و 64.6 دولار أميركي للبرميل على التوالي. وفي 2020، من المحتمل أن يتحسّن النمو غير النفطي إلى حوالي 2.8% على أساس سنوي، مرتفعاً من نسبة تقديرية قدرها 2.1% هذا العام، بدعم من الإنفاق الحكومي المرتفع. وفي المملكة العربية السعودية، يبدو أن الإنفاق في 2019 سيكون منخفضاً إلى حد ما وفقاً لميزانية 2020، لكن التحفيزات المتزايدة للأسر والصناعات من شأنها أن توفر دفعة قوية للقطاعات غير النفطية، وأيضاً للاستهلاك الخاص الذي ارتفع بالفعل بنسبة 4.4% على أساس سنوي بالأرقام الحقيقية في النصف الأول من العام. ومع ذلك، وفي ظل تراجع العائدات بسبب انخفاض صادرات النفط، هناك مجال أقل للحفاظ على التحفيزات. ويعتبر هذا الأمر صحيحاً بشكل خاص، بالنظر إلى الميزانيات السيادية الأضعف عموماً مقارنة مع السنوات القليلة الماضية. وتـقـل أسعار النفط بكثير عن مستويات التعادل المالي لمعظم الدول المنتجة هذا العام، وهي الأسعار المطلوبة للوفاء بأهداف الإنفاق - مع إدارة الحسابات المتوازنة. وفي المنطقة، يمكن للكويت وقطر فقط تغطية احتياجات الإنفاق. وبالنسبة إلى المملكة العربية السعودية على سبيل المثال، يتوقع تقرير الرؤى الاقتصادية أن يرتفع العجز المالي إلى 6.8% من إجمالي الناتج المحلي هذا العام من 5.9% في 2018. وقال مايكل آرمسترونغ، المحاسب القانوني المعتمد والمدير الإقليمي لمعهد المحاسبين القانونيين ICAEW في الشرق الأوسط وإفريقيا وجنوب آسيا: "كان 2019 عاماً مليئاً بالتحديات بالنسبة إلى اقتصادات الشرق الأوسط، وذلك بسبب التوترات الجيوسياسية، وجهود خفض إنتاج النفط التي تقودها أوبك، والضعف المستمر في القطاع غير النفطي. ومع ذلك، وعلى الرغم من انخفاض أسعار النفط هذا العام، يسرنا أن نرى علامات الانتعاش في الاقتصاد غير النفطي مدعوماً بالإنفاق الحكومي". وأضاف: "نعتقد أن هناك متسعاً كبيراً للتحسّن. ولتحقيق منظومة اقتصادية أكثر تنوعاً واستدامة، يجب على الحكومات الإقليمية أن تظل سبّاقة في تنفيذ الإصلاحات المالية الضرورية التي تهدف إلى تحقيق التنويع الاقتصادي، ومواصلة دعم اقتصاداتها بمبادرات محفّزة للنمو". وعلى النقيض من ذلك، أصبحت السياسة النقدية محفّزة أكثر. فقد اتبعت بنوك دول مجلس التعاون الخليجي التحركات التي اتخذها الاحتياطي الفيدرالي الأميركي، والتي ينبغي أن تدعم نشاط القطاع الخاص. وانضم بنك الكويت المركزي إلى إجراءات التخفيف في أكتوبر، بعد أن تخطى مرحلتي التخفيض السابقتين، حيث أن سلة العملات التي يتم احتساب قيمة الدينار الكويتي وفقها تسمح ببعض المرونة لتميل عن المسار الذي حدده الاحتياطي الفيدرالي. الاقتصاد الإماراتي ينمو بشكل أكبر في 2020 لا تزال التوقعات المستقبلية لدولة الإمارات العربية المتحدة تبدو متفائلة إلى حد ما، على الرغم من الزخم الضعيف الحالي في القطاع غير النفطي. وقد تم تعديل توقعات معهد المحاسبين القانونيين ICAEW للنمو للعام 2019 بشكل طفيف إلى 1.9% من 2.2%. ومع ذلك، من المتوقع أن يتعافى النمو في 2020 مع نمو الاقتصاد بنسبة 2.2%. وعلى عكس البلدان الأخرى في المنطقة، أنتجت دولة الإمارات العربية المتحدة المزيد من النفط هذا العام مقارنة بالعام الماضي، حيث تضخ إنتاجها بوتيرة ثابتة تبلغ نحو 3.1 مليون برميل في اليوم، بزيادة من ثلاثة ملايين برميل في 2018. ولكن، يعني ذلك عموماً مساهمة إيجابية في النمو من القطاع النفطي، الذي نما بنحو 2.5% على أساس سنوي هذا العام، على عكس المعوقات في قطاعات أخرى. ويُبقي معهد المحاسبين القانونيين ICAEW على توقعاته بأن نمو إجمالي الناتج المحلي غير النفطي سوف يتسارع في 2020 إلى 2.8%. ومع اقتراب تنظيم أول معرض اكسبو عالمي في الشرق الأوسط "اكسبو 2020" في أقل من عام، والذي من المتوقع أن يجذب حوالي 25 مليون زائر (14 مليون من الخارج)، هناك توقعات عالية بأن هذا سيعطي دفعة لاقتصاد الإمارات، وبمساهمة تصل إلى .1.5% في إجمالي الناتج المحلي الكلي في 2020. وتدخلت السلطات المعنية لدعم النشاط غير النفطي في دولة الإمارات العربية المتحدة. فقد بادرت أبوظبي ودبي بتنفيذ حزم مالية، في حين أن خفض سعر الفائدة مؤخراً من قبل الاحتياطي الفيدرالي الأميركي، يليه مصرف الإمارات العربية المتحدة المركزي في ظل ربط عملته بالدولار، يجب أن يدعم نمو ائتمان القطاع الخاص. لكن هذه التدابير لم تؤثر بعد على النشاط غير النفطي في الإمارات. وبدأ التوسع في النشاط غير النفطي في خلق فرص عمل أقوى، وإن كان بمعدل متواضع. وارتفع التوظيف الكلي في القطاع الخاص بنسبة 1% على أساس سنوي في الربع الثاني من 2019، مرتفعاً من 0.1% على أساس سنوي في الربع الأول. وبينما زاد التوظيف الكلي في "القطاعات الأخرى"، والتي تشمل السياحة والعقارات، انخفض في القطاعات المتبقية، بما في ذلك الإنشاءات والخدمات والتصنيع. ولكن على الرغم من بعض التحسن في المعاملات العقارية والتوظيف، تواصل أسعار مبيعات المنازل السكنية انخفاضها في كل من أبوظبي ودبي. ويقول معهد المحاسبين القانونيين ICAEW إنه من غير المرجح أن تشهد ظروف السوق الكثير من الانتعاش في الفترة المتبقية من 2019 والنصف الأول من 2020، مما يعكس النمو القوي المتوقع للعرض، والطلب الضئيل حتى الآن. وقالت مايا سنوسي، المستشارة الاقتصادية لمعهد المحاسبين القانونيين والخبيرة الاقتصادية للشرق الأوسط في أكسفور إيكونوميكس: "يتكيف اقتصاد الإمارات بشكل جيد مع الانخفاض المطول في أسعار النفط منذ العام 2014. ومع اقتراب معرض اكسبو 2020، سيشهد الاقتصاد الإماراتي انتعاشاً في نمو إجمالي الناتج المحلي، في حين تبدو آفاق الاستثمار إيجابية بشكل متزايد. ومع ذلك، يجب ألا نرضخ للوضع الراهن. فمع تزايد التوترات التجارية العالمية، والمخاطر الجيوسياسية وارتفاع أسعار الفائدة، أصبحت الإصلاحات الاقتصادية ضرورية أكثر من أي وقت مضى لضمان نمو أقوى ومستدام وشامل". وفي حين أنه من الصعب تقدير الزخم الذي سيحدثه "اكسبو 2020"، يظل مناخ الاستثمار إيجابياً مع مشاريع تحديث البنية التحتية. وفي 2019، اجتذبت الإمارات 12.7 مليار دولار أميركي من الاستثمارات الأجنبية المباشرة في النصف الأول من العام، بزيادة قدرها 135% على أساس سنوي، بينما ارتفع عدد السياح الوافدين بنسبة 3% في الفترة نفسها ليصل إلى 8.4 مليون. مقالات ذات صلة:معهد المحاسبين القانونيين ICAEW: المشهد المالي في المملكة العربية السعودية يستمر في التطور، ولكن يجب الحفاظ على الإصلاحات المالية لتحقيق أهداف الخصخصةما هي المحاسبة ؟ما هي الاعمال التي تقوم بها اذا اصبحت محاسب ؟ انصح بقراءة المقال
- بواسطة سعيد بن حسين المقرفي
- 22 فبراير 2025
أنواع الاستثمار
أنواع الاستثمار كان للتطور الكبير في حاجات الناس ومعاملاتهم الأثر الكبير في إنشاء عقود جديدة لم تكن معروفة من قبل في كتب الفقه الإسلامي إلا أن هذا لا يمنع من قيام أو إنشاء عقود جديدة بشرط أن تخضع لأحكام الشريعة الإسلامية في التعاقد . ومن هنا كان لابد من البحث عن تقسيم لأنواع الاستثمار في البنوك الإسلامية بعقودها المختلفة المعمول بها في البنوك الإسلامية . وهناك تقسيمات مختلفة للاستثمار منها ما يعتمد على الفترة الزمنية كأن يقسم الاستثمار إلى قصير الأجل ومتوسط الأجل وطويل الأجل . ومنها ما يعتمد على نوع الأصل محل الاستثمار ويقسم إلى : أ- الاستثمار الحقيقي . ب- الاستثمار المالي . ومنها تقسيم الاستثمارات بحسب الملكية ويقسم إلى : أ - الاستثمار الفردي أو استثمار الشركات . ب- استثمار الدولة . وسوف نتناولها بشيء من التفصيل في هذا المبحث . 1- تقسيم الاستثمارات من حيث الفترة الزمنية أو الأجل : ينقسم الاستثمار من حيث الفترة الزمنية أو طول الأجل إلى عدة أنواع هي: أولاً : الاستثمار قصير الأجل : وهي الاستثمارات التي تمتد فترة زمنية لا تتجاوز العام في الغالب . كالاحتياجات التمويلية الموسمية للسلع والخدمات (1) . وهناك من يرى أن الاستثمار قصير الأجل يمكن أن يقسم إلى نوعين : أ - الاستثمار قصير الأجل جداً : وهو في العادة لا يزيد عن اليوم أو بضعة أيام أو أسابيع . ب - الاستثمار قصير الأجل : وهو الذي تقل مدته عن العام وهذا يعني أن الاستثمار قصير الأجل يتراوح من بضعة أيام إلى أقل من سنة (2) . ثانياً : الاستثمار متوسط الأجل : وهي الاستثمارات التي تمتد خلال فترة زمنية تتراوح من سنة إلى 3 سنوات وإن كانت هناك بعض الآراء الأخرى التي ترى أن الاستثمار متوسط يمكن أن يتجاوز ذلك إلى 7 سنوات على الأكثر ، وهي إما أن تكون قروضاً مباشرة أو التمويل بطريق الإجارة مثل البيع ثم الإجارة . ويمكن الاستثمار بصيغ المرابحة والمضاربة والمشاركة وغيرها من الصيغ الاستثمارية البنوك الإسلامية الخالية من الربا المحرم . ثالثاً : الاستثمار طويل الأجل : وهي الاستثمارات التي تمتد لأكثر من 3 سنوات في الغالب ، كالاستثمار في المشروعات الصناعية والزراعية أو المشروعات التي يمتد الاستثمار فيها لفترات زمنية طويلة . ويرى بعض الباحثين أن الاستثمار عندما يتجاوز السنتين إلى عشرة سنوات فأكثر فإنه يعتبر من الاستثمار طويل الأجل (1) . وبصفة عامة فإن توظيف الأموال سواء كان هذا التوظيف لآجال طويلة أو متوسطة أو قصيرة الأجل يمكن تقسيمه إلى : 1- إذا تم الاستثمار أو توظيف الأموال لمدة خمس سنوات فأكثر فإن هذا استثماراً طويل الأجل . 2- إذا ما تم الاستثمار لأكثر من سنة وأقل من خمس سنوات كان هذا الاستثمار متوسط الأجل . 3- إذا ما تم الاستثمار لمدة سنة فأقل فإن هذا الاستثمار يعتبر استثماراً قصيراً الأجل (2) 2- تقسيم الاستثمارات من حيث نوع الأصل محل الاستثمار : أولاً : الاستثمار الحقيقي : يقصد بالأصل الحقيقي كل أصل له قيمة إقتصادية في حد ذاته والاستثمار الحقيقي : هو الاستثمار في أصول ثابتة أو متداولة ملموسة (مخزون سلعي) منتجه خلال الفترة الزمنية محل الدراسة (3) . ويعطي الاقتصاديين أهمية خاصة للاستثمار الحقيقي على فرض أن الاستثمار الحقيقي هو ما يترتب عليه إيجاد منافع اقتصادية تزيد من دخل المستثمر وبالتالي زيادة الدخل القومي للمجتمع بصفة عامة . ولعل أهم مكونات الاستثمار الحقيقي : أ - الاستثمار في الآلات والمعدات . ب- الاستثمار في المباني . ج- الاستثمار في المخزون السلعي . ويشمل الاستثمار في الآلات والمعدات كل المعدات الإنتاجية كالمكائن والأجهزة الإنتاجية والمولدات ووسائل النقل المستخدمة في الإنتاج . ويهدف المستثمر في الغالب الحصول على أكبر ربح ممكن وهذه المشروعات لا تتم في العادة إلا بعد إجراء دراسات الجدوى الاقتصادية لهذه المشروعات . أما الاستثمار في المباني فيشمل المباني السكنية والصناعية والتجارية والمصارف والمستودعات ومباني الخدمة العامة والطرق والجسور وغيرها . أما الاستثمار في المخزون السلعي فهو التغير في قيمة المخزون الصناعي والتجاري ( سواء المواد الأولية أو نصف المصنعة ، أو تامة الصنع ) الذي يوجد في نهاية العام عن قيمة المخزون السلعي أول العام (1). ثانياً : الاستثمار المالي : الاستثمار المالي حيازة المستثمر لأصل مالي يتخذ أشكالاً مختلفة كالأسهم والسندات (2) وكل صك أو مستند له قيمة مالية . وتخصص البنوك التقليدية جزءً من أموالها للاستثمارات المالية مع أنها قد تتعرض قيمتها السوقية لانخفاض كبير مما يعرض استثماراتها لمخاطر عالية. ولهذا فهي تركز على الاستثمار في الأوراق المالية التي تمثل صكوك مديونية كالسندات في صورها المختلفة وشهادات الإيداع وتخفض استثماراتها في الأوراق المالية التي تمثل صكوك ملكية كالأسهم . وتأتي السندات الحكومية وأذونات الخزينة التي تصدرها الحكومة في مقدمة صكوك المديونية التي تستثمر فيها البنوك التقليدية نظراً لانخفاض المخاطرة فيها . ثم يأتي بعد ذلك الاستثمار في شهادات الإيداع القابلة للتداول والتي تصدرها البنوك التقليدية الأخرى والتي تتميز بأمانها النسبي وعوائدها المرتفعة(1) . وتحصل البنوك على الأرباح الناتجة عن بيع الأوراق المالية لأن هذه الأوراق عادة ما تصدر بقيمة إسمية محددة وتتغير أسعارها كسائر السلع بالزيادة والنقصان ودخول البنوك في عمليات شراء هذه الأوراق عند انخفاض أسعارها وبيعها عند إرتفاعها وحصولها على الفرق بين ثمن الشراء وثمن البيع(2). ومن ناحية أخرى فإنها قد تقوم بهذه العملية كخدمة مصرفية تقدم لعملاءها وتكون وسيط في عمليات شراء وبيع الأوراق المالية وتتقاضى عمولة على ذلك . وتقوم البنوك الإسلامية بالتعامل في هذه الأوراق المالية وهي الأسهم على أن تكون ضمن أحكام الشريعة الإسلامية أما السندات فلا يتم التعامل بها لأنها محظورة شرعاً لما يشوبها من الربا المحرم ، حيث أن العوائد المحددة سلفاً بنسبة مئوية معينة من قيمة السند ما هي إلا الربا المحرم في الشريعة الإسلامية. وتقوم العديد من البنوك الإسلامية بالتعامل بالأسهم من جانبين في الغالب : 1- كأحد أوجه استثماراتها وتحصل منها على أرباح عبارة عن الفرق بين سعر شراء السهم وسعر بيعه . 2- كخدمة مصرفية تقدمها للعملاء بناء على أوامرهم وتحصل على عمولة مقابل ذلك (1) . 3- تقسيم الاستثمار بحسب الملكية : يمكن تقسيم الاستثمارات بحسب الملكية إلى الأنواع التالية : أولاً : الاستثمار الخاص : يمول الأفراد أو الشركات هذا النوع من الاستثمارات من الأرباح غير الموزعة أو مدخرات الأفراد الشخصية أو عن طريق الإقتراض ، وتستغل هذه الأموال وتوظف بهدف الحصول على العائد لصالح الفرد أو الشركة بما يحقق مصلحة المجتمع ككل . وهذا النوع من الاستثمارات يمكن أن يمارس الأنشطة المختلفة في عملية الاستثمار والصيغ الإسلامية المباحة ضمن ضوابط الشريعة الإسلامية سواء من الأفراد أو الشركات . ويتخذ في العادة أشكالاً مختلفة تبعاً للفترة الزمنية التي يراد فيها الاستثمار قد تكون طويلة أو متوسطة أو قصيرة الأجل . ثانياً : الاستثمار العام : ( استثمار الدولة ) : وهذا النوع من الاستثمار تموله الدولة من ميزانيتها الخاصة أو عن طريق طرح سندات داخل الدولة أو خارجها بهدف الإقتراض من السوق المالية أو من الهيئات والمنظمات الدولية أو من الدول الأجنبية . وعادة ما تستغل الدولة رؤوس الأموال تلك في استثمارات ضخمة كإنشاء محطات الطاقة أو الكباري والمستشفيات والمدارس ووسائل المواصلات وذلك لإضافة الجديد من المنتجات الإنتاجية أو الرأسمالية لرأس مال الدولة المتاح(1). هذا وقد يكون استثمارات الدولة على مستويين : أ - داخلياً . ب – خارجياً . الاستثمار في البنوك الإسلامية : يقصد بالاستثمار المباشر أن يقوم البنك بالعمل بنفسه على أن يقوم بعمليات البيع والشراء وترتيب المشاركات وتنظيم الصفقات وغير ذلك بدلاً من أن يكتفي بدور التمويل والوساطة بين المودعين والمستثمرين (2) . والاستثمار المباشر يتخذ العديد من الصيغ الاستثمارية الشرعية كالمضاربة أو المشاركة أو المرابحة أو السلم . وهو في العادة يتخذ أشكالاً مختلفة كإنشاء مشروع جديد أو المشاركة مع الغير في إنشاء مشروع جديد أو امتلاك حصة جديدة في مشروع قائم (3) . والاستثمار المباشر بأن يقوم البنك بجهازه الخاص باستثمار الأموال في مشروعات يتولى هو دراستها والتأكد من صلاحيتها وجدواها الاقتصادية ، ويقوم على تنفيذها وإدارتها ومتابعتها (1) . وإذا ما قررت البنوك الإسلامية القيام بإنشاء مشروعات جديدة فإن عليها أن تأخذ في الاعتبار العوامل التالية : أ - توفير رأس المال . ب- اختيار موقع المشروع . ج- تأمين الخبرات الإدارية والفنية . د- رقابة سير العمل في المشروع وتسويق منتجاته (2) . ولا شك أن هذه العوامل ليست من الأمور اليسيرة إلا أن هذا الشكل من الاستثمار يمكن للجهاز الإداري فيه من تسيير العمل في مجال التمويل والإنتاج والإدارة وفق المنهج الإسلامي للاستثمار . أما الاستثمار غير المباشر فهو أن يقوم البنك بدور الممول فقط بالاصالة عن نفسه فيما يختص برأسماله وأمواله الخاصة وبالنيابة عن المودعين بوصفه وسيطاً بينهم وبين رجال الأعمال على إحدى صيغ الاستثمار الإسلامي المعتبرة شرعاً (3) . صيغ التمويل في البنوك الإسلامية : قامت البنوك الإسلامية بالاستثمار بالصيغ الإسلامية المقبولة شرعاً والخالية من الربا المحرم ، مما أدى إلى انتشار البنوك الإسلامية في عدد كبير من الدول الإسلامية وزيادة عدد المتعاملين معها من المسلمين في هذه الصيغ الاستثمارية وفيما يلي نستعرض أهم هذه الصيغ الإسلامية . 1- المضاربة : المضاربة والقراض بمعنى واحد فالأول لغة أهل العراق والثاني لغة أهل الحجاز وهي مشتقة من الضرب في الأرض بمعنى السفر لأن الإتجار يسلتزم السفر . ويقصد بها : عقد بين طرفين على أن يدفع أحدهما نقداً إلى الآخر ليتجر فيه على أن يكون الربح بينهما حسب ما يتفقان عليه (1) . وصيغة المضاربة أن يدفع رجل ماله ، إلى آخر على أن يتجر فيه وأن ما يحصل من الربح بينهما حسب ما يشترطاه . وقد أجمع أهل العلم على جواز المضاربة ، وهي معروفة منذ الجاهلية فكانت قريش تتعامل بها ، وقد خرج النبي صلى الله عليه وسلم قبل البعثة في قراض ( مضاربة ) بمال خديجة رضي الله عنها . والحاجة إليها كبيرة حيث أن هناك أناس يمتلكون المال ولا يستطيعون استثماره إما لعدم معرفة أو قدرة أو كليهما وهناك آخرين لديهم القدرة على الاستثمار ولا يمتلكون المال فشُرعت المضاربة سداً للحاجتين وتستخدم المضاربة بأحكامها وشروطها في عمليات الاستثمار بأن يقدم البنك التمويل اللازم للمضارب ويحدد نصيب الطرفين من الأرباح مقدماً بالتراضي أما الخسارة فيتحملها رب المال ما لم يكن هناك تعد أو تقصير . ويشترط لصحة المضاربة الشروط التالية : 1- أن يكون رأس المال نقداً . 2- أن يكون رأس المال معلوماً . 3- أن يكون الربح محدداً بنسبة معينة كالنصف مثلاً . (1) ويعمد البنك إلى صيغة المضاربة في المشاريع التي تعتمد اعتماداً كلياً على خبرة المضارب ويكون للبنك الحق في متابعة سير المشروع والإشراف عليه للتأكد من مراعاة المضارب لشروط العقد (2) . أما إذا قامت البنوك الإسلامية باستثمار أموال الموعين استثمارً مباشراً بمعرفتها منفردة أو مشتركة مع آخرين فإن البنك في هذه الحالة ومن يشترك معها من الممولين المستثمرين ورجال الأعمال يعتبرون جميعاً في مركز المضارب وأصحاب الأموال المودعين رب المال . أما إذا كان التفويض المعطى للبنك من عملائه محدداً وقاصراً على أن يوم عنهم بإعطاء رجال الأعمال الآخرين ما يحتاجونه في تمويل مشروعاتهم والعمل فيها مضاربة مقابل نصيب من الربح ، فإن البنك في هذه الحالة يستحق الحصول على الأجر أو العمولة المتفق عليها بين البنك والمودع لأن ما يقوم به البنك في هذه الحالة كوكيل يعتبر من قبيل الخدمات المصرفية وليس من قبيل الأعمال المصرفية الاستثمارية (3) . 2- المشاركة : وهي تعني مساهمة البنك في رأس مال المشروع مما يترتب عليه أن يصبح البنك شريكاً في ملكية هذا المشروع وكذا إدارته وتسييره والإشراف عليه . وشريكاً في كل ما يترتب عليه من ربح بالنسبة المتفق عليها والخسارة بحسب رأس المال (1) . وقد نص الفقهاء على جواز هذا النوع من الشركة واستدلوا بحديث أبي هريرة رضي الله عنه أن رسول الله صلى الله عليه وسلم قال : يقول الله تعالى: ] أنا ثالث الشريكين ما لم يخن أحدهما صاحبه ، فإذا خانه خرجت من بينهما [ رواه أبو داود (2) . وهذه المشاركة مبنية على الأمانة والوكالة فكل شريك أمين على مال الشركة ووكيل عنه فيما يباشر من تصرفات في حدود ما تضمنه العقد من شروط (3) . وتقوم البنوك الإسلامية بالإشتراك مع الغير من الهيئات أو الأفراد بتأسيس مشروع جديد أو شراء مشروع قائم وهي في العادة تتخذ شكل شركات الأموال ويتحدد دور البنك في هذه المشروعات حسب قيمة مساهمته سواء بالحصص أو الأسهم ومدى مشاركة البنك في الإدارة الفعلية للشركة . 3- المشاركة المنتهية بالتمليك : وهي مشاركة يعطي فيها البنك الحق للشريك في الحلول محله في الملكية دفعة واحدة أو على دفعات حسبما تقتضيه الشروط المتفق عليها (1) . وهذه المشاركة يساهم فيها البنك الإسلامي في رأس مال شركة أو مؤسسة تجارية أو عقارات أو مصنع مع شريك أو أكثر وعندئذ يستحق كل من الشركاء نصيبه من الأرباح بموجب الاتفاق عند التعاقد مع وعد البنك الإسلامي أن يتنازل عن حقوقه عن طريق بيع اسمه إلى شركائه والحلول محل المصرف في الملكية سواء على دفعة واحدة أو دفعات حسبما تقتضيه الشروط المتفق عليها (2) . ويشترط فيها وجود الإرادة الفعلية وأن يتحمل جميع الأطراف الربح والخسارة أثناء فترة المشاركة (3) . وهي ذلك تتخذ إحدى الصور التالية : أ - أن يتفق البنك مع العميل على تحديد حصة كل منهما في رأس مال الشركة وأصولها على أن يبيع البنك حصصه إلى العميل بسعر متفق عليه بعد إتمام المشاركة بعقد مستقل عن عقد الشركة . ب- أن يتم الاتفاق بين البنك وعميله المشارك على حصول البنك على حصة نسبية من صافي الدخل أو العائد المستحق فعلاً مع حق البنك في الحصول على حصته من إجمالي الإيراد المحقق فعلاً في إطار مبلغ متفق عليه ليكون ذلك الجزء مخصصاً لسداد أصل ما قدمه البنك من تمويل (4) . ج- أن يحدد نصيب كل من البنك وشريكه في الشركة في صورة أسهم تمثل مجموع قيمة الأصل موضوع المشاركة على أن يحصل كل من الشريكين على نصيبه من الإيراد المحقق من أصل موضوع المشاركة . وأن يتنازل البنك عن عدد من الأسهم سنوياً بموجب الاتفاق فيما بينهما إلى أن يحل الشريك محل البنك ليصبح له الملكية الفردية في موضوع المشاركة (1) . 4- بيع المرابحة : المرابحة لغة مأخوذة من الربح وهو الزيادة . واصطلاحاً : البيع بثمن الأول مع زيادة ربح (2) . وهي جائزة بنصوص الكتاب والسنة قال تعالى ] وأَحَلَّ اللهُ البَيعَ وَحَرَّمَ الرِبَواْ ...[ (3) وحكمها الجواز على المذاهب الأربعة ، فالبيع إما أن يكون مساومة أو بيع أمانة . وبيع الأمانة ينقسم على ثلاثة أقسام ، التولية ، والوضعية ، والمرابحة . والمرابحة ما تستخدمه البنوك الإسلامية كإحدى صيغ الاستثمار. وصيغتها أن يذكر البائع للمشتري الثمن الذي اشترى به السلعة ويشترط ربحاً محدداً . وقد أورد الإمام الشافعي ( رحمه الله ) في كتابه الأم قوله « وإذا أرى الرجل الرجل السلعة فقال : إشترِ هذه وأربّحك فيها كذا فاشتراها الرجل فالشراء جائز والذي قال أربّحك فيها بالخيار إن شاء أحدث فيها بيعاً وإن شاء تركه وهكذا إن قال اشترِ لي متاعاً ووصفه له أو متاعاً أي متاع شئت وأنا أربّحك فيه فكل هذا سواء يجوز البيع الأول ويكون فيما أعطى من نفسه بالخيار » (1) . ولها أركان وشروط وأحكام ينبغي مراعاتها عند التطبيق وهي : أما أركانها فهي أركان البيع وهي ثلاثة : العاقدان والصيغة ( الإيجاب والقبول ) والمعقود عليه . أما شروطها فهي كما يلي : 1- أن يكون الثمن الأول معلوماً للمشتري الثاني مرابحة . فالعلم بالثمن الأول من شروط صحة البيع فإن لم يكن معلوماً فسدت المرابحة . 2- أن يكون الربح معلوماً . لأنه بعض الثمن والعلم بالثمن شرط لصحة البيع . 3- أن يكون العقد الأول صحيحاً ، فإن كان فاسداً لم يصح البيع ومنها ألاّ يكون البيع الأول يشتمل على الربا المحرم (2) . 5- بيع المرابحة للأمر بالشراء : وهي أن يتقدم العميل للبنك طالباً شراء سلعة معينة بمواصفات محددة ويقوم البنك بدوره بالحصول على السلعة حسب المواصفات المحددة ( إن لم تكن موجودة لدى البنك فعلاً ) ثم يعرضها على العميل وللعميل حينئذ أن يشتري السلعة أو يرفضها بدون أي التزام عليه . ومن الجدير بالذكر أن البنك يتحمل مسئولية هلاك الأصل إلى حين تسلمه من قبل العميل كما يتحمل مسئولية رده إذا كان فيه عيب خفي . وقد استخدمت البنوك الإسلامية هذا النوع من البيوع بشكل كبير حيث أن هذه الصورة تقترب من البيع على أساس التكلفة زائداً ربحاً معيناً متفق عليه وهو بيع المرابحة الجائز شرعاً (1) . 6- بيع السلم : السلم هو بيع موصوف في الذمة بثمن مقبوض في مجلس العقد وعلى ذلك فكل بيع يكون فيه الثمن عاجلاً والسلعة المشتراة مؤجلة فهو سلم(2) .ولا يصح ا لسلم عند الحنفية إلا فيما يمكن ضبطه وتعيينه قدراً ووصفاً كالمكيلات والموزونات والمزروعات والعدديات المتقاربة والمتماثلة فلا يصح في العدديات المتفاوتة ولا يصح في الحيوان والجواهر والأراضي . وذهب مالك والشافعي إلى أنه يصح في الحيوان وفي كل ما يمكن ضبطه ووصفه وبناء على ما ذكرنا فإن السلم يصح اتفاقاً في جميع أنواع الحبوب وفي كل ما يمكن ضبطه بالوصف والوزن والعد (3) . والأصل في مشروعيته قوله صلى الله عليه وسلم ( من أسلف فلا يسلف إلا في كيل معلوم ووزن معلوم إلى أجل معلوم )(4). والسلف يعني السلم . شروط السلم : يشترط في السلم توفر الشروط التالية : 1- قبض رأس المال في مجلس العقد بعد بيانه بياناً تاماً . فإن تفرق المتعاقدان قبل القبض انفسخ العقد وأجاز مالك تأخير القبض ثلاثة أيام فإن تأخر بعد ذلك فسد السلم . 2- أن يكون المسلم فيه مقدوراً على تسليمه عند حلول الأجل . وذهب مالك والشافعي وأحمد إلى جواز السلم في المعدوم إذا غلب على الظن وجوده وقت الوفاء بالعقد . أما الحنفية فقد اشترطوا أن يكون المسلم فيه موجوداً وقت العقد ويستمر وجوده إلى حلول الأجل . 3- أن يكون مؤجلاً إلى أجل معلوم . واختلف في أقل الأجل عند الحنفية فقيل ثلاثة أيام وقيل أكثر من نصف يوم وقيل شهر فإن كان دونه لم يصح السلم وذهب الشافعي إلى أنه ليس بشرط والتأجيل إلى الحصاد جائز عند مالك وفي رواية عند أحمد . 4- بيان جنس المسلم فيه ووصفه وقدره كيلاً أو وزناً أو عداً . 5- بيان مكان الإيفاء فيما له حمُل ومؤونة (1) . ويصلح بيع السلم للقيام بتمويل العمليات الزراعية وتمويل النشاط التجاري والصناعي وتمويل الحرفيين وصغار المنتجين (2) . 7- الاستصناع : الأستصناع لغة هو سؤال الصنع أو طلبه والاستصناع : عقد يشترى به في الحال شيء مما يصنع صنعاً يلتزم البائع بتقديمه مصنوعاً بمواد من عنده وبأوصاف معينة متفق عليها وبثمن محدد . وأركانه ثلاثة : أ - الصيغة : وهي الإيجاب والقبول . ب- العاقدان : المستصنع والصانع . ج- المحل : هو العين التي يطلب صناعتها . ومن شروطه : أن يكون المصنوع معلوماً بأوصاف محدد بالعقد على أنه لا يلزم دفع الثمن حالاً في مجلس العقد كما في السلم . أن يكون فيما يجري التعامل به استصناعاً (1) . ألاّ يكون مؤجلاً إلى أجل يصح معه السلم . وهو عقد لازم للطرفين عند غالبية الفقهاء (2) ويمكن للبنوك الإسلامية تطبيقه في مجالات صناعية مختلفة كالمقاولات والبناء والأجهزة والمعدات الصناعية. كأن يساهم البنك الإسلامي في تمويل عدد من عملائه الصناعيين لإنتاج سلعة معينة (3) . 8- عقود التأجير : من أساليب التمويل في البنوك الإسلامية الإجارة وهي عقد يفيد تمليك المنفعة بعوض وتكون الإجارة للأعيان كالعقارات والآلات . وصيغة التمويل بطريق الإجارة تحقق الهدف من عملية التمويل عندما يكون الهدف الحصول على منافع أصول ثابتة . 9- الاجارة المنتهية بالتمليك : وهذا الشكل من الاستثمار يعني أن يتفق البنك الإسلامي مع عميله على شراء أصل معين بتمويل من البنك ليقوم العميل باستخدامه لقاء إيجار سنوي معين كما يقوم بسداد ثمن الأصل للبنك خلال مدة محددة . وبذلك تنتقل ملكية الأصل للعميل مع انتهاء سداده لأقساط ثمن الأصل في نهاية تلك المدة (4) . الاستثمار قصير الأجل في البنوك الإسلامية Short Term Investment in Islamic Banks إعداد سعيد بن حسين بن علي المقرفي مقالات ذات صلة:نظام التقييم المصرفي CAMELSأهداف تكوين محفظة الأوراق الماليةدور الرقابة الشرعية في توجيه العمليات المصرفية وانعكاس ذلك على حقوق العملاء
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 21 فبراير 2025
تحول في السعودية والإمارات حيث يتم تسريع جهود الرقمنة كجزء من برامج التنمية الاقتصادية العزل المنزلي يعزز من فرص نمو قطاع التجارة الإلكتروني في منطقة الشرق الأوسط
تحول في السعودية والإمارات حيث يتم تسريع جهود الرقمنة كجزء من برامج التنمية الاقتصادية العزل المنزلي يعزز من فرص نمو قطاع التجارة الإلكتروني في منطقة الشرق الأوسط قيّد العزل المنزلي ثلث العالم وتسبب الخوف من انتقال عدوى فيروس كورونا إلى الأفراد في التزامهم منازلهم، واللجوء إلى بدائل مختلفة لتسيير حياتهم اليومية والحصول على احتياجاتهم الأساسية، ويبدو أن التسوق عبر الإنترنت أكثر من مجرد خيار بالنسبة لكثيرين، في ظل الإجراءات التي تفرضها معظم دول العالم لمواجهة انتشار وباء "كوفيد 19"، من مخالفات وغرامات وحتى عقوبات، مما فتح مجالاً واعداً لنمو قطاع التجارة الإلكترونية دون منافسة تذكر، على الأقل في الوقت الحالي. وفي هذا الصدد قال ماورو رومانو، المؤسس المشارك والرئيس التنفيذي لـ«عرب كليكس» أن عوامل عدة تلعب دوراً مهماً في ازدهار قطاع التجارة الالكترونية، من بينها البنية التحتية في مجال التكنولوجيا، وجودة الاتصال بشبكة الانترنت، ونسبة تغلغل الإنترنت في المجتمع، وهي عوامل متوفرة في منطقة الخليج بشكل عام، وخصوصاً في دولة الإمارات العربية المتحدة، التي يتوقع أن يحقق فيها هذا القطاع نسبة نمو ثابتة تبلغ 23% على أساس سنوي حتى عام 2022. وضح الرئيس التنفيذي لمنصة "عرب كليكس"، الرائدة في مجال التسويق الإلكتروني، أن النسبة المذكورة آنفاً جاءت كتوقعات لنهاية العام الماضي، لكنها تبدو الآن مرشحة للزيادة في ظل التغير الذي فرضه انتشار فيروس "كوفيد 19" على عادات المستهلكين، ما يعني أن شريحة واسعة من الأفراد وحتى الشركات أصبحت تلجأ للشراء عبر الانترنت، بسبب قلة الخيارات الأخرى أو انعدامها. وأكد رومانو أنه في العام 2019 وصلت قيمة التجارة الإلكترونية في الإمارات وحدها إلى 59 مليار درهم (نحو 16 مليار دولار)، وهي قيمة مرتفعة نسبياً عن باقي دول المنطقة، بسبب سهولة التسوق عبر الإنترنت، وتنوع الخدمات والقنوات والدعم الحكومي للمعاملات غير النقدية، وتبني الدولة إجراءات إلكترونية للمعاملات الرسمية، وتوفير خيارات دفع متعددة عبر الإنترنت والرقابة على المواقع. وبيّن أن منطقة الشرق الأوسط وشمال أفريقيا تشهد تحولاً رقمياً ملحوظاً، لاسيما المملكة العربية السعودية والإمارات العربية المتحدة، اللتان تتصدران الصورة بقوة، إذ يتم تسريع جهود الرقمنة كجزء من برامج التنمية الاقتصادية لديها، وتتسم باتساع شريحة الشباب الأكثر استخداماً للهواتف الذكية وتوغلاً في التقنيات المختلفة، وبالتالي البحث عن تجارب تسوق سهلة وسريعة وأكثر فعالية. وأشار رومانو إلى أن قطاع التجزئة في منطقة الخليج ستقفز قيمته إلى نحو 308 مليارات دولار بحلول عام 2023 وفقاً لأحدث البيانات، وذلك صعوداً من 253 مليار دولار حققها في عام 2018، ومن المتوقع أن تستحوذ كل من السعودية والإمارات على 77% منه، في حين ستحقق الأخيرة المرتبة الخامسة بين أكثر 10 دول مزدهرة في قطاع التجزئة حول العالم. وأتبع رومانو بأنه بالنظر إلى حجم نمو قطاع التجزئة، فإن التجارة الإلكترونية ستكون أكبر المستفيدين من هذا النمو، لاسيما في الفترة الحالية والشهور المقبلة، بسبب انتشار وباء "كوفيد 19"، إذ أظهرت بيانات حكومية أولية للربع الأول من عام 2020، ارتفاعاً ملموساً في الإقبال على التسوّق عبر المواقع الالكترونية، من قبل المستهلكين في أسواق دولة الإمارات العربية المتحدة، مع قابلية استدامة تُحددها المواسم التسويقية للفترة الموصولة حتى نهاية العام الجاري. وذكر رومانو أن الأشهر الأولى من العام الحالي، حققت نمواً متصلاً في الخط البياني لسوق التجارة الالكترونية الإماراتية تجاوز 5%. ووثقّت هذه البيانات المبدئية لمجموعة من السلوكيات الاستهلاكية تجاوزت موضوع التسوّق الغذائي باستخدام التطبيقات الذكية وذلك جرّاء زيادة الوعي لدى المستهلكين بأهمية هذه الخدمات، التي باتت تغطي أكثر من 60% من المعاملات الحكومية والمصرفية. وأضاف أن هذا الارتفاع في وتائر التسوّق الإلكتروني خلال الشهرين الماضيين، جاء انطلاقاً من كون هذه الخدمات تساعد في تقليل الوقت والجهد وحتى المال مع انتشار خاصية الرموز الترويجية، ومن جهة أخرى تفادي الازدحامات في مراكز التسوق الكبرى، وتوقع ماورو أن يشهد القطاع خلال الأشهر القليلة القادمة قفزات نوعية لا مثيل لها في تاريخه وفرص نمو متعددة، بسبب انتشار الإنترنت والتقنيات والابتكار وطبيعة الحياة التي فرضتها جائحة كورونا غير معلومة المدة. مقالات ذات صلة:مكونات الأوراق المالية في البنوك والمؤسسات المشابهةالبعد الأخلاقي في إدارة الأعمال النبويةاقتصاديات السياحة الحلال
عين على الأسواق
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 نوفمبر 2025
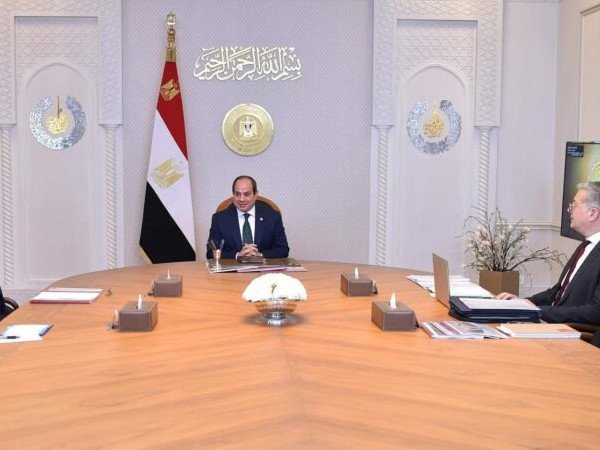
السيسي يأمر بتوسيع نطاق التنقيب عن النفط والغاز والتعدين، وتقديم حوافز جديدة للمستثمرين
السيسي يأمر بتوسيع نطاق التنقيب عن النفط والغاز والتعدين، وتقديم حوافز جديدة للمستثمرين وجّه الرئيس المصري عبد الفتاح السيسي، يوم السبت، حكومته بتوسيع نطاق التنقيب عن النفط والغاز والمعادن، وتقديم حوافز إضافية لجذب المستثمرين، وفقًا لبيان صادر عن الرئاسة. وجاءت هذه التوجيهات خلال اجتماع مع رئيس الوزراء مصطفى مدبولي ووزير البترول كريم بدوي. استعرض الاجتماع الخطة الاستراتيجية لوزارة البترول، بما في ذلك برامج الإنتاج، وعمليات الحفر الاستكشافي، وجهود تعزيز قطاع التعدين وزيادة قيمته المضافة. وصرح المتحدث باسم رئاسة الجمهورية، أحمد فهمي، بأن النقاش شمل المبادرات الجارية لتعزيز تنافسية القطاع وتبسيط إجراءات الاستثمار. قدّم بدوي خارطة طريق الوزارة للحفر الاستكشافي للفترة 2026-2030، وقدم تحديثات حول الاحتياطيات الجيولوجية لقطاع التعدين، واتجاهات الاستثمار، والتحديات الرئيسية. كما استعرض الإصلاحات التشريعية، بما في ذلك مشروع قانون لتحويل هيئة الثروة المعدنية إلى هيئة عامة اقتصادية تهدف إلى جذب كبرى الشركات العالمية والشركات الناشئة. تناولت المحادثات أيضًا التوسع المخطط له في عمليات الاستكشاف البري والبحري، مدعومًا بحزمة حوافز جديدة تهدف إلى جعل مصر واحدة من أكثر الوجهات جاذبية للاستثمار في مجال الطاقة في المنطقة. حثّ السيسي الحكومة على الاستفادة من نجاحات الاستكشاف الأخيرة وتسريع أنشطة الحفر. وقدّم بدوي شرحًا مفصلاً لعمليات الحفر القادمة في البحر الأبيض المتوسط والمقررة عام 2026، والتي تغطي عدد الآبار، وتكاليف الاستثمار المتوقعة، واحتياطيات النفط والغاز المتوقعة، ومستويات الإنتاج المتوقعة، والتخفيضات المحتملة في فاتورة واردات مصر. كما أطلع الرئيس على مشاركته في معرض ومؤتمر أبوظبي الدولي للبترول (أديبك)، حيث أشار إلى الاهتمام الدولي المتزايد بفرص الاستثمار في مصر، وشدد على أهمية التعاون الإقليمي لضمان أمن الطاقة. ووفقًا للرئاسة، أكد السيسي على ضرورة زيادة الاستثمار في قطاعات النفط والغاز والتعدين، وتوسيع نطاق الحوافز، ومواصلة توطين الصناعات ذات الصلة لتلبية احتياجات مصر المتزايدة من الطاقة والتنمية. مقالات ذات صلة:اختيار قرارات الاستثمارشروط المنافسة التامة في ضوء المعالم الشرعية للسوق الإسلاميةلماذا النشاط المالي ؟
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 22 فبراير 2025
بحث - تقييم دور بنك ناصر الاجتماعى فى علاج مشكلة الفقر
تحية إجلال للاخ تامر حلمي السيد سالم أبو آمنه وشكر خاص على ثقته في مجلة المحاسب العربي وأنه لشرف لنا جميعا أن نقوم بنشر هذا البحث على منصة مجلة المحاسب العربي راجين من الله لنا وله التوفيق وعضو خدمة أسأل المقدمة من مجلة المحاسب العربي مقالات ذات صلة:البنك المركزي الروسي يعدّل أسعار الصرف الرسمية للعملات الرئيسة مقابل الروبلالجنيه الإسترليني يواصل تراجعه مقابل الدولار الأمريكي واليوروالذهب يستقر قرب مستويات مرتفعة مع تراجع عوائد سندات الخزانة الأمريكية
