
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
.jpg)
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 18 نوفمبر 2026
إدارات قانونية إلزامية في المؤسسات المالية والشركات المصرية
أشارت تقارير صحفية إلى أن السلطات المصرية (البنك المركزي والهيئة العامة للرقابة المالية) تفرض وجود إدارات قانونية كركيزة أساسية في هيكل الحوكمة. يعكس هذا الاتجاه اتساع المتطلبات الرقابية على المؤسسات المالية والشركات الخاضعة للإشراف. ما الجديد؟ وفقًا للتقرير الصحفي، لم تعد الإدارات القانونية خيارًا تنظيميًا بل متطلبًا إجباريًا تفرضه اللوائح والضوابط الصادرة عن البنك المركزي والهيئة العامة للرقابة المالية. تشكل هذه الإدارات ما يُعتبر «خط الدفاع الأول» للمؤسسة، وترتبط ارتباطًا وثيقًا بآليات الحوكمة وإدارات الالتزام والمراجعة الداخلية. تتعدد مسؤوليات الإدارة القانونية بحسب التقرير لتشمل: استخراج ومتابعة السجل التجاري من لحظة تأسيس الشركة توثيق عقود الأصول والملكية والتفويضات في الشهر العقاري إدارة العلاقة مع هيئات الاستثمار والجهات الرقابية اعتماد قرارات مجالس الإدارة والجمعيات العمومية وتعديل الصلاحيات إعداد التقارير الدورية للجهات الرقابية والتفاصيل الدقيقة للقرارات الصادرة التأكد من توافق الأنشطة مع الاشتراطات الرقابية (مكافحة غسل الأموال، ضوابط التوسع، الفروع) مراجعة الحملات الإعلانية والدعائية كما أشار التقرير إلى أن تجاهل هذه الضوابط يعرّض الشركات لعقوبات وإجراءات صارمة من الجهات المعنية. من يطبَّق عليه؟ بناءً على النصوص الصحفية، المتطلب ينطبق على: شركات المساهمة والمؤسسات المالية الخاضعة لإشراف البنك المركزي الشركات والمؤسسات الخاضعة لرقابة الهيئة العامة للرقابة المالية المنشآت الكبرى (بإدارة قانونية داخلية) المشروعات الناشئة والصغيرة (قد تستعين بمستشار قانوني خارجي) ملحوظة: المصدر الحالي تقرير صحفي وليس نصًا تشريعيًا رسميًا. على المحاسب والمؤسسة التحقق من القرارات الرسمية من الموقع الرسمي للهيئة والبنك المركزي للتأكد من نطاق التطبيق الدقيق والاستثناءات المحتملة. تاريخ السريان والمواعيد المصدر الصحفي لم يحدد تاريخ سريان محدد أو مواعيد انتقالية. على المؤسسات المتابعة الفورية مع الجهات الرقابية (البنك المركزي والهيئة العامة للرقابة المالية) لتحديد مواعيد الالتزام والأحكام الانتقالية إن وُجدت. ماذا يفعل المحاسب الآن؟ على محاسب المؤسسة والمسؤول عن الشؤون المالية اتخاذ الخطوات التالية: التحقق من الوثائق الرسمية: راجع القرارات الصادرة من البنك المركزي المصري والهيئة العامة للرقابة المالية للتأكد من المتطلبات الدقيقة المطبقة على منشأتك. تقييم الهيكل الحالي: حدد ما إذا كانت المؤسسة تملك إدارة قانونية أم تستعين بمستشار خارجي، وتقييم كفايتها وفقًا للمتطلبات الجديدة. تحديد الفجوات: قارن دور الإدارة القانونية الحالية بالمسؤوليات المذكورة (التوثيق، الحوكمة، الالتزام، التقارير الرقابية). تقرير التكوين المناسب: حدد ما إذا كنت بحاجة إلى إدارة قانونية داخلية كاملة أم يكفي مستشار خارجي متفرغ. تحديث الهيكل التنظيمي: ادمج الإدارة القانونية في هيكل الحوكمة بشكل رسمي وعرّف اختصاصاتها. توثيق السياسات: وثّق العلاقة بين الإدارة القانونية والإدارات الأخرى (المراجعة الداخلية، الالتزام، المحاسبة). التواصل مع الجهات الرقابية: تواصل مع البنك المركزي أو الهيئة العامة للرقابة المالية (حسب اختصاصها) للاستفسار عن المواعيد والتفاصيل الإجرائية. أسئلة شائعة هل يمكن للمؤسسة الاستعانة بمستشار قانوني خارجي فقط دون إدارة داخلية؟ بحسب التقرير، يمكن للمشروعات الناشئة والمؤسسات الصغرى الاستعانة بمستشار قانوني خارجي، بينما يتوقع أن تؤسس المنشآت الكبرى إدارة قانونية داخلية كاملة. لكن المصدر لم يحدد معايير «الحجم» بدقة، لذا تحقق من المتطلبات التفصيلية مع الجهات الرقابية. ما العقوبات المترتبة على عدم الامتثال؟ أشار التقرير إلى أن تجاهل هذه الضوابط يعرّض الشركات لعقوبات وإجراءات صارمة من البنك المركزي والهيئة العامة للرقابة المالية، قد تصل إلى إغلاق الشركة، لكنه لم يذكر تفاصيل العقوبات المحددة. راجع اللوائح الرسمية للجهات الرقابية. هل هذا المتطلب جديد تمامًا أم تعديل على متطلب قائم؟ التقرير الصحفي يعكس تأكيدًا على متطلب فرضته اللوائح السابقة (من البنك المركزي والهيئة العامة للرقابة المالية)، وليس إدخال متطلب جديد تمامًا. لكن القياس والإجراءات القسرية تبدو متزايدة. تابع الموقع الرسمي للجهات للتمييز بين المتطلبات الحالية والتعديلات الجديدة. المصادر: هذا الخبر منقول من تقرير صحفي منشور يتضمن تصريحات قانونية حول متطلبات الإدارات القانونية. للتحقق من المتطلبات الرسمية والملزمة، يُرجى مراجعة الموقع الرسمي للهيئة العامة للرقابة المالية وموقع البنك المركزي المصري، حيث تُنشر القرارات والتعليمات الرسمية.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 31 أكتوبر 2026
الإمارات: تحديث الغرامات الإدارية لنظام الفوترة الإلكترونية وإعادة توازن الالتزامات
أعلنت وزارة المالية الإماراتية عن صدور قرار جديد من مجلس الوزراء بشأن الغرامات الإدارية المرتبطة بنظام الفوترة الإلكترونية، ليحل محل القرار السابق. يعكس هذا التحديث استجابة الوزارة لملاحظات أصحاب المصلحة وسعيها نحو إطار امتثال واضح وعملي يوازن بين سلامة النظام واحتياجات مجتمع الأعمال.ما الجديد؟تضمن القرار الجديد عددًا من التعديلات على الغرامات الإدارية السابقة، بهدف تعزيز توافقها مع طبيعة الالتزامات وتحسين الوضوح لمجتمع الأعمال:هيكل الغرامة الجديد: غرامة 5,000 درهم عند المخالفة الأولى، يليها 5,000 درهم عن كل شهر أو جزء من شهر يستمر فيه عدم الامتثال، بحد أقصى 50,000 درهم خلال أي اثني عشر شهراً متتاليًا.إلغاء غرامة عدم الإبلاغ عن الأعطال: ألغى القرار الغرامة التي كانت مقترحة في حالة عدم إبلاغ المصدر أو المستلم للهيئة الاتحادية للضرائب بأي عطل في النظام، مما يعترف بحدود المسؤولية على مختلف الأطراف.منع ازدواجية الغرامات: إذا تصرف الشخص بصفته مصدرًا أو مستلمًا أو بكلتا الصفتين فيما يتعلق بالمخالفة ذاتها، تُفرض غرامة إدارية واحدة فقط، مما يضمن تطبيقًا عادلاً.من يطبَّق عليه؟ينطبق القرار على جميع المصدرين والمستلمين الملزمين بتطبيق نظام الفوترة الإلكترونية في دولة الإمارات. يشمل ذلك المنشآت التجارية والشركات وأي طرف آخر يلتزم قانونًا بالامتثال لمتطلبات النظام، بما فيها التزام تعيين مزود خدمة معتمد ضمن المهل الزمنية المحددة من قبل السلطات المختصة.تاريخ السريان والمواعيدلم يحدد المصدر الرسمي تاريخ سريان معين للقرار الجديد. على المحاسب والمنشأة المتابعة مع الهيئة الاتحادية للضرائب ووزارة المالية للتأكد من تاريخ بدء تطبيق القرار والانتقال من القرار السابق. من الضروري عدم الانتظار والبدء فورًا بمراجعة الالتزامات الحالية لضمان الجاهزية.ماذا يفعل المحاسب الآن؟راجع وضع المنشأة من الفوترة الإلكترونية: تحقق ما إذا كانت المنشأة ملزمة بتطبيق نظام الفوترة الإلكترونية حسب تصنيفها ونطاق نشاطها، وتأكد من أنها على دراية بمختلف مراحل التطبيق الإلزامي.تحديث سجل الالتزامات والمزودين: تأكد من تعيين مزود خدمة معتمد خلال المهل الزمنية المقررة، وأن جميع البيانات المطلوبة للنظام مكتملة وسليمة.وثق سياسة إدارة الأعطال: مع إلغاء غرامة عدم الإبلاغ عن الأعطال، ضع سياسة واضحة للتعامل مع أعطال النظام والإبلاغ عنها عند الحاجة فقط بالطرق المطلوبة رسميًا.راجع النماذج المحاسبية للفوترة: تأكد من أن عملية إثبات الفواتير الإلكترونية وتسجيلها محاسبيًا تتماشى مع المتطلبات المحدثة وتعكس الصيغة الجديدة للغرامات في التقييم.ابحث عن توضيحات بشأن تاريخ السريان: تواصل مع الهيئة الاتحادية للضرائب أو استشر المستشار الضريبي للتأكد من تاريخ بدء تطبيق القرار الجديد والفترة الانتقالية إن وجدت.عدّل نظام متابعة المخالفات: حدث أنظمة متابعة الامتثال لديك لتعكس الحد الأقصى الجديد (50,000 درهم) وهيكل الغرامات المحدث.أسئلة شائعةما الفرق بين القرار الجديد والقرار السابق رقم 106 لسنة 2025؟ركز القرار الجديد على تحقيق توازن أفضل بين تشجيع الامتثال والأعباء الإدارية. من أبرز الفروقات: الغرامة الجديدة قدرها 5,000 درهم لكل مخالفة أو شهر (بحد أقصى 50,000 درهم سنويًا)، وإلغاء غرامة عدم الإبلاغ عن الأعطال، ومنع ازدواجية الغرامات إذا تصرف الشخص بأكثر من صفة واحدة. المصدر لم يوضح تفاصيل القرار السابق تمامًا، لكن التحديث يعكس استجابة مباشرة لملاحظات قطاع الأعمال.هل تُفرض الغرامة إذا حدث عطل في نظام مزود الخدمة؟ألغى القرار الجديد الغرامة السابقة المقترح فرضها عند عدم إبلاغ المصدر أو المستلم بأعطال النظام. هذا لا يعني خلو المخالفات من الغرامات تمامًا، بل يعكس إعادة توازن في تحديد المسؤولية. للحالات الأخرى المتعلقة بعدم الامتثال الفعلي لالتزامات الفوترة، تبقى الغرامة الجديدة (5,000 درهم + الإضافات الشهرية) قائمة.ما معنى عدم ازدواجية الغرامات؟إذا كان الشخص أو الشركة تتصرف بصفة مُصدر ومستقبل معًا (أو بأي صفتين) بخصوص مخالفة واحدة، فإن النظام الجديد يفرض غرامة إدارية واحدة فقط بدلاً من غرامة لكل صفة. هذا يضمن عدم معاقبة الطرف مرتين على الخطأ ذاته، مما يحسّن العدالة في تطبيق الإطار الغرامي.المصدر الرسمي: وزارة المالية الإماراتية

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
المعالجة المحاسبية لخطابات الضمان في القوائم المالية
خطاب الضمان تعهد مكتوب من البنك بدفع مبلغ محدد للجهة المستفيدة إذا أخل عميل البنك بالتزامه تجاهها. وتستخدمه الشركات في المناقصات وعقود المقاولات والتوريد بكثرة. والسؤال المحاسبي المتكرر: هل يظهر خطاب الضمان في الميزانية؟ وكيف تسجل تكاليفه؟ القاعدة الأساسية: التزام محتمل يفصح عنه خطاب الضمان الصادر لصالح جهة أخرى نيابة عن الشركة لا يعد التزامًا في صلب الميزانية ما دام لم يطالب به. فهو التزام محتمل وفق IAS 37، لأن خروج الموارد يعتمد على حدث مستقبلي غير مؤكد: إخلال الشركة بالعقد. لذلك يفصح عنه في الإيضاحات، بقيمة الخطابات القائمة وطبيعتها، إلا إذا كان احتمال التسييل بعيدًا جدًا. البنود التي تسجل فعلًا 1. التأمين النقدي (الغطاء) البنك غالبًا يطلب من الشركة تجميد نسبة من قيمة الخطاب في حسابها كغطاء. هذا المبلغ يظل أصلًا للشركة، لكنه نقدية مقيدة لا تستخدم بحرية. مثال: أصدر البنك خطاب ضمان ابتدائي لمناقصة بمبلغ 500,000 جنيه، وجمد غطاء 20% أي 100,000 جنيه، وحصل عمولة 2,500 جنيه. البيانمديندائن من حـ/ تأمينات خطابات ضمان (نقدية مقيدة)100,000 إلى حـ/ البنك100,000 من حـ/ عمولات ومصروفات بنكية2,500 إلى حـ/ البنك2,500 ويفصح عن الخطاب بقيمة 500,000 جنيه في الإيضاحات. والعمولة إذا كانت عن مدة طويلة تتجاوز السنة المالية، يوزع الجزء غير المستحق كمصروف مقدم. 2. استرداد الغطاء عند انتهاء الخطاب البيانمديندائن من حـ/ البنك100,000 إلى حـ/ تأمينات خطابات ضمان100,000 متى يتحول الخطاب إلى التزام فعلي؟ إذا أخلت الشركة بالتزامها، وطالبت الجهة المستفيدة البنك بالدفع (التسييل)، يدفع البنك المبلغ ثم يرجع به على الشركة. هنا يصبح التزامًا حقيقيًا وخسارة على الشركة، مع خصم الغطاء المجمد. البيانمديندائن من حـ/ خسائر تسييل خطابات ضمان500,000 إلى حـ/ تأمينات خطابات ضمان100,000 إلى حـ/ البنك (أو البنك دائن)400,000 وإذا أصبح التسييل مرجحًا قبل حدوثه، مثل إخطار رسمي بإخلال جوهري لا يمكن تداركه، يكون مخصص وفق IAS 37 بدل الاكتفاء بالإفصاح. ويشرح مقال المخصصات قصيرة الأجل شروط المخصص. خطابات الضمان المستلمة من الغير إذا استلمت الشركة خطاب ضمان من مقاول أو مورد يعمل لديها، فهو ليس أصلًا يسجل، بل حق محتمل يحفظ ويتابع تاريخ صلاحيته، ويفصح عنه عند الحاجة. ولا يسجل إلا إذا سيلته الشركة فعلًا عند إخلال المورد. عند البنك المصدر يعرض البنك خطابات الضمان القائمة ضمن الالتزامات العرضية والارتباطات خارج الميزانية، ويحسب لها مخصص خسائر ائتمانية متوقعة وفق IFRS 9 كعقود ضمان مالي، لأنها تعرضه لمخاطر ائتمان العميل. ولأنواع الخطابات وأغراضها راجع أنواع خطابات الضمان البنكية. الأسئلة الشائعة هل التأمين النقدي يدخل في النقدية وما في حكمها؟ لا، لأنه مقيد، فيعرض منفصلًا ضمن الأصول المتداولة أو غير المتداولة حسب مدة الخطاب، ويستبعد من نسب السيولة الدقيقة. ما الإفصاحات المطلوبة؟ إجمالي قيمة الخطابات القائمة، وطبيعتها (ابتدائي، نهائي، دفعة مقدمة)، والغطاء المحتجز، وأي مطالبات محتملة. هل يختلف الأمر في خطاب ضمان الدفعة المقدمة؟ المعالجة نفسها، مع ملاحظة أن الدفعة المقدمة المستلمة من العميل نفسها تسجل التزامًا (التزام عقد) لأنها مستحقة الرد إذا لم تنفذ الأعمال.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
6 علاقات متداخلة مالية بين كلا من قائمة المركز المالي وقائمة الدخل
طالب المحاسبة يتعلم في البداية قائمة المركز المالي في فصل، وقائمة الدخل في فصل آخر، فيظن أنهما عالمان منفصلان. لكن كل عملية تسجلها في الدفاتر تحرك على الأقل حسابين، وقد يكون أحدهما في قائمة المركز المالي والآخر في قائمة الدخل. فهم هذه العلاقات هو ما يجعلك تتوقع أثر أي عملية قبل أن تكتب القيد. نقطة البداية: معادلة الميزانية كل شيء يبدأ من المعادلة المحاسبية: الأصول = الالتزامات + حقوق الملكية وحقوق الملكية نفسها تزيد بالإيرادات وتنقص بالمصروفات. لذلك يمكن كتابة المعادلة الموسعة هكذا: الأصول = الالتزامات + رأس المال + (الإيرادات - المصروفات) - المسحوبات أو التوزيعات هذه المعادلة هي الجسر بين القائمتين: صافي الربح الذي يظهر في آخر قائمة الدخل ينتقل إلى حقوق الملكية في قائمة المركز المالي (الأرباح المحتجزة أو حساب رأس المال)، وبه تتوازن الميزانية في آخر الفترة. العلاقات الست بالأمثلة 1. أصل مع أصل: يزيد أصل وينقص أصل آخر مثال: حصلت الشركة 15,000 جنيه من أحد العملاء نقدًا. البيانمديندائن من حـ/ الصندوق15,000إلى حـ/ العملاء15,000 الأثر: مجموع الأصول لم يتغير، فقط تغير شكلها من مديونية إلى نقدية. لا أثر على قائمة الدخل. 2. أصل مع التزام: يزيدان معًا أو ينقصان معًا مثال: اشترت الشركة جهاز حاسب بمبلغ 30,000 جنيه على الحساب من المورد. البيانمديندائن من حـ/ الأجهزة30,000إلى حـ/ الموردين (الدائنين)30,000 الأصول زادت والالتزامات زادت بالمبلغ نفسه. وعند السداد لاحقًا ينقص الاثنان معًا. لا أثر على قائمة الدخل في الحالتين. 3. التزام مع التزام: يزيد التزام وينقص آخر مثال: سددت الشركة مستحقات أحد الموردين البالغة 20,000 جنيه بتحرير كمبيالة (ورقة دفع) له. البيانمديندائن من حـ/ الموردين20,000إلى حـ/ أوراق الدفع20,000 الالتزامات الإجمالية كما هي، تغير فقط نوع الالتزام وموعد سداده. 4. أصل مع حقوق الملكية مثال: أودع المالك 100,000 جنيه في حساب البنك زيادة لرأس المال. البيانمديندائن من حـ/ البنك100,000إلى حـ/ رأس المال100,000 وعكس ذلك المسحوبات الشخصية: تنقص النقدية وتنقص حقوق الملكية. الحالتان لا تمران بقائمة الدخل، لأنهما تعامل مع المالك لا مع النشاط. وتفاصيل المسحوبات في مقال 3 حالات لتسجيل المسحوبات الشخصية. 5. أصل مع إيراد مثال: باعت الشركة بضاعة نقدًا بمبلغ 40,000 جنيه. البيانمديندائن من حـ/ الصندوق40,000إلى حـ/ المبيعات40,000 هنا تظهر العلاقة بين القائمتين بوضوح: أصل في قائمة المركز المالي زاد، وإيراد في قائمة الدخل زاد، وهذا الإيراد سيرفع صافي الربح ومن ثم حقوق الملكية في آخر الفترة. 6. أصل مع مصروف مثال: دفعت الشركة أجور الشهر نقدًا بمبلغ 25,000 جنيه. البيانمديندائن من حـ/ الأجور25,000إلى حـ/ الصندوق25,000 النقدية نقصت، والمصروف زاد في قائمة الدخل، فينخفض صافي الربح وبالتالي حقوق الملكية. علاقات إضافية لا تقل أهمية التزام مع مصروف: مصروف كهرباء مستحق لم يدفع بعد يزيد المصروفات ويزيد الالتزامات المستحقة. التزام مع إيراد: عندما تقدم الشركة خدمة سبق أن حصلت مقابلها مقدمًا، ينقص التزام «الإيرادات المقدمة» ويزيد الإيراد. الإهلاك: يزيد المصروف وينقص صافي قيمة الأصل، دون أي حركة نقدية. هذه العمليات هي أساس قيود التسوية في آخر الفترة، ويمكنك مراجعتها في التسويات الجردية. مثال متكامل: شهر واحد في منشأة صغيرة لنجمع العمليات السابقة كلها في شهر واحد لمنشأة بدأت برأس مال 100,000 جنيه أودعه المالك في البنك، ثم نرى كيف تخرج القائمتان من العمليات نفسها: مبيعات نقدية 40,000 جنيه (العلاقة 5). أجور مدفوعة 25,000 جنيه (العلاقة 6). شراء جهاز حاسب على الحساب 30,000 جنيه (العلاقة 2). قائمة الدخل للشهر: إيرادات 40,000 - مصروفات 25,000 = صافي ربح 15,000 جنيه. قائمة المركز المالي في آخر الشهر: الأصولالمبلغالالتزامات وحقوق الملكيةالمبلغ النقدية والبنك (100,000 + 40,000 - 25,000)115,000الموردون30,000 الأجهزة30,000رأس المال100,000 صافي ربح الفترة15,000 الإجمالي145,000الإجمالي145,000 الميزانية توازنت فقط لأن صافي الربح المحسوب في قائمة الدخل انتقل إلى جانب حقوق الملكية. لو أخطأت في أي قيد من قيود الإيرادات أو المصروفات، سيظهر الخطأ في القائمتين معًا. ولهذا يبدأ المراجع حين يجد فرقًا في الميزانية بمراجعة حسابات النتيجة، لا الأصول وحدها. ملخص في جدول العمليةأثرها على المركز الماليأثرها على قائمة الدخل تحصيل من عميلأصل يزيد وأصل ينقصلا أثر شراء أصل على الحسابأصل والتزام يزيدانلا أثر استبدال التزام بآخرالتزام يزيد وآخر ينقصلا أثر زيادة رأس المالأصل وحقوق ملكية يزيدانلا أثر مبيعات نقديةأصل يزيدإيراد يزيد دفع أجورأصل ينقصمصروف يزيد الأسئلة الشائعة كيف ينتقل صافي الربح إلى قائمة المركز المالي؟ بقيد الإقفال في آخر السنة: تقفل الإيرادات والمصروفات في ملخص الدخل، ثم ينقل صافي الربح إلى الأرباح المحتجزة أو حساب رأس المال ضمن حقوق الملكية. هل يمكن أن تزيد النقدية وتنخفض الأرباح في الوقت نفسه؟ نعم، مثل الحصول على قرض أو تحصيل مديونيات قديمة بينما المبيعات الجديدة ضعيفة. ولهذا نحتاج قائمة التدفقات النقدية، كما يوضح مقال الفرق بين قائمة الدخل وقائمة التدفقات النقدية. من أين أتعلم شكل القائمتين؟ راجع قائمة المركز المالي وكيفية إعداد قائمة الدخل. هل توجد عملية تؤثر على قائمة الدخل دون أن تمس قائمة المركز المالي؟ لا. أي إيراد أو مصروف يقابله طرف آخر في أصل أو التزام، وصافي أثره ينتقل في النهاية إلى حقوق الملكية. ولذلك يمكن استخدام قائمة المركز المالي في أول المدة وآخرها لاستنتاج صافي الربح نفسه، مع استبعاد ما أضافه الملاك أو سحبوه. ما علاقة قائمة التغير في حقوق الملكية بالقائمتين؟ هي الجسر المكتوب بينهما: تبدأ برصيد حقوق الملكية أول الفترة، وتضيف صافي الربح من قائمة الدخل، وتطرح التوزيعات أو المسحوبات، فتصل إلى الرصيد الذي يظهر في قائمة المركز المالي آخر الفترة. مقالات ذات صلة:6 فئات مختلفة لحقوق الملاك في الشركاتمن هم مستخدمو البيانات الماليةأهداف قائمة التدفقات النقدية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
نسبة النقدية (Cash Ratio)
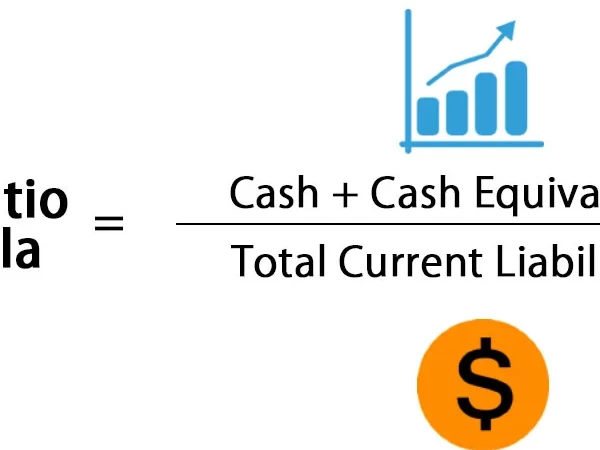
نسبة النقدية (Cash Ratio) أكثر نسب السيولة تحفظًا. فهي لا تعتمد على بيع المخزون مثل النسبة المتداولة، ولا على تحصيل العملاء مثل النسبة السريعة، بل تسأل سؤالًا واحدًا: لو طالب كل الدائنين قصيري الأجل بحقوقهم اليوم، كم تستطيع الشركة أن تدفع مما في يدها فعلًا؟ طريقة الحساب نسبة النقدية = (النقدية وما في حكمها + الاستثمارات قصيرة الأجل القابلة للتداول) ÷ الالتزامات المتداولة وما في حكم النقدية: الودائع والاستثمارات عالية السيولة التي تستحق خلال ثلاثة أشهر من تاريخ شرائها، مثل أذون الخزانة القصيرة. وبعض المحللين يقتصر على النقدية وما في حكمها فقط، ويستبعد الاستثمارات القابلة للتداول. مثال رقمي البندشركة (أ) تجارة تجزئةشركة (ب) مقاولات نقدية وما في حكمها800,0001,500,000 استثمارات قصيرة الأجل200,000500,000 عملاء300,0004,000,000 مخزون2,700,0001,000,000 الالتزامات المتداولة3,000,0004,000,000 النسبة(أ)(ب) النسبة المتداولة1.331.75 النسبة السريعة0.431.50 نسبة النقدية0.330.50 القراءة: شركة التجزئة (أ) نسبها منخفضة، لكنها تبيع نقدًا يوميًا وتدور مخزونها بسرعة، فتولد نقدية مستمرة تسدد بها الموردين. أما شركة المقاولات (ب) فنسبتها السريعة مرتفعة، لكن معظمها مستخلصات لدى العملاء قد يتأخر تحصيلها شهورًا، لذلك نسبة النقدية 0.5 مهمة لها أكثر. القاعدة: الرقم وحده لا يكفي، بل يقرأ مع طبيعة النشاط ودورة التحويل النقدي. كيف تفسر النتيجة؟ أقل من 0.2: اعتماد كبير على التحصيل والمبيعات اليومية أو التسهيلات البنكية، ويحتاج متابعة دقيقة. بين 0.2 و0.5: مستوى شائع في كثير من الشركات التشغيلية. أعلى من 1: الشركة تستطيع سداد كل التزاماتها القصيرة نقدًا، لكن ذلك قد يعني أموالًا معطلة لا تستثمر بعائد مناسب. متى تكون مرتفعة أكثر من اللازم؟ النقدية الزائدة لها تكلفة فرصة بديلة: المال في الحساب الجاري لا يحقق عائدًا، بينما كان يمكن استخدامه في سداد قرض بفائدة مرتفعة، أو في استثمار، أو توزيعه على المساهمين. والمستوى الأمثل هو ما يكفي لمواجهة الالتزامات والطوارئ مع هامش أمان، كما تحدده الموازنة النقدية. المقارنة بنسب السيولة الأخرى النسبةالبسطدرجة التحفظ النسبة المتداولةكل الأصول المتداولةالأقل تحفظًا النسبة السريعةالأصول المتداولة بدون المخزون والمقدماتمتوسطة نسبة النقديةالنقدية والاستثمارات السائلة فقطالأكثر تحفظًا وتفاصيل النسبتين الأخريين في النسبة الحالية والنسبة السريعة. الأسئلة الشائعة هل تدخل النقدية المقيدة في البسط؟ لا، النقدية المحتجزة كضمان أو المقيدة لغرض محدد لا تستخدم لسداد الالتزامات العامة، فتستبعد. من يهتم بنسبة النقدية أكثر؟ الموردون والبنوك المقرضة قصيرة الأجل، خاصة في أوقات الأزمات أو مع الشركات التي تمر بصعوبات. هل التدفق النقدي التشغيلي أهم من نسبة النقدية؟ كلاهما مهم؛ النسبة صورة في لحظة، والتدفق النقدي التشغيلي يوضح قدرة الشركة على توليد نقدية جديدة باستمرار. مقالات ذات صلة:هل ما تعريف الملاءة المالية؟نسبة هامش EBITDAنسب الرفع المالى Leverage Ratios
