
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
بعض من مهام المدير المالي و مهام مدير الحسابات
بعض من مهام المدير المالي و مهام مدير الحسابات اولا .. مهام المدير المالي 1- التحليل المالي والتخطيط : تقدير حجم المبالغ الواجب تشغيلها في الشركة تقييم حجم الشركة ومعدل النمو 2- القرارات الأستثممارية : الكفاءة في توزيع النقدية على الأصول 3- قرارات التمويل وهيكلة راس المال : رفع راس المال وتوفير دفعات للدائننين في الوقت المناسب 4- إدارة مصادر المالية مثل راس المال العامل 5- إدارة المخاطر وحماية أصو ل الشركة 6- توفير راس المال 7- العلاقة مع المستثمرين 8- تمويل قصير الأمد 9- البنوك والضمانات الأمانات 10- الديون والتحصيل 11- الأستثمار 12- التأمين ثانيا .. مهام مدير الحسابات 1- إدارة وتوجيه موظفي الحسابات للتأكد من حصولهم على القدر الكافي منالتحفيز والتدريب وتأديتهم مسئولياتهم الوظيفية وفقاُ للمعايير المطلوبة. 2- المساعدة في تطوير خطط العمل لتمكين الشركة من تحقيق أهدافها. 3- تقديم خدماتكاملة في مجال المحاسبة إلى الشركة، بما في ذلك إعداد التقديرات، والميزانيةالسنوية وميزانية رأس المال، والحسابات النهاية. 4- تقديم النصيحة والتوجيه إلىالمديرين والموظفين في الأمور المتعلقة بتفسير وتنفيذ القواعد الماليةوالمحاسبة. 5- وضع وإعداد جميع المراقبات والعمليات الضرورية الأخرى للتأكد منالالتزام بالمتطلبات والقواعد القانونية والمالية. 6- متابعة نظام المعلوماتالمالي بضمان تقديم المعلومات الدقيقة في الموعد المحدد من أجل اتخاذ القراراتالإدارية. 7- الإشراف على إعداد الإيرادات الإحصائية والتحليل المالي حول العديدمن الموضوعات الخاصة بالاستخدام داخل الشركة وخارجها. 8- الإشراف على إدارةالقروض ونظام استردادها، بما في ذلك الاتصال بالسماسرة والمقرضين. 9- إعدادومتابعة تغيرات التدفقات النقدية والسجلات الخاصة بها لتحديد الاستخدام الأمثلللأموال أو الحاجة إلى زيادة الإيرادات. مقالات ذات صلة:ما هو المحاسب والمراجع الذي نريده للمؤسسات المالية الإسلامية ؟دراسة مختصرة عن الأصول الثابتةأهمية وظيفة التخزين
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
أنواع التخطيط المالي
أنواع التخطيط المالي أولا : من حيث مدة الخطة : تخطيط طويل الأجل : يساعد التخطيط طويل الأجل على وضع السياسات المالية التي في ضوئها يتم اعداد الخطط المالية قصيرة الأجل وتتراوح الخطط المالية طويلة الاجل بين سنتين إلى عشر سنوات وتلعب طبيعة نشاط الشركة دورا في تحديد الفترة الزمنية التي تغطيها الخطة المالية . وينصب في العادة التخطيط طويل الأجل على النواحي التالية كيفية تنفيذ الخطط الاستثمارية البرامج و الأبحاث المتعلقة بالمنتجات الجديدة المصادر الرئيسة للحصول على الأموال كيفية سداد القروض المختلف امكانية الاندماج مع الشركات الاخرى وعادة ما يصاحب الخطط المالية طويلة الأجل عدد من القوائم المالية و الميزانيات التي تغطي فترات زمنية قصيرة الأجل و التي تعد ترجمة للأهداف و السياسات التي تشتمل عليها الخطط المالية طويلة الأجل . تخطيط قصير الأجل : يعتمد على اعداد مجموعة من القوائم المالية تشتمل على النتائج المالية المتوقعة خلال فترة زمنية قادمة لا تتجاوز السنة و تشتمل هذه القوائم على قائمة الميزانية النقدية التقديرية و قائمة الدخل التقديرية و قائمة الميزانية العمومية التقديرية . كما أن التخطيط طويل الأجل أقل دقة و وضوح من التخطيط قصير الأجل لأن التنبؤ خلال المدة الطويلة يكون صعبا بينما في التخطيط قصير الأجل يكون التنبؤ سهلا . ثانيا : من حيث درجة الشمول للخطة خطة شاملة : و تمتاز بتغطيتها لجميع نشاطات المشروع . خطة جزئية : وتمتاز بتغطيتها لقسم واحد أو نشاط واحد فقط من نشاطات المشروع . ثالثا : من حيث استعمال الخطة : خطة وحيدة الاستعمال : و هذا النوع يتصف بالاستعمال المؤقت حيث لا تستعمل إلا لمعالجة مشكلة طارئة . خطة متكررة الاستعمال : و هذا النوع يتصف بالاستعمال الدائم للخطة و تمتاز بتسهيل تنفيذ العمل بالإضافة إلى توفير في النفقات . مقالات ذات صلة:الموازنة والإدارة الماليةBUDGETINGالربط بين محتوى المعلومات لقائمة الدخل وقائمة التدفقات النقدية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 30 مايو 2026
التضخم والذهب: العلاقة الاقتصادية الكلاسيكية ودلالاتها المحاسبية
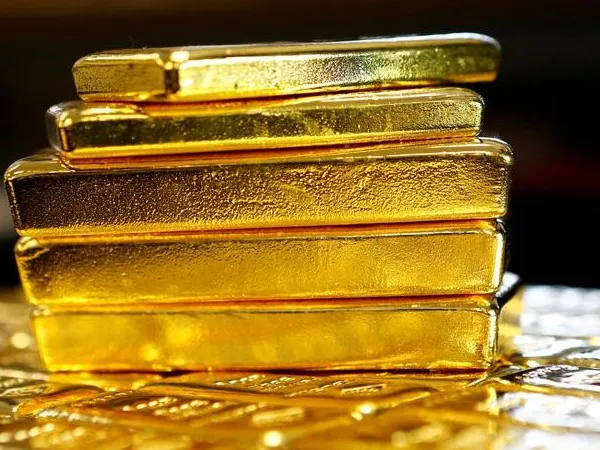
العلاقة التقليدية بين التضخم والذهب تقوم على فكرة بسيطة: حين ترتفع الأسعار العامة وتفقد العملة قوتها الشرائية، يلجأ المستثمرون للذهب كأصل مادي محدود الكمية يصعب "طباعته" كما هو الحال مع العملات الورقية، وهذا يدعم قيمته نسبياً في مواجهة التضخم. لكن هذه العلاقة ليست ميكانيكية تماماً، لأن أسعار الفائدة تلعب دوراً موازياً ومهماً. حين يستجيب البنك المركزي للتضخم برفع أسعار الفائدة بشكل حاد، يصبح الاحتفاظ بأصول تُدرّ عائداً ثابتاً، مثل السندات أو الودائع، أكثر جاذبية نسبياً مقارنة بالذهب الذي لا يمنح عائداً دورياً، وهذا قد يحدّ من ارتفاع سعره حتى لو استمر التضخم مرتفعاً. لذلك فإن أفضل توقيت لأداء الذهب تاريخياً هو عندما يكون التضخم مرتفعاً بينما تبقى أسعار الفائدة الحقيقية (بعد خصم التضخم) منخفضة أو سالبة، لأن المستثمر في هذه الحالة لا يخسر شيئاً يُذكر من عدم حصوله على عائد ثابت من أصول أخرى. من منظور التخطيط المالي، فهم هذه العلاقة المزدوجة بين التضخم وأسعار الفائدة يساعد الشركات والأفراد على تقييم توقيت أي قرار استثماري في المعادن النفيسة بشكل أكثر دقة، بدلاً من الاعتماد على القاعدة المبسطة "تضخم مرتفع = ذهب مرتفع" وحدها.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
28 أداة مالية أساسية للإدارة والاستثمار 2026 | مجلة المحاسب العربي
28 أداة مالية أساسية للإدارة والاستثمار 2026 | مجلة المحاسب العربي هناك العديد من الأدوات المالية التي يمكن استخدامها للإدارة المالية وتحقيق أهداف مالية محددة. هذه مجرد عينة من الأدوات المالية المتاحة، وتختلف الأدوات المالية المناسبة حسب الأهداف الشخصية والمهنية والظروف المالية لكل فرد أو مؤسسة. يجب دائمًا استشارة مستشار مالي قبل استخدام أي أداة مالية لضمان تلبية الاحتياجات وتلافي المخاطر المحتملة. إليك بعض الأدوات المالية الشائعة-: 1- ميزانية: وثيقة تحدد التدفقات النقدية المتوقعة والمصروفات المخططة لفترة زمنية محددة مثل العام المالي. تساعد الميزانية على تخطيط وتحقيق الأهداف المالية المحددة ورصد الأداء المالي. 2- تقارير مالية: وثائق تلخص النتائج المالية لشركة أو مؤسسة، مثل التقرير الدوري للدخل والميزانية العمومية وقوائم الدفعات النقدية. توفر هذه التقارير معلومات هامة للمساهمين والمسؤولين لتقييم أداء المؤسسة واتخاذ القرارات المالية. 3- حسابات الودائع والاستثمار: تتضمن الحسابات المصرفية التقليدية وحسابات التوفير والودائع الثابتة والحسابات الجارية. تسمح هذه الأدوات المالية بتخزين الأموال وكسب الفوائد على الودائع أو الاستثمار في أدوات توفر عوائد مالية مثل الشهادات المالية وصناديق التحوط. 4- الأوراق المالية: تشمل الأسهم والسندات والخيارات وصناديق المؤشرات. تعتبر هذه الأدوات متغيرة القيمة وتستخدم للمضاربة أو الاستثمار لتحقيق عوائد مالية. يجب مراعاة المخاطر المرتبطة بهذه الأدوات قبل الاستثمار فيها. 5- قروض وتمويل: بغض النظر عن حرمة القروض، تشمل القروض المصرفية والتمويل من شركات التمويل والمزايدات على السندات. يستخدم القروض والتمويل لتوفير رأس المال لمشاريع التوسع أو تلبية احتياجات التمويل القصيرة الأجل. 6-التأمين: يوفر الحماية المالية ضد المخاطر المحتملة مثل التأمين على الحياة والتأمين الصحي والتأمين على الممتلكات. يستخدم التأمين لتحويل المخاطر المالية على المؤسسات أو الأفراد للشركات التأمين. 7-وسائل الدفع الإلكترونية: تشمل البطاقات الائتمانية والبطاقات الاستهلاكية والتحويلات البنكية الإلكترونية والمحافظ الرقمية. تستخدم هذه الأدوات المالية لإجراء المعاملات المالية بسهولة وسرعة. 8-أدوات التخطيط للتقاعد: تشمل صناديق التوفير للتقاعد وحسابات الجمعية التعاونية للتقاعد. يساعد استخدام هذه الأدوات في التخطيط المبكر للتقاعد وتحقيق الاستقرار المالي في المرحلة المتقدمة من الحياة. 9- المشتقات: وتشمل الخيارات والعقود الآجلة والمبادلات. تستمد المشتقات قيمتها من أصل أو أداة مالية أساسية. تستخدم عادة للتحوط من تقلبات الأسعار أو لأغراض المضاربة. 10-الصناديق المشتركة: هي أدوات استثمارية تجمع الأموال من مستثمرين متعددين للاستثمار في محفظة متنوعة من الأسهم أو السندات أو الأوراق المالية الأخرى. تدار الصناديق المشتركة من قبل مديري الصناديق المحترفين. 11- الصناديق المتداولة في البورصة (ETFs): على غرار الصناديق المشتركة ، تجمع صناديق الاستثمار المتداولة أموال المستثمرين للاستثمار في محفظة متنوعة من الأوراق المالية. ومع ذلك ، يتم تداول صناديق الاستثمار المتداولة في البورصات مثل الأسهم الفردية ، مما يوفر للمستثمرين المرونة في الشراء والبيع طوال يوم التداول. 12-صناديق الاستثمار العقاري (REITs): هي الشركات التي تمتلك أو تشغل أو تمول العقارات المدرة للدخل. يمكن للمستثمرين شراء أسهم في صناديق الاستثمار العقاري ، مما يمنحهم التعرض للأصول العقارية دون شراء العقارات مباشرة. 13-السلع: وتشمل السلع المادية مثل الذهب والنفط والغاز الطبيعي والمنتجات الزراعية وغيرها. يمكن تداول السلع من خلال العقود الآجلة ، مما يسمح للمستثمرين بالمضاربة على تحركات الأسعار أو إدارة المخاطر المرتبطة بالأصول الأساسية. 14- التمويل الجماعي: هذه طريقة لجمع الأموال عن طريق جمع مساهمات صغيرة من عدد كبير من الأفراد ، عادةً من خلال منصات الإنترنت. يتم استخدامه بشكل شائع لتمويل المشاريع أو الشركات الناشئة أو المبادرات الاجتماعية. 15-رأس المال الاستثماري: يقدم أصحاب رأس المال الاستثماري التمويل للشركات في مرحلة مبكرة أو الشركات ذات النمو المرتفع مقابل الحصول على حصة في رأس المال. عادة ما يستثمرون في الشركات ذات إمكانات النمو الكبيرة. 16-العملات المشفرة: العملات الرقمية أو الافتراضية التي تستخدم التشفير للأمن. ومن الأمثلة على ذلك البيتكوين والإيثريوم. يمكن استخدام العملات المشفرة للمعاملات أو لأغراض الاستثمار، علما بأني لا اثق في مثل هذه التعاملات او هذا النوع من الاستثمار ولكن هو فعلا موجود بالسوق. 17- خطط التقاعد: خطط التقاعد التي وضعها أصحاب العمل أو الحكومات لتوفير الدخل للأفراد بعد التقاعد. أنها تساعد الأفراد على الادخار والاستثمار من أجل أمنهم المالي في المستقبل. 18- التعهيد الجماعي: وهو يتضمن تعهيد المهام أو الأفكار أو حل المشكلات إلى جمهور أو مجتمع. يمكن للأفراد أو المؤسسات استخدام منصات التعهيد الجماعي لجمع المدخلات أو الحلول الإبداعية أو التمويل. 19- السندات: هي سندات دين حيث يقرض المستثمرون أموالاً لمُصدر (حكومة أو بلدية أو شركة) مقابل مدفوعات فائدة دورية وعودة رأس المال عند الاستحقاق. 20-شهادة الإيداع (CD): القرص المضغوط هو وديعة لأجل مقدمة من البنوك والاتحادات الائتمانية ، حيث يقوم الأفراد بإيداع مبلغ معين من المال لفترة محددة بسعر فائدة ثابت. عادة ما يكون للأقراص المدمجة أسعار فائدة أعلى من حسابات التوفير العادية. 21- أذون الخزانة (أذون الخزانة): هي سندات دين قصيرة الأجل تصدرها الحكومة لتمويل أنشطتها. تُباع أذون الخزانة عادةً بخصم من قيمتها الاسمية وتوفر عائدًا ثابتًا للمستثمرين عند الاستحقاق. 22-المعاشات: المعاش هو منتج مالي تبيعه شركات التأمين ، ويوفر تدفق دخل مضمون للمقدم السنوي مقابل دفع مبلغ مقطوع أو سلسلة من المدفوعات. 23-عقود الخيار: توفر الخيارات للمشتري الحق ، ولكن ليس الالتزام ، بشراء (خيار الشراء) أو بيع (خيار البيع) أصل أساسي بسعر محدد مسبقًا خلال فترة زمنية محددة. تُستخدم الخيارات بشكل شائع للتحوط أو المضاربة على تحركات الأسعار 24- الاكتتاب العام الأولي (IPO): يحدث الاكتتاب العام عندما تعرض شركة خاصة أسهمها للجمهور لأول مرة. يمكن للمستثمرين شراء هذه الأسهم ويصبحوا مالكين جزئيًا للشركة. 25- صناديق التحوط: صناديق التحوط هي شراكات استثمارية خاصة تجمع الأموال من الأفراد ذوي الملاءة المالية العالية والمستثمرين المؤسسيين. يستخدمون استراتيجيات استثمار مختلفة ، مثل الصفقات الطويلة والقصيرة ، لتوليد عوائد ، وغالبًا ما تستهدف عوائد أعلى معدلة حسب المخاطر من الاستثمارات التقليدية. 26- المنتجات المهيكلة: هي أدوات مالية معقدة تجمع بين أصول أو مشتقات متعددة لتقديم ملامح مخصصة للمخاطر والعائد. تشمل الأمثلة التزامات الدين المضمونة (CDOs) والأوراق المالية المدعومة بالأصول (ABS). 27- أدوات سوق المال: توفر سندات الدين قصيرة الأجل هذه ، مثل أذون الخزانة والأوراق التجارية ، خيارًا استثماريًا منخفض المخاطر وعائدات منخفضة نسبيًا. أدوات سوق المال عالية السيولة وغالبًا ما تستخدم لإدارة المراكز النقدية. 28-الإقراض من نظير إلى نظير (P2P): تربط منصات الإقراض P2P المقترضين مباشرة بالمستثمرين الراغبين في إقراض المال. هذا الشكل من الإقراض يزيل الوسطاء الماليين التقليديين ، مما قد يوفر عوائد أعلى للمستثمرين ومعدلات أقل للمقترضين. من المهم ملاحظة أن كل أداة مالية تحمل مجموعة المخاطر والاعتبارات الخاصة بها. يُنصح بإجراء بحث شامل وفهم المخاطر المرتبطة والتشاور مع المتخصصين الماليين قبل اتخاذ أي قرارات استثمارية. مقالات ذات صلة:نبذه عن تحليل البيانات المالية ( تحليل القوائم المالية )مختصر شرح المؤشرات المالية المهمةالنسبة الحالية (Current Ratio)
