
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
أخطار الممتلكات
حريق في مخزن، أو سيل يغرق مصنعًا، أو سرقة معدات من موقع عمل: هذه أمثلة على أخطار الممتلكات، أي المخاطر التي تصيب الأصول المادية التي تملكها المنشأة أو الفرد. وقد تكون خسائرها أكبر بكثير من قيمة الأصل المفقود نفسه، بسبب توقف العمل وفقدان العملاء. مصادر أخطار الممتلكات طبيعية: الزلازل، والبراكين، والسيول والفيضانات، والعواصف، والصواعق. بشرية غير متعمدة: الحريق بسبب ماس كهربائي أو إهمال، وحوادث النقل. بشرية متعمدة: السرقة، والتخريب، والاحتيال. تقنية: أعطال الآلات، والهجمات الإلكترونية على أنظمة التحكم. ولمفهوم الخطر وأنواعه عمومًا راجع مفهوم الخطر. الخسائر المباشرة وغير المباشرة النوعالمعنىأمثلة خسائر مباشرةالنقص في قيمة الأصل نفسه نتيجة الحادثتكلفة إعادة بناء المبنى المحترق، وقيمة البضاعة التالفة خسائر غير مباشرةخسائر تترتب على الحادث لكنها لا تصيب الأصل نفسهتوقف الإنتاج، والأرباح الضائعة، واستمرار الرواتب والإيجار، وتكاليف مقر مؤقت، وفقدان عملاء والخسائر غير المباشرة كثيرًا ما تفوق المباشرة؛ فمصنع يتوقف ثلاثة أشهر قد يخسر عملاء لا يعودون أبدًا. طرق مواجهة أخطار الممتلكات الوقاية: أنظمة إنذار وإطفاء، وصيانة كهربائية، وحراسة وكاميرات، وتخزين سليم. التقليل: توزيع المخزون على أكثر من مخزن، ونسخ احتياطي للبيانات خارج الموقع. التأمين: تأمين الحريق والسرقة والأخطار الشاملة على الممتلكات، وتأمين توقف الأعمال لتغطية الخسائر غير المباشرة. خطة استمرارية الأعمال: مسبقة التحضير لكيفية مواصلة العمل بعد الحادث. المعالجة المحاسبية: مثال احترق مخزن قيمته الدفترية 900,000 جنيه، وبضاعة بتكلفة 600,000 جنيه. أقرت شركة التأمين تعويضًا 1,100,000 جنيه. البيانمديندائن من حـ/ خسائر حريق1,500,000 إلى حـ/ المبنى (بالصافي بعد مجمع الإهلاك)900,000 إلى حـ/ المخزون600,000 من حـ/ شركة التأمين (عند إقرار التعويض)1,100,000 إلى حـ/ تعويضات التأمين1,100,000 صافي الخسارة 400,000 جنيه. ووفق المعايير الدولية، تثبت الخسارة عند وقوع الحادث، ويثبت التعويض عندما يصبح مستحقًا فعليًا، لا عند مجرد تقديم المطالبة، ولا يجوز المقاصة بينهما قبل ذلك. ويشرح مقال الخسائر الرأسمالية معالجة خسائر الأصول. وإذا وقع الحريق بعد تاريخ القوائم المالية وقبل اعتمادها، فهو حدث لاحق غير معدل يفصح عنه إذا كان جوهريًا، وفق IAS 10. التأمين الكافي: مشكلة «تحت التأمين» إذا أمنت الشركة على مخزون قيمته الفعلية 2,000,000 جنيه بمبلغ 1,000,000 فقط، فكثير من الوثائق تطبق «شرط النسبية»: في خسارة جزئية 500,000، يدفع المؤمن نسبة التأمين إلى القيمة فقط (50%) أي 250,000 جنيه. لذلك يجب تحديث مبالغ التأمين مع ارتفاع قيم الأصول والمخزون، خاصة في فترات التضخم. الأسئلة الشائعة هل تغطي وثيقة الحريق الأرباح الضائعة؟ عادة لا، تحتاج الشركة وثيقة تأمين خسارة الأرباح أو توقف الأعمال. كيف يقسط التأمين محاسبيًا؟ القسط السنوي المدفوع مقدمًا يوزع على مدة الوثيقة، والجزء الذي يخص فترة قادمة مصروف مقدم. ما دور المحاسب في إدارة هذه المخاطر؟ تحديث سجل الأصول بقيمها، ومقارنتها بمبالغ التأمين، والتنبيه إلى أي نقص، والاحتفاظ بنسخ من السجلات خارج الموقع لتسهيل المطالبة. مقالات ذات صلة:نصائح قد تساعدك على النجاح في الجامعةالأسباب التي تدعونا إلى ترجمة العمليات المالية التي تتم بالعملة الأجنبية ( أهمية ترجمة القوائم المالية )الأجوبة القاطعة في مقابلات المحاسبين المتوقعة 2020
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
شهادة المحاسب القانوني المعتمد C P A Certified Public Accountant
شهادة المحاسب القانوني المعتمد CPA (Certified Public Accountant) هي الترخيص المهني للمحاسبين في الولايات المتحدة، ومن أكثر الشهادات المحاسبية شهرة في العالم. يضع الاختبار المعهد الأمريكي للمحاسبين القانونيين AICPA، وتمنح الرخصة مجالس المحاسبة في كل ولاية، وتنظم الاختبارات بالتنسيق مع NASBA. لمن تناسب؟ من يعمل أو يطمح للعمل في مكاتب المراجعة الكبرى. العاملون في شركات أمريكية أو شركات تطبق المبادئ الأمريكية US GAAP. المهتمون بالمراجعة والضرائب الأمريكية والتقارير المالية. متطلبات التأهل تختلف المتطلبات من ولاية لأخرى، لكنها تشمل غالبًا: التعليم: عدد معين من الساعات الدراسية الجامعية مع حد أدنى من مواد المحاسبة والأعمال، ويجري تقييم الشهادات الأجنبية لمعادلتها. الاختبار: اجتياز الأقسام الأربعة بدرجة 75 على الأقل لكل قسم، خلال نافذة زمنية محددة. الخبرة: عادة سنة إلى سنتين تحت إشراف CPA للحصول على الرخصة. اختبار الأخلاقيات في كثير من الولايات. أقسام الاختبار (نموذج CPA Evolution) منذ 2024 يتكون الاختبار من ثلاثة أقسام أساسية إلزامية، وقسم تخصص يختاره المرشح: القسمالمحتوى AUD (أساسي)المراجعة والتأكيد والأخلاقيات المهنية FAR (أساسي)المحاسبة والتقارير المالية REG (أساسي)الضرائب الأمريكية وقانون الأعمال BAR (تخصص)تحليل الأعمال والتقارير المتقدمة ISC (تخصص)نظم المعلومات والرقابة عليها TCP (تخصص)الالتزام الضريبي والتخطيط وتتغير التفاصيل والرسوم والنوافذ الزمنية، فيرجع إلى المواقع الرسمية قبل التسجيل. خطة مذاكرة مقترحة إذا خصصت 15 ساعة أسبوعيًا، وكان القسم يحتاج نحو 120 ساعة، فمدة القسم = 120 ÷ 15 = 8 أسابيع، أي نحو 32 أسبوعًا للأقسام الأربعة دون احتساب فترات الراحة والإعادة. وكثيرون يبدأون بقسم FAR لأنه الأكبر ويبني أساسًا لبقية الأقسام، بينما يفضل آخرون البدء بالقسم الأقرب لعملهم. طبيعة الأسئلة يتكون كل قسم من أسئلة اختيار من متعدد، وأسئلة محاكاة مهام عملية (Task-Based Simulations) تطلب من المرشح إعداد قيود، أو تحليل مستندات، أو استكمال جداول، أو البحث في نصوص المعايير. وتمثل المحاكاة نسبة كبيرة من الدرجة، فلا يكفي حفظ القواعد دون تدريب على تطبيقها. نصائح للنجاح اختر مقرر مراجعة معتمدًا وحل أكبر عدد من الأسئلة التدريبية. خطط ترتيب الأقسام بحيث لا تنتهي النافذة الزمنية لقسم ناجح قبل اجتياز البقية. تعود على القراءة السريعة للحالات الطويلة بالإنجليزية. راجع نقاط ضعفك بعد كل اختبار تجريبي بدلًا من إعادة المنهج كله. مقارنة سريعة الشهادةالتركيز CPAالمراجعة والضرائب والمبادئ الأمريكية CMAالمحاسبة الإدارية والإدارة المالية ACCAشاملة بمنظور المعايير الدولية DipIFRالمعايير الدولية للتقرير المالي وللتفصيل في شهادة المحاسبة الإدارية راجع شهادة CMA، وللبدايات المهنية كيف تبدأ رحلتك في المحاسبة. الأسئلة الشائعة هل يمكن دخول الاختبار من خارج الولايات المتحدة؟ نعم، يتاح الاختبار في عدد من الدول، منها دول عربية، بشروط الولاية التي يتقدم إليها المرشح. هل تفيد CPA في بلد يطبق المعايير الدولية؟ نعم، فالمراجعة والأخلاقيات والتحليل مهارات عامة، وكثير من مكاتب المراجعة تقدرها. مقالات ذات صلة:ماهية محفظة الأوراق الماليةمكتبة المؤسسة العامة للتعليم الفني والتدريب المهني ( 15 كتاب في المحاسبة )نصائح قد تساعدك على النجاح في الجامعة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
مفهوم إدارة المستودعات
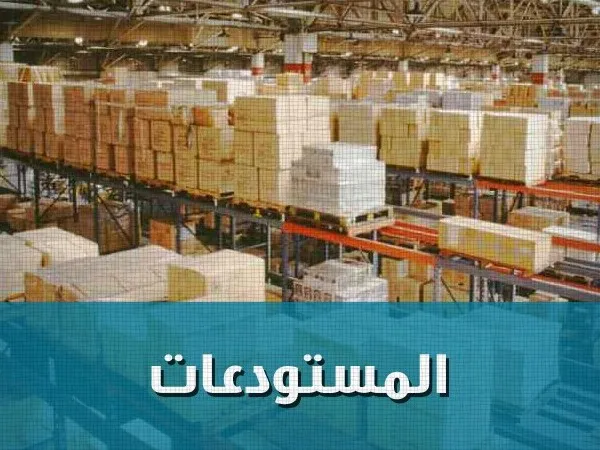
مفهوم إدارة المستودعات تعد وظيفة التخزين من أقدم الوظائف التي مارسها الإنسان منذ أقدم العصور، فقد مارسها سيدنا يوسف عليه السلام عندما ولاه عزيز مصر خزائن الأرض، قال تعالى " قال اجعلني على خزائن الأرض إني حفيظ عليم " وقد تنامت أهمية التخزين عبر العصور نتيجة الحاجة إلى تخزين المواد التي يتم إنتاجها سواء كانت زراعية أو صناعية لحين القيام ببيعها أو توزيعها على المستفيدين منها. فالتخزين هو الوظيفة التي يتم من خلالها حفظ المواد والسلع، منذ تصنيعها أو شرائها وحتى يتم صرفها أو طلبها من قبل الجهات التي تحتاجها لسد احتياج أو غرض محدد. فمثلا يتم تخزين المواد المكتبية في شركة ما أو جهاز حكومي لسد احتياجات موظفيها من الأقلام أو الأوراق أو الأثاث المكتبي، وفي وزارة الصحة مثلا يتم تخزين الأدوية لحين طلبها من قبل المستشفيات أو مراكز الرعاية الأولية التابعة لها لسد احتياجات المواطنين من دواء معين ... الخ. وفي المصانع يتم تخزين المواد الأولية أو المواد الخام وشبه المصنعة حتى يتم صرفها لوحدات الإنتاج للقيام بتصنيعها، وفي المرحلة الثانية يتم تخزين المواد المصنعة حتى يتم صرفها لتلبية احتياجات عملاء المصنع من تلك المواد. كما تعرف وظيفة التخزين أيضا ً بأنها تخطيط وتنظيم عمليات استلام المواد والمستلزمات والمحافظة عليها وإمداد الجهات الطالبة باحتياجاتها في الوقت المناسب. أما إدارة المخازن أو المستودعات فهي الإدارة المعنية بالاحتفاظ بالمخزون والمحافظة عليه، وتخطيط وتنظيم وتنفيذ ورقابة إجراءات التخزين، وصرف المخزون حسب الكميات والنوعيات المقررة للإدارات والأقسام الطالبة والمستخدمة لمواد المخزون. ويتضح من التعريف السابق أن إدارة المستودعات تؤدي مهمتين رئيستين هما: الاحتفاظ بالمواد: وهي عملية تخزين المواد ذاتها بحيث يتم تخزينها وترتيبها في المستودعات من حين دخولها للمستودع إلى حين صرفها للجهات الطالبة. المحافظة على المواد: وهي عملية المحافظة على المواد المخزنة من التلف وضمان سلامتها وبقائها صالحة للاستخدام من حين دخولها للمستودع إلى حين صرفها للجهات الطالبة. مقالات ذات صلة:الإستثمار العقاري Investment Propertyماهية محفظة الأوراق الماليةمكتبة المؤسسة العامة للتعليم الفني والتدريب المهني ( 15 كتاب في المحاسبة )
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
الأهداف الرئيسة لوظيفة التخزين
الأهداف الرئيسة لوظيفة التخزين استلام المواد والمنتجات المطلوب تخزينها بدقة وبما يضمن سلامتها. ضمان تدفق المواد والمنتجات المخزنة للجهات المستفيدة في الوقت المناسب. المحافظة على المخزون من التلف والضياع والفقد. تقليل تكاليف التخزين إلى أقصى حد ممكن. استخدام المساحات المتاحة في المستودعات بما يضمن انسيابية تداول المواد المخزنة بكفاءة. مساعدة إدارة المشتريات في تحديد الكميات المناسبة للشراء من المواد والأصناف. مقالات ذات صلة:أهداف إدارة الموارد البشرية13 نصيحة للمحاسبتعرف على المدير المالي
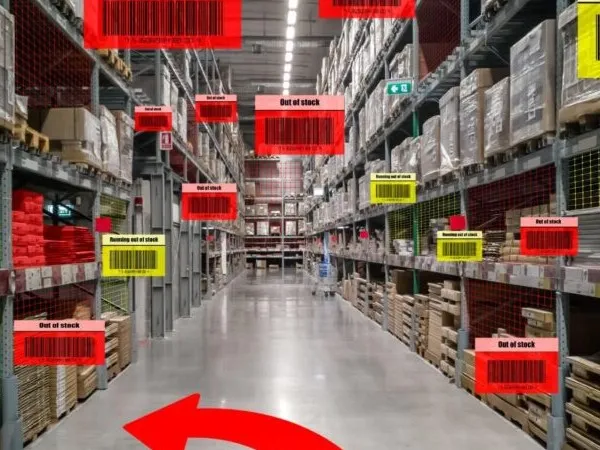
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
الشروط اللازمة لتحقيق أهداف إدارة المستودعات
الشروط اللازمة لتحقيق أهداف إدارة المستودعات 1- الاحتفاظ بأقل مستوى من المخزون؛ وذلك لتقليل تكاليف التخزين ورأس المال المستثمر في المخزون. 2- تمييز المخزون عن طريق تعريف الأصناف ووضع التصنيف والترميز المناسب لكل منها. 3- فحص المواد المستلمة قبل إدخالها للمستودعات بما يضمن سلامة المواد المخزنة من حيث الكمية والجودة وصلاحيتها للاستخدام. 4- وضع الأصناف المخزنة في الأماكن المخصصة لها بما يضمن سهولة الحصول عليها وسلامة تخزينها. 5- القيام بإجراءات الصرف للجهات الطالبة وفقا للضوابط المناسبة بما ذلك تعبئة وتغليف ونقل المواد المطلوب صرفها بشكل سليم ودقيق. 6- تسجيل حركة المواد المخزنة المستلمة والمصروفة وتحديد أرصدة المخازن والقيمة المالية لها. 7- مراقبة المخزون للتأكد من الاحتفاظ بالكميات المناسبة من المواد لمواجهة الاحتياجات بشكل دوري وتقليل تكاليف التخزين إلى أقصى حد ممكن. 8- الاحتفاظ بسجلات التخزين المتعلقة بعمليات صرف المواد واستلامها وأرصدتها. 9- تطبيق إجراءات الأمن والسلامة في المستودعات. 10- رفع التقارير الدورية عن حالة المستودعات وما تم إنجازه من أعمال للإدارة المسؤولة. مقالات ذات صلة:وظائف إدارة الموارد البشريةأهداف إدارة الموارد البشرية13 نصيحة للمحاسب
