
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عين على الأسواق
- بواسطة فريق إعداد المجلة
- September 07, 2026
نمو قطاع التكنولوجيا المالية في الخليج: الإمارات والبحرين تيسّر البيئة التنظيمية للابتكار المالي
نمو قطاع التكنولوجيا المالية في الخليج: الإمارات والبحرين تيسّر البيئة التنظيمية للابتكار المالي يشهد قطاع التكنولوجيا المالية (FinTech) في دول الخليج طفرة غير مسبوقة، مع جهود مكثفة من الجهات التنظيمية لتسهيل نمو الشركات الناشئة وتعزيز الابتكار المالي، مع الحفاظ على حماية المستهلك. تقرير حديث من The National يشير إلى أن الإمارات العربية المتحدة والبحرين قدّمتا مزيدًا من المرونة للشركات الناشئة في القطاع، ما يمكّنها من إطلاق منتجات وخدمات مالية حديثة بسرعة أكبر وبتكاليف أقل. بيئة تنظيمية محفّزة للنمو تتضمن الإجراءات التنظيمية الجديدة في الإمارات والبحرين: تسريع تراخيص شركات FinTech لتقليل الوقت المستغرق للإطلاق. إتاحة بيئة اختبار Sandbox لتجربة المنتجات المالية الجديدة تحت إشراف الجهات الرقابية. مرونة في المتطلبات الرأسمالية للشركات الناشئة دون المساس بسلامة النظام المالي. هذه المرونة التنظيمية تُسهل للشركات الناشئة التوسع في مجالات الدفع الرقمي، الإقراض الرقمي، إدارة الثروات، والتقنيات المالية المبتكرة الأخرى. أهمية القطاع نمو قطاع التكنولوجيا المالية في الخليج يُعد محركًا مهمًا للابتكار والاستثمار، لأنه: يوفّر فرص تمويل للشركات الناشئة والمشروعات التقنية. يفتح الباب أمام حلول مالية مبتكرة للمستهلكين والشركات الصغيرة والمتوسطة. يشكّل نواة لتحول اقتصادي أوسع يرتكز على الاقتصاد الرقمي والتقنيات الحديثة. خبير في المجال المالي يرى أن: "تيسير البيئة التنظيمية يدعم التحوّل نحو اقتصاد أكثر رقمنة وكفاءة، ويجعل الخليج وجهة جذابة للمستثمرين العالميين في قطاع FinTech." مع الدعم الحكومي والبيئة التنظيمية المشجعة، يُتوقع أن يشهد قطاع التكنولوجيا المالية في الخليج نموًا مستدامًا، مع زيادة في الاستثمارات في الشركات الناشئة وحلول الدفع الرقمي، ما يرسّخ مكانة المنطقة كمركز مالي مبتكر في الشرق الأوسط. مقالات ذات صلة:اختصارات العملات حول العالمالسياسة النقدية،الأهداف والغايات - الأدوار والآثارالعمليات المحاسبية للعملة الأجنبية

عاجل
- بواسطة مدير التحرير
- September 07, 2026
العمليات المحاسبية للعملة الأجنبية
العمليات المحاسبية للعملة الأجنبية أولا: المحاسبة عن العمليات الخارجية: عندما تتعامل شركه محليه في الأسواق الخارجية فإنها تتعرض للكثير من مشكلات التسويق والنقل والمشكلات المالية . ومن أهم تلك المشكلات المالية : تقلبات أسعار صرف العملات الاجنبيه التي تتم بها التعاقدات في السوق الدولية. فمثلا: إذا اشترت شركه سعوديه آلات من شركه المانيه فقد تطلب الاخيره سداد ثمن الصفقة با اليورو ,وهذا يعني انه على الشركة السعودية التعامل مع احد البنوك لاستبدال اليورو بالريال السعودي ,وهذا يعني أيضا إن الشركة السعودية قد تحقق أرباح أو تتحمل خسائر نتيجة تقلبات قيمه اليورو بالنسبة للريال السعودي. ولا تقتصر المشكلات المالية على ذلك فقط بل تتضمن أيضا كل التعاملات التي تقتضي دفع أو تحصيل عملة أجنبيه أو الدخول في تعاقدات يتم الدفع أو التحصيل فيها بالعملة الأجنبية. مثل: عمليات الاستيراد والتصدير والاقتراض والإقراض بعملات أخرى غير العملة المحلية. بالإضافة إلى الاستثمارات التي تتم بواسطة شركات محليه في منشات أجنبيه سواء كان ذلك بطريق مباشر عن طريق امتلاك فروع تعمل في دوله أجنبيه , أو غير مباشر عن طريقه امتلاك أسهم في رأس مال شركات أجنبيه . المفاهيم المستخدمة في أسواق تبادل العملات : معدل الاستبدال أو سعر الصرف هو عبارة عن معدل تبادل وحدة واحدة لعملة معينه وبين عدد الوحدات التي يتم تبادلها من عمله أخرى (1 دولار = 3.75 ريال سعودي ) . ونفرق هنا بين سعرين للصرف. الأول: سعر صرف فوري: هو سعر صرف العملة للصفقات الحالية ويتم الإعلان عن أسعار الصرف الفوري بواسطة شركه الصرافة و البنوك التي تتعامل في العملة بصفه مستمرة وعند الإعلان عن أسعار الصرف يتم نشر كلا من سعر الشراء وسعر البيع في وقت واحد ويمكن نشر أسعار صرف العملات بطريقتين : معدل سعر الصرف المباشر: وهو ذلك المبلغ الذي يتم دفعه من العملة المحلية للحصول على وحدة واحدة من العملة الاجنبيه حيث يتم التعبير مثلا عن المعدل المباشر لسعر صرف الريال بالنسبة للدولار على أساس عدد الريالات مقابل دولار واحد = 3.75 ريال. معدل سعر الصرف غير المباشر : وهو ذلك المبلغ الذي يتم دفعه من العملة الاجنبيه للحصول على وحدة واحدة من العملة المحلية وهو عبارة عن مقلوب المعدل المباشر , فمثلا يتم التعبير عن المعدل غير المباشر للريال بالنسبة للدولار على أساس عدد الدولارات مقابل ريال واحد . 1 ريال = 1 دولار = 0,67 دولار 3.75 الثاني : سعر الصرف الآجل أو المستقبلي : هو سعر الصرف للصفقات المستقبلية وعاده تتم التعاقدات على السعر الآجل على مده تتراوح بين ( 30-180) يوم , وعادة في أوقات الاستقرار الاقتصادي (والتي نادرا ماتحدث ) يتساوى كلا من سعر الصرف الفوري مع سعر الصرف الآجل . المحاسبة عن العمليات الخارجية : تعبر العمليات التي تتم بالعملات الأجنبية عن أنشطه اقتصاديه يتم التعبير عن مبالغها بالعملة الأجنبية وليس بالعملة المحلية ومن ثم يجب على احد أطراف العملية استبدال عملته بعمله أجنبيه حتى يتمكن من الوفاء بالتزاماته . وحتى يمكن تسجيل مثل تلك الصفقات في دفاتر الشركة الملزمة بسداد العملة الاجنبيه يجب ترجمه قيمه الصفقة إلى العملة التي تستخدمها الشركة في التسجيل في دفاترها وفي إعداد قوائمها المالية , بالإضافة إلى ذلك وفي نهاية كل عام عند إعداد القوائم المالية يجب أن تقوم الشركة بتعديل ارصده الحسابات التي تمثل ارتباطات بعمله أجنبيه لتعكس اثر التغير في أسعار الصرف وبالطبع قد يترتب على عمليه التعديل المذكورة تحقيق أرباح أو خسائر بالنسبة للشركة يجب أن تظهر في قوائمها المالية . مثال: في 1/1/1427هه اشترت شركه سعوديه 10000يورو للاحتفاظ بها لتوقع حاجتها لها قريبا لسداد ثمن بعض الصفقات ,وقد كان سعر الصرف 4.5 ريال ← لليورو. و في 30/12/1427 تاريخ إعداد القوائم المالية كان سعر الصرف 4.4 ريال ← لليورو. و في 1/2/1428 تم بيع اليورو الذي تحتفظ به الشركة بسعر 4.6 ريال ←لليورو . المطلوب: إجراء القيود اللازمة لإثبات العمليات السابقة. لتحميل المادة إضغط على حمل الملف أدناه ثانيا : المعالجة المحاسبية لعمليات الاستيراد والتصدير با العملة الاجنبيه : تتم معظم صفقات الاستيراد والتصدير في الأسواق الدولية عن طريق فتح اعتمادات مستنديه ومنح تسهيلات ائتمانية ومن ثم ظهور حسابات المدينين والدائنين في دفاتر طرفي الصفقة وإذا تضمنت الصفقة دفع أو تحصيل القيمة بعمله أجنبيه يجب قياس قيمتها بالعملة المحلية حتى يمكن إثباتها في الدفاتر وتتم عمليه القياس بترجمة القيمة التي تم التعاقد عليها باستخدام سعر الصرف الفوري السائد وقت التعاقد . إذا تم إعداد القوائم المالية قبل سداد الالتزامات أو تحصيل الديون المترتبة على الصفقة فلابد من تعديل قيمه تلك الالتزامات والديون الواجبة التسوية بالعملة الأجنبية لتعكس الأرباح أو الخسائر الناتجة من تغير أسعار الصرف وقت إعداد القوائم المالية عن تلك التي كانت سائدة عند إتمام الصفقة , وفي هذه الحالة يتم استخدام سعر الصرف الفوري السائد وقت إعداد القوائم المالية في إجراء التسوية . * في ضوء ماسبق يمكن عرض المعالجة المحاسبية لعمليات الاستيراد والتصدير با العملة الاجنبيه كما يلي : في تاريخ إتمام الصفقة يتم تسجيل قيمتها بالعملة المحلية باستخدام سعر الصرف الفوري في نفس التاريخ . عند إعداد القوائم المالية في نهاية العام تتم إعادة تقييم بنود المدينين بالعملة الأجنبية باستخدام سعر الصرف الفوري في نهاية العام ويتم إثبات الفروق المترتبة على إعادة التقييم كأرباح أو خسائر العملات الأجنبية وتظهر بقائمه الدخل المعدة عن العام الحالي . في تاريخ الاستحقاق (سداد أو تحصيل ) قيمه الصفقة تتم إعادة تقييم المديونية باستخدام سعر الصرف الفوري في تاريخ الاستحقاق ويتم في نفس الوقت إثبات الفروق المترتبة على إعادة التقييم كأرباح أو خسائر العملات الأجنبية وتظهر في قائمه الدخل المعدة عن العام الحالي . ** ويلاحظ إن المعالجة السابقة تتفق مع المعيار الأمريكي , رقم 52 حيث يعتبر إن عمليه الشراء أو البيع منفصلة تماما عن عمليه الارتباط بعمله تخالف العملة المحلية وتعرف هذه المعالجة باسم " طريقه الصفقتين " بمقتضى هذه الطريقة يتم الاعتراف بالمكاسب أو الخسائر الناتجة عن إعادة تقييم الأصول و الالتزامات المقومة بعملات أجنبيه وتضمينها قائمه الدخل عن العام الذي فيه تغيرات في سعر الصرف . مقالات ذات صلة:السيسي يأمر بتوسيع نطاق التنقيب عن النفط والغاز والتعدين، وتقديم حوافز جديدة للمستثمرينمصر تكشف عن خطة لاقتراض 2.524 تريليون جنيه مصري من السوق المحلية خلال الربع الثاني من السنة المالية 2025/2026السعودية تخفّض علاوات الرواتب للمواهب الأجنبية: تحوّل مفصلي في سياسات التوظيف ورؤية 2030
جديد
- بواسطة فريق تحرير مجلة المحاسب العربي
- September 07, 2026
مخاطر سلاسل الإمداد العالمية: كيف يقرأها المحاسب في القوائم المالية؟
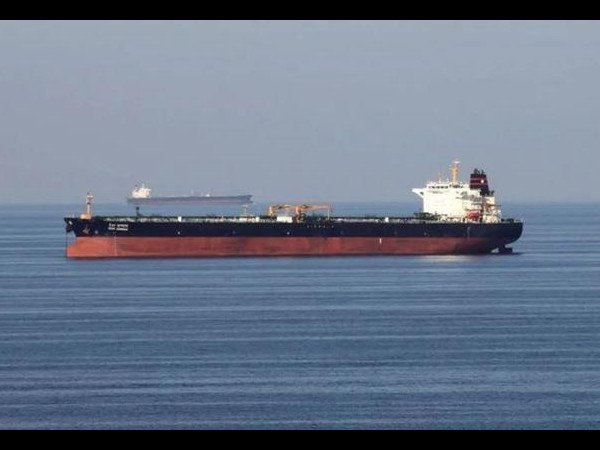
أي اضطراب في سلاسل الإمداد العالمية، سواء بسبب تأخر الشحن أو ارتفاع تكاليف النقل أو نقص مواد خام معينة، ينعكس في النهاية على بند تكلفة البضاعة المباعة في قائمة الدخل، وقد يضغط على هامش الربح الإجمالي إذا لم تتمكن الشركة من تمرير هذه التكلفة الإضافية للعميل النهائي. الشركات التي تعتمد على مورد واحد أو منطقة جغرافية واحدة تكون أكثر عرضة لهذه الصدمات مقارنة بتلك التي نوّعت قاعدة مورديها. لهذا السبب أصبحت استراتيجية "تنويع سلسلة الإمداد" جزءاً أساسياً من إدارة المخاطر التشغيلية في كثير من الشركات الكبرى بعد التجارب التي مرت بها الأسواق العالمية في السنوات الأخيرة. من الناحية المحاسبية، يُنصح بمراجعة سياسة تقييم المخزون بانتظام في فترات اضطراب سلاسل الإمداد، خاصة إذا ارتفعت تكلفة الشراء بشكل ملحوظ، للتأكد من أن طريقة التقييم المتبعة (مثل الوارد أولاً صادر أولاً) لا تزال تعكس الواقع الاقتصادي الفعلي للمخزون المتاح. كما تحتاج الإدارة المالية لمراجعة العقود طويلة الأجل مع الموردين للتأكد من وجود بنود مرونة كافية تسمح بتعديل الكميات أو الأسعار عند حدوث ظروف استثنائية، بدلاً من الالتزام الجامد بشروط قد تصبح غير عملية في ظل ظروف سوق متغيرة.
جديد
- بواسطة فريق تحرير مجلة المحاسب العربي
- September 07, 2026
أمن الطاقة: كيف تدير الدول تنويع مصادر الغاز والبترول؟
يُعتبر تنويع مصادر إمداد الطاقة من أهم استراتيجيات الأمن القومي الاقتصادي لأي دولة، سواء كانت مستوردة أو منتجة للطاقة، لأن الاعتماد على مصدر واحد أو مسار توريد واحد يجعل الاقتصاد بأكمله عرضة لأي اضطراب لوجستي أو تجاري في تلك النقطة تحديداً. تلجأ كثير من الدول لتوقيع عقود توريد طويلة الأجل للغاز الطبيعي المسال (LNG) مع أكثر من مصدر جغرافي، بالإضافة إلى الاستثمار في بنية تحتية مرنة قادرة على استقبال الشحنات من موانئ متعددة، وهو ما يمنحها هامش مناورة أكبر عند حدوث أي تعطل مؤقت في أحد مصادر الإمداد المعتادة. على صعيد المنتجات البترولية المكررة، مثل البنزين والسولار، تعمل الحكومات على تعزيز الطاقة الاستيعابية لمعامل التكرير المحلية وصيانتها بانتظام، إلى جانب الاحتفاظ بمخزونات احتياطية موزعة جغرافياً، لضمان استمرار التوريد للسوق المحلي حتى في ظل ظروف استثنائية. من منظور الشركات الصناعية التي تعتمد بشكل كبير على الطاقة كمدخل إنتاجي رئيسي، متابعة سياسات أمن الطاقة الحكومية ومدى استقرار الإمدادات يساعد على تقييم المخاطر التشغيلية بشكل أدق عند التخطيط للتوسع أو التعاقد على عقود توريد طويلة الأجل.
جديد
- بواسطة الادمن
- September 07, 2026
أهداف تكوين محفظة الأوراق المالية
أهداف تكوين محفظة الأوراق المالية يحقق تكوين محفظة الأوراق المالية عدداً من الأهداف وتتمثل في الاستثمار الطويل أو القصير الأجل وكذا طبيعة الداخل المتوقع من الاستثمار في ضوء الخطط المالية المستقبلية، وفي ضوء ذك يتم اختيار نوع الورقة المالية التي تتناسب مع الأهداف، ومن هذه الأهداف[1]:- * حماية الأموال المستثمرة من هبوط قيمتها الشرائية نتيجة التضخم. * تنمية المحفظة، أي تضخم قيمتها الرأسمالية. * تحقيق عائد دوري ودخل إضافي رأسمالي ناتج من الأرباح الرأسمالية للبيع بأكبر من القيمة الشرائية. * التأمين ضد المخاطر ولا سيما مخاطر انخفاض القوة الشرائية . * تحقيق تنمية مستمرة في الأموال المستثمرة. * تثبيت واستقرار العائد دون التقليل من العائد المتوقع2. * توفير مصدر آخر للسيولة يتم اللجوء إلية عند الحاجة حيث يمكن بيع الأوراق المالية عند الحاجة للحصول على النقدية السائلة بدلاً من قيام البنك بالإقتراض3 * تقليل مخاطر التعرض للضرائب على إيرادات القروض،حيث أن الإيرادات الناتجة من الأوراق المالية معفاة من الضرائب وبالتالي يمكن تعويض جانباً من الضرائب المدفوعة على إيرادات محفظة القروض. * تدعيم موقف البنك أمام المستثمرين وحملة الأسهم1 ومن هنا نرى أن أهداف تكوين محفظة الأوراق المالية متعددة فقد يكون الهدف مزيج من بعض أو كل هذه الأهداف، حيث يسعى البنك إلى تحقيق تلك الأهداف من خلال سياسة الاستثمار المبنية على خطة التي تعتبر بمثابة مرشد واضح لفلسفة وأهداف الاستثمار في البنك. [1] د محمد سويلم، " إدارة البنوك وبورصات الأوراق المالية"، المنصورة، بدون ناشر، 1995، ص (382) 2 أ. جلال إبراهيم العبد، إدارة محفظة الأوراق المالية – دراسات" ، الاسكندرية، بدون ناشر ، 1999، ص(3) 3 سياسة الاستثمار في البنوك" مجلة البنوك، القاهرة، العدد 29، مايو/يونيو 2001 ص1 1 سياسة الاستثمار في البنوك، مرجع سابق، ص 1. * يمد البنك بمرونة كافية في إدارة أصوله نظراً لان مكونات المحفظة يمكن التصرف فيها بسهولة ومرونة أكبر من محفظة القروض. مقالات ذات صلة:الإقراض الداخلي بين البنوك Inter Bank Loansالخدمات المصرفيةتصكيك الديون Securitization