
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
 طرق تقدير شهرة المحل
 أكثر من 1700 مصطلح مالي ومحاسبي باللغة العربية الانجليزية
 تعرف على كيفية الاستثمار فى أوراق حقوق الملكية
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 15 فبراير 2025
من يستخدم البيانات المحاسبية ؟
المحاسبة نظام معلومات، وقيمة أي معلومة تتحدد بمن يستخدمها وكيف يستخدمها. فالرقم نفسه في قائمة الدخل قد يعني للمدير شيئًا، وللبنك شيئًا آخر، وللمستثمر شيئًا ثالثًا. وفهم احتياجات مستخدمي البيانات المحاسبية هو ما يجعل المحاسب يعد تقارير مفيدة، لا مجرد أرقام صحيحة. المستخدمون الداخليون الإدارة العليا ومجلس الإدارة تحتاج معلومات للتخطيط والرقابة واتخاذ القرار: ربحية كل منتج وفرع، والتكاليف، والموازنات ومقارنتها بالفعلي، والسيولة المتوقعة. وهذه المعلومات تأتي غالبًا من المحاسبة الإدارية والتقارير الداخلية، لا من القوائم المنشورة وحدها. ويشرح مقال التكاليف في القرارات الإدارية أمثلة على ذلك. مديرو الإدارات مدير المبيعات يتابع المبيعات والتحصيل والخصومات، ومدير الإنتاج يتابع تكلفة الوحدة والهالك، ومدير المشتريات يتابع الأسعار والمخزون. العاملون يهتمون باستقرار الشركة وقدرتها على دفع الرواتب والمكافآت، وبنظم الحوافز المرتبطة بالأرباح، وبحقوقهم في صناديق التأمين أو نهاية الخدمة. المستخدمون الخارجيون المستثمرون الحاليون والمحتملون هم المستخدم الرئيسي الذي يستهدفه الإطار المفاهيمي للتقرير المالي: يحتاجون معلومات تساعدهم في تقييم العائد المتوقع والمخاطر وقدرة الشركة على توليد تدفقات نقدية مستقبلية، وتقييم كفاءة الإدارة في استخدام الموارد. ويشرح شرح الإطار المفاهيمي هذا الهدف. المقرضون والبنوك يهتمون بالقدرة على السداد: السيولة، ونسب المديونية، وتغطية الفوائد، والتدفق النقدي التشغيلي، والضمانات. الموردون والدائنون التجاريون يقررون حدود الائتمان ومدة السداد بناء على سيولة العميل وانتظامه. العملاء خاصة في العقود الطويلة، مثل المقاولات والتوريدات المستمرة، يهتمون باستمرار المورد وقدرته على الوفاء بالتزاماته. الجهات الحكومية والرقابية مصلحة الضرائب وهيئة الزكاة لتحديد الوعاء، وهيئات الرقابة المالية وأسواق المال لحماية المستثمرين، والبنوك المركزية للرقابة على البنوك، وجهات الإحصاء لإعداد الحسابات القومية. الجمهور والمجتمع يهتم بأثر الشركة على التوظيف والبيئة والمجتمع المحلي، وتزايد هذا الاهتمام مع تقارير الاستدامة. ماذا يقرأ كل مستخدم؟ المستخدمالسؤال الأساسيأهم ما يقرؤه الإدارةأين نربح وأين نخسر؟تقارير الربحية والتكاليف والموازنات المستثمرهل العائد يستحق المخاطرة؟قائمة الدخل، والتدفقات النقدية، وربحية السهم البنكهل سيسدد في الموعد؟السيولة، والمديونية، والتدفق النقدي الموردكم أعطيه من ائتمان؟السيولة وفترة السداد الضرائب والزكاةما الوعاء الصحيح؟الإيرادات والتكاليف والأصول الزكوية العاملونهل الشركة مستقرة؟الربحية والسيولة والاستمرارية مثال: رقم واحد، قراءات مختلفة شركة أعلنت ارتفاع صافي الربح 30%، مع ارتفاع رصيد العملاء 70%، وتدفق نقدي تشغيلي سالب: المدير التنفيذي يرى نجاح خطة المبيعات. البنك يرى خطرًا على السيولة ويطلب تفاصيل أعمار الديون قبل تجديد التسهيلات. المستثمر الحذر يسأل عن جودة الأرباح وشروط الائتمان الجديدة. مصلحة الضرائب تهتم بالإيراد المحقق بغض النظر عن التحصيل. لذلك يجب أن تكون القوائم والإيضاحات كاملة بما يكفي ليجيب كل مستخدم عن سؤاله. ويوضح مقال الفرق بين قائمة الدخل وقائمة التدفقات النقدية سبب اختلاف هذه القراءات. الخصائص التي تجعل المعلومة مفيدة وفق الإطار المفاهيمي، الخاصيتان الأساسيتان هما الملاءمة (أن تؤثر المعلومة في القرار) والتمثيل الصادق (أن تكون كاملة ومحايدة وخالية من الأخطاء)، وتعززهما القابلية للمقارنة، والقابلية للتحقق، والتوقيت المناسب، والقابلية للفهم. الأسئلة الشائعة من المستخدم الرئيسي للقوائم المالية ذات الغرض العام؟ المستثمرون والمقرضون والدائنون الحاليون والمحتملون، لأنهم لا يستطيعون غالبًا مطالبة الشركة بتقارير خاصة بهم. هل تكفي القوائم المنشورة للإدارة؟ لا، الإدارة تحتاج تقارير داخلية أكثر تفصيلًا وتكرارًا، مثل تقارير يومية وشهرية حسب المنتج والفرع والعميل. ما علاقة ذلك بعمل المحاسب اليومي؟ عندما يعرف المحاسب من سيقرأ تقريره ولماذا، يختار مستوى التفصيل وطريقة العرض المناسبة، فيصبح تقريره أداة قرار لا مجرد أرقام. راجع مقومات المحاسب الناجح. مقالات ذات صلة:بدل الديون المعدومةمخاطر الاعمال والمخاطر المالية Business and Financial Riskالتمويل عن طريق الحسابات المتراكمة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 15 فبراير 2025
الجهات المستفادة من المحاسبة المالية
تنتج المحاسبة المالية قوائم مالية ذات غرض عام: قائمة المركز المالي، وقائمة الأرباح والخسائر، وقائمة التدفقات النقدية، وقائمة التغير في حقوق الملكية. وهذه القوائم موجهة لأطراف كثيرة خارج المنشأة وداخلها، لكل منها سؤال مختلف يبحث عن إجابته. المستخدمون الرئيسيون وفق الإطار المفاهيمي يحدد الإطار المفاهيمي المستخدمين الرئيسيين للتقارير المالية بأنهم المستثمرون الحاليون والمحتملون، والمقرضون، والدائنون الآخرون، لأنهم لا يستطيعون إلزام المنشأة بتقديم معلومات خاصة لهم، فيعتمدون على القوائم المنشورة لاتخاذ قرارات تقديم الموارد. الجهات المستفيدة وما تبحث عنه الملاك والمستثمرون يهتمون بالربحية والعائد على الاستثمار والتوزيعات واحتمالات النمو، لتقرير الشراء أو البيع أو الاحتفاظ بالأسهم. البنوك والمقرضون يهتمون بقدرة المنشأة على سداد الفوائد والأصل في مواعيدها: السيولة، ونسبة المديونية، والتدفقات النقدية التشغيلية. الموردون والدائنون التجاريون يهتمون بالسيولة قصيرة الأجل لتقرير منح الائتمان وحدوده. العملاء يهتمون باستمرار المنشأة، خاصة في العقود الطويلة والضمانات وقطع الغيار. العاملون ونقاباتهم يهتمون باستقرار المنشأة وقدرتها على دفع الأجور والمكافآت ومزايا نهاية الخدمة. الحكومة والجهات الرقابية مصلحة الضرائب لتحديد الوعاء الضريبي، وهيئات سوق المال لحماية المستثمرين، والأجهزة الإحصائية لإعداد الحسابات القومية. الإدارة تستخدم القوائم لتقييم أدائها ومقارنته بالخطط، وإن كانت تحتاج تفاصيل أكثر توفرها المحاسبة الإدارية. مثال: الأرقام نفسها بعيون مختلفة شركة بياناتها: صافي ربح 2,000,000 جنيه، عدد الأسهم 1,000,000 سهم، أصول متداولة 3,000,000، التزامات متداولة 1,500,000، تدفق نقدي تشغيلي 1,800,000، أقساط وفوائد قروض السنة 600,000. المستخدمالمؤشرالحسابالنتيجة المستثمرربحية السهم2,000,000 ÷ 1,000,0002 جنيه الموردنسبة التداول3,000,000 ÷ 1,500,0002 مرة البنكتغطية خدمة الدين نقديًا1,800,000 ÷ 600,0003 مرات كل طرف يركز على جزء مختلف من القوائم نفسها، ولذلك يجب أن تكون المعلومات ملائمة وتعبر بصدق، وهي الخصائص النوعية التي تناولها موضوع أهداف القوائم المالية ذات الغرض العام. تطور مهم اعتبارًا من 1 يناير 2027 يحل IFRS 18 محل IAS 1 في عرض القوائم المالية، فيفرض مجاميع فرعية موحدة في قائمة الأرباح والخسائر، مثل ربح التشغيل، ويطلب الإفصاح عن مقاييس الأداء التي تحددها الإدارة، مما يسهل المقارنة على المستخدمين. وللمزيد راجع وظائف القوائم المالية. الأسئلة الشائعة لماذا لا تعد القوائم لكل مستخدم على حدة؟ لأن التكلفة ستكون باهظة؛ فتعد قوائم عامة تلبي الاحتياجات المشتركة، ويطلب أصحاب النفوذ كالبنوك ومصلحة الضرائب بيانات إضافية. هل الإدارة مستخدم رئيسي؟ لا وفق الإطار المفاهيمي، لأنها تستطيع الحصول على ما تحتاجه من داخل المنشأة. مقالات ذات صلة:المدير المالي التقليدي و المدير المالي الحديث15 خطوة للعمل في شركة ( مؤسسة ) قائمة وليس لديها اي دفاتر منتظمة؟تعرف على ما هي حوكمة الشركات ؟
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
أهمية القوائم ( التقارير ) المالية
القوائم المالية هي اللغة التي تتحدث بها المنشأة مع العالم الخارجي. من خلالها يقرر المستثمر الشراء أو البيع، ويقرر البنك منح القرض أو رفضه، وتقيم الإدارة أداءها، وتحدد الجهات الحكومية الضرائب. وتكمن أهميتها في أنها تقدم معلومات منظمة وقابلة للمقارنة تساعد على تقييم قدرة المنشأة على توليد التدفقات النقدية وتوقيتها ودرجة التأكد منها. من يستخدم القوائم المالية ولماذا؟ المستخدمما يبحث عنه المستثمرون الحاليون والمحتملونالربحية والنمو وقدرة الشركة على توزيع الأرباح البنوك والمقرضونالسيولة والقدرة على سداد الأصل والفوائد الموردونقدرة العميل على السداد في الآجال المتفق عليها الإدارةتقييم الأداء واتخاذ قرارات التسعير والتوسع والتمويل الجهات الحكوميةالوعاء الضريبي والإحصاءات والرقابة على الشركات الموظفوناستقرار المنشأة وفرص المكافآت والإطار المفاهيمي يعتبر المستثمرين والمقرضين المستخدمين الرئيسيين للقوائم ذات الغرض العام، كما في أهداف القوائم المالية ذات الغرض العام. ماذا تقدم كل قائمة؟ قائمة المركز المالي: الموارد التي تسيطر عليها المنشأة والتزاماتها في تاريخ معين. قائمة الأرباح أو الخسائر والدخل الشامل: الأداء خلال الفترة. قائمة التدفقات النقدية: مصادر النقدية واستخداماتها في التشغيل والاستثمار والتمويل. قائمة التغير في حقوق الملكية: حركة رأس المال والأرباح المحتجزة والتوزيعات، وتفاصيلها في قائمة التغيير في حقوق الملكية. الإيضاحات: السياسات المحاسبية والتقديرات والتفاصيل التي لا تظهر في الأرقام. هذه القوائم مترابطة، فصافي الربح ينتقل إلى حقوق الملكية، والتغير في النقدية يطابق رصيدها في المركز المالي. راجع العلاقة بين بنود القوائم المالية ووظائف القوائم المالية. مثال: ما الذي تكشفه القوائم معًا؟ شركة حققت مبيعات 5,000,000 جنيه وصافي ربح 400,000 جنيه، وتدفقًا نقديًا من التشغيل 550,000 جنيه: هامش صافي الربح = 400,000 ÷ 5,000,000 = 8%. نسبة التدفق التشغيلي إلى صافي الربح = 550,000 ÷ 400,000 = 1.375 مرة. النسبة الأكبر من 1 تعني أن الأرباح مدعومة بنقدية فعلية، وهو مؤشر جيد على جودة الأرباح. أما لو كان التدفق التشغيلي 100,000 جنيه فقط مع الربح نفسه، فهذا يستدعي فحص الذمم المدينة والمخزون؛ فربما تحققت المبيعات على الورق دون تحصيل. هذه القراءة لا تتاح من قائمة واحدة، بل من الربط بينها. ما الجديد مع IFRS 18؟ اعتبارًا من 1 يناير 2027 يحل IFRS 18 العرض والإفصاح في القوائم المالية محل IAS 1، ومن أبرز تغييراته: تبويب الإيرادات والمصروفات في فئات: التشغيل، والاستثمار، والتمويل. مجاميع فرعية إلزامية: الربح التشغيلي، والربح قبل التمويل وضرائب الدخل. الإفصاح عن مقاييس الأداء التي تحددها الإدارة ومطابقتها مع أرقام المعايير. الهدف زيادة قابلية المقارنة بين الشركات. ولخطوات الإعداد العملي راجع خطوات إعداد القوائم المالية. الأسئلة الشائعة هل تكفي قائمة الدخل للحكم على الشركة؟ لا؛ الربح وحده قد يخفي ضعف السيولة أو تضخم الديون، ويجب قراءته مع المركز المالي والتدفقات النقدية. لماذا الإيضاحات مهمة؟ لأنها تشرح السياسات والتقديرات والالتزامات المحتملة التي قد تغير فهم الأرقام تمامًا. مقالات ذات صلة:الابتكارات في المحاسبة المالية والتقارير المالية المستدامةأهمية قائمة التدفقات النقديةأهداف التقارير المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
من هم مستخدمو البيانات المالية
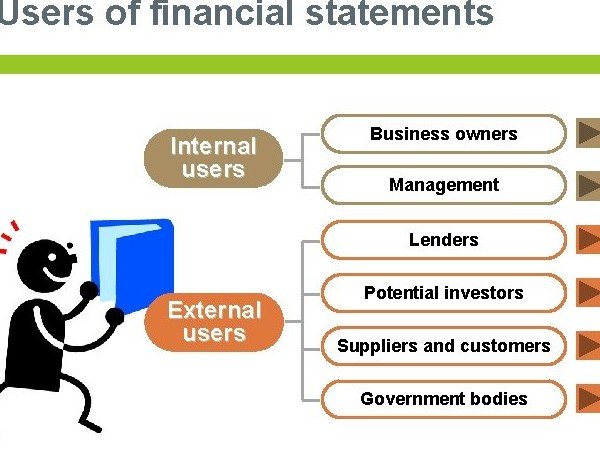
من هم مستخدمو البيانات المالية من الواضح أن الهدف من المحاسبة هو توفير المعلومات للمستخدمين لاتخاذ القرار. لكن من هم بالضبط هؤلاء "مستخدمو البيانات المالية"؟ وما هي المعلومات التي يحتاجونها بالفعل؟ دعونا نعد. 1. الملاك والمستثمرون يحتاج المساهمون في الشركات إلى معلومات مالية لمساعدتهم على اتخاذ قرارات بشأن ما يجب فعله باستثماراتهم (أسهم الأسهم) ، أي الاحتفاظ بالمزيد أو بيعه أو شرائه. يحتاج المستثمرون المحتملون إلى معلومات لتقييم إمكانات الشركة للنجاح والربحية. بالطريقة نفسها ، يحتاج أصحاب الأعمال الصغيرة إلى معلومات مالية لتحديد ما إذا كان العمل التجاري مربحًا وما إذا كانوا سيستمرون أو يتحسنون أو يسقطون. 2. الإدارة في الشركات الصغيرة ، قد تشمل الإدارة المالكين. ومع ذلك ، في المؤسسات الضخمة ، عادة ما تتكون الإدارة من محترفين معينين يتم تكليفهم بمسؤولية تشغيل الأعمال أو جزء من العمل. يعملون كوكلاء للمالكين. يواجه المديرون ، سواء كانوا ملاكًا أو مستخدمين ، قرارات اقتصادية بانتظام - ما مقدار الإمدادات التي سنشتريها؟ هل لدينا نقود كافية؟ كم ربحنا العام الماضي؟ هل حققنا أهدافنا؟ كل هذه الأسئلة والعديد من القرارات التجارية الأخرى تتطلب تحليل المعلومات المحاسبية. 3. المقرضون يهتم مقرضو الأموال مثل البنوك والمؤسسات المالية وحملة السندات بقدرة الشركة على سداد الالتزامات عند الاستحقاق (الملاءة). 4. الدائنون التجاريون أو الموردون مثل المقرضين ، يهتم الدائنون التجاريون أو الموردون بقدرة الشركة على سداد الالتزامات عندما تصبح مستحقة. ومع ذلك فهم مهتمون بشكل خاص بسيولة الشركة - قدرتها على سداد الالتزامات قصيرة الأجل. 5. الحكومة تهتم الهيئات الحاكمة للدولة ، وخاصة السلطات الضريبية ، بالمعلومات المالية للكيان لأغراض الضرائب والأغراض التنظيمية. يتم احتساب الضرائب على أساس نتائج العمليات والأسس الضريبية الأخرى. بشكل عام ، تود الدولة معرفة مقدار ما يدفعه دافع الضرائب لتحديد الضريبة المستحقة عليه. 6. الموظفين يهتم الموظفون بربحية الشركة واستقرارها. هم بعد قدرة الشركة على دفع الرواتب وتقديم مزايا الموظفين. قد يكونون مهتمين أيضًا بمركزها المالي وأدائها لتقييم احتمالات توسع الشركة ، ومعها ، فرص التطوير الوظيفي. 7. العملاء عندما تكون هناك مشاركة طويلة الأجل أو عقد بين الشركة وعملائها ، يصبح العملاء مهتمين بقدرة الشركة على الاستمرار في وجودها والحفاظ على استقرار العمليات. تزداد هذه الحاجة أيضًا في الحالات التي يعتمد فيها العملاء على الكيان. على سبيل المثال ، يعتمد الموزع (البائع) ، العميل في هذه الحالة ، على الشركة المصنعة التي يشتري منها العناصر التي يعيد بيعها. 8. عامة الجمهور يمكن لأي شخص خارج الشركة مثل الباحثين والطلاب والمحللين وغيرهم أن يهتم بالبيانات المالية للشركة لسبب وجيه - سواء كان ذلك للبحث الشخصي أو تحليلات الصناعة والقطاع أو التقرير المدرسي أو لمجرد إرضاء فضول الفرد. المستخدمون الداخليون والخارجيون يمكن تصنيف المستخدمين إلى مستخدمين داخليين وخارجيين. يشير المستخدمون الداخليون إلى المديرين الذين يستخدمون المعلومات المحاسبية في اتخاذ القرارات المتعلقة بعمليات الشركة. من ناحية أخرى ، لا يشارك المستخدمون الخارجيون في عمليات الشركة ولكن لديهم بعض المصالح المالية. يمكن تصنيف المستخدمين الخارجيين إلى مستخدمين لهم مصلحة مالية مباشرة - مالكون ومستثمرون ودائنون ؛ والمستخدمين ذوي المصالح المالية غير المباشرة - الحكومة والموظفون والعملاء وغيرهم. الماخذ الرئيسية في المحاسبة ، يشير المستخدمون إلى الأطراف المهتمة بالمعلومات حول المعلومات المالية للكيان. يشملوا: المالكون / المستثمرون - توليد الأرباح والعوائد والنمو الإدارة - لاتخاذ القرارات التشغيلية والاستراتيجية المقرضون - قدرة الشركة على سداد القروض الموردون / الدائنون - القدرة على تسوية الالتزامات التجارية الحكومة - الضرائب والأغراض التنظيمية الموظفون - التعويضات والأمن الوظيفي العملاء - القدرة على البقاء في العمل والوفاء بالوعود عامة الناس - الأبحاث والأخبار المالية وما إلى ذلك. مقالات ذات صلة:قائمة التغيير في حقوق الملكيةترجمة المعايير الدولية لاعداد التقارير الماليةالقوائم المالية المجمعة
