
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
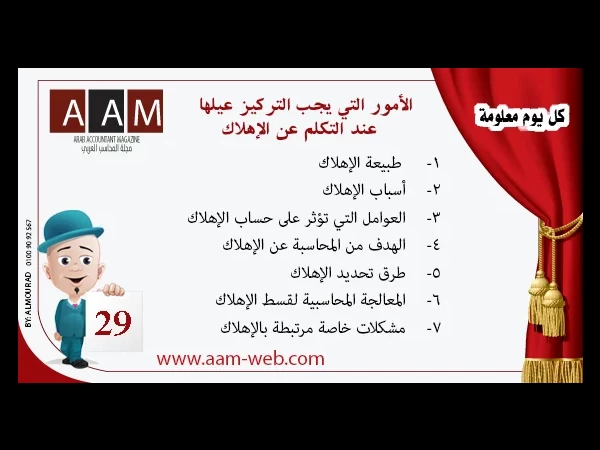
معلومة رقم 29 - الأمور التي يجب التركيز عيلها عند التكلم عن الإهلاك
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 2 مارس 2025
- 5 دقيقة قراءة
- 1967
حجم الخط
في هذا المقال 15 أقسام
- 1. طبيعة الإهلاك
- 2. أسباب الإهلاك
- 3. العوامل التي تؤثر في حساب الإهلاك
- 4. الهدف من المحاسبة عن الإهلاك
- 5. طرق تحديد الإهلاك بالأرقام
- طريقة القسط الثابت
- طريقة القسط المتناقص (الرصيد المتناقص المضاعف)
- طريقة وحدات الإنتاج
- 6. المعالجة المحاسبية لقسط الإهلاك
- 7. مشكلات خاصة مرتبطة بالإهلاك
- بيع الأصل أو استبعاده قبل نهاية عمره
- الأسئلة الشائعة
- هل الإهلاك يوفر نقدية لاستبدال الأصل؟
- هل يجب أن تتطابق طريقة الإهلاك المحاسبية مع الضريبية؟
- هل يتوقف الإهلاك إذا توقف استخدام الأصل مؤقتًا؟
عندما تشتري شركة سيارة أو آلة أو جهاز حاسب، فهي لا تستهلك قيمته في سنة واحدة، بل تستفيد منه سنوات. والإهلاك هو الطريقة التي يوزع بها المحاسب تكلفة هذا الأصل على سنوات استفادته منه. في هذه المعلومة نجمع الموضوع كله في سبع نقاط أساسية يجب أن يركز عليها أي محاسب أو طالب عند الحديث عن الإهلاك.
1. طبيعة الإهلاك
الإهلاك هو التوزيع المنتظم للمبلغ القابل للإهلاك من الأصل الثابت على مدى عمره الإنتاجي. والمبلغ القابل للإهلاك = تكلفة الأصل - القيمة المتبقية المتوقعة في نهاية عمره. والنقطة التي يخطئ فيها كثيرون: الإهلاك ليس محاولة لتقدير القيمة السوقية للأصل، بل هو توزيع للتكلفة وفق مبدأ مقابلة الإيرادات بالمصروفات. ولهذا قد تكون القيمة الدفترية لمبنى بعد عشرين عامًا أقل كثيرًا من قيمته في السوق.
إعلان
ويستخدم مصطلح الإهلاك للأصول الملموسة، و«الاستنفاد» للموارد الطبيعية، و«الإطفاء» للأصول غير الملموسة، كما يشرح مقال الفرق بين الإهلاك والاستهلاك والإطفاء.
2. أسباب الإهلاك
- الاستعمال: التآكل المادي نتيجة التشغيل.
- مرور الزمن: تأثير العوامل الطبيعية حتى لو لم يستخدم الأصل.
- التقادم الفني: ظهور تقنية أحدث تجعل الأصل أقل كفاءة اقتصاديًا، مثل أجهزة الحاسب.
- القيود القانونية: انتهاء مدة عقد أو ترخيص يحدد مدة الاستفادة من الأصل.
3. العوامل التي تؤثر في حساب الإهلاك
- تكلفة الأصل: سعر الشراء مضافًا إليه كل ما يلزم لجعله جاهزًا للاستخدام، مثل النقل والتركيب والرسوم الجمركية غير المستردة.
- العمر الإنتاجي: الفترة المتوقع أن يستخدم فيها الأصل، أو عدد الوحدات المتوقع إنتاجها.
- القيمة المتبقية: ما يتوقع الحصول عليه من بيع الأصل في نهاية عمره بعد خصم تكاليف البيع.
- طريقة الإهلاك: التي تعكس نمط استفادة المنشأة من الأصل.
وتفصيل هذه العوامل في العوامل التي تؤثر في حساب الإهلاك.
4. الهدف من المحاسبة عن الإهلاك
- تحميل كل فترة بنصيبها العادل من تكلفة الأصل، فيظهر الربح الحقيقي.
- إظهار الأصول بقيمتها الدفترية الصحيحة في قائمة المركز المالي.
- المحافظة على رأس المال، لأن الربح المحسوب بعد الإهلاك يمنع توزيع جزء من رأس المال على أنه ربح.
- الأغراض الضريبية، حيث يعد الإهلاك مصروفًا مقبولًا ضريبيًا وفق قواعد القانون.
ويكمل الصورة مقال أهمية وأهداف حساب الإهلاك.
5. طرق تحديد الإهلاك بالأرقام
آلة تكلفتها 220,000 جنيه، وقيمتها المتبقية المتوقعة 20,000 جنيه، وعمرها الإنتاجي 4 سنوات، ويتوقع أن تنتج 100,000 وحدة خلال عمرها.
إعلان
طريقة القسط الثابت
القسط السنوي = (220,000 - 20,000) ÷ 4 = 50,000 جنيه كل سنة. مناسبة للأصول التي تستفيد منها المنشأة بالتساوي، مثل المباني والأثاث.
طريقة القسط المتناقص (الرصيد المتناقص المضاعف)
المعدل = ضعف معدل القسط الثابت = 2 × 25% = 50%، ويطبق على القيمة الدفترية أول كل سنة:
| السنة | القيمة الدفترية أول السنة | الإهلاك | القيمة الدفترية آخر السنة |
|---|---|---|---|
| 1 | 220,000 | 110,000 | 110,000 |
| 2 | 110,000 | 55,000 | 55,000 |
| 3 | 55,000 | 27,500 | 27,500 |
| 4 | 27,500 | 7,500 | 20,000 |
في السنة الأخيرة يقتصر الإهلاك على ما يوصل القيمة الدفترية إلى القيمة المتبقية. وهذه الطريقة مناسبة للأصول التي تكون منفعتها أكبر في سنواتها الأولى، مثل الأجهزة الإلكترونية والسيارات.
طريقة وحدات الإنتاج
معدل الوحدة = 200,000 ÷ 100,000 = 2 جنيه للوحدة. إذا أنتجت الآلة 30,000 وحدة في السنة الأولى، فالإهلاك = 60,000 جنيه. مناسبة عندما يرتبط استهلاك الأصل بحجم التشغيل.
وللتوسع في الطرق راجع طرق حساب قسط الإهلاك والجزء الثاني.
6. المعالجة المحاسبية لقسط الإهلاك
بطريقة مجمع الإهلاك، وهي الأكثر استخدامًا، يبقى الأصل بتكلفته التاريخية ويتجمع الإهلاك في حساب مقابل:
| البيان | مدين | دائن |
|---|---|---|
| من حـ/ مصروف الإهلاك | 50,000 | |
| إلى حـ/ مجمع إهلاك الآلات | 50,000 |
ويقفل مصروف الإهلاك في قائمة الدخل، ويظهر مجمع الإهلاك مطروحًا من تكلفة الأصل في قائمة المركز المالي. وهذا القيد من أهم قيود التسويات الجردية في نهاية الفترة. ولمشاهدة الشرح مرئيًا راجع المعالجة المحاسبية لقسط الإهلاك.
7. مشكلات خاصة مرتبطة بالإهلاك
- تغيير العمر الإنتاجي أو القيمة المتبقية: يعد تغييرًا في تقدير محاسبي، يعالج بأثر مستقبلي على القيمة الدفترية المتبقية، ولا تعدل السنوات السابقة، وفق IAS 8.
- الإضافات والتحسينات: ما يطيل عمر الأصل أو يزيد طاقته يضاف إلى تكلفته ويهلك، أما الصيانة الدورية فمصروف.
- الأصول المشتراة خلال السنة: يحسب الإهلاك من تاريخ جاهزية الأصل للاستخدام، أي لجزء من السنة.
- الأراضي: لا تهلك عادة، لأن عمرها غير محدود.
- المكونات: يطلب IAS 16 إهلاك كل مكون جوهري له عمر مختلف بشكل منفصل، مثل محرك الطائرة وهيكلها.
- الاضمحلال: إذا انخفضت القيمة القابلة للاسترداد عن القيمة الدفترية، تسجل خسارة اضمحلال وفق IAS 36.
وتفاصيل هذه النقاط في مشكلات خاصة مرتبطة بالإهلاك وشرح IAS 16 العقارات والآلات والمعدات.
بيع الأصل أو استبعاده قبل نهاية عمره
إذا باعت الشركة الآلة في المثال السابق (طريقة القسط الثابت) في نهاية السنة الثانية بمبلغ 130,000 جنيه، فإن القيمة الدفترية في تاريخ البيع = 220,000 - (50,000 × 2) = 120,000 جنيه، والربح الرأسمالي = 10,000 جنيه:
| البيان | مدين | دائن |
|---|---|---|
| من حـ/ البنك | 130,000 | |
| من حـ/ مجمع إهلاك الآلات | 100,000 | |
| إلى حـ/ الآلات | 220,000 | |
| إلى حـ/ أرباح بيع أصول ثابتة | 10,000 |
ويظهر الربح أو الخسارة في قائمة الدخل، بينما يستبعد الأصل ومجمع إهلاكه من الدفاتر.
الأسئلة الشائعة
هل الإهلاك يوفر نقدية لاستبدال الأصل؟
لا يوفر نقدية مباشرة، لأنه قيد بلا حركة نقدية، لكنه يخفض الربح القابل للتوزيع، فيحتفظ داخل الشركة بموارد تعادل قيمته.
هل يجب أن تتطابق طريقة الإهلاك المحاسبية مع الضريبية؟
لا يشترط؛ كثير من القوانين تحدد نسبًا ضريبية خاصة، ويعالج الفرق بينها وبين الإهلاك المحاسبي في الضرائب المؤجلة وفق IAS 12.
هل يتوقف الإهلاك إذا توقف استخدام الأصل مؤقتًا؟
بطريقة القسط الثابت لا يتوقف، لأن الإهلاك يستمر ما دام الأصل متاحًا للاستخدام، إلا إذا صنف محتفظًا به للبيع. أما بطريقة وحدات الإنتاج فيكون الإهلاك صفرًا في فترة عدم الإنتاج.
مصطلحات في هذا المقال
🧮 حاسبة إهلاك الأصول
احسب الإهلاك المحاسبي بثلاث طرق والإهلاك الضريبي المصري.
قبل ما تحسب الإهلاك، فيه نقاط مهمة لازم تركز عليها الأول.
الموضوعات المشابهه

- 1 مارس 2025
معلومة رقم 37 - النقود الورقية الالزامية

- 1 مارس 2025
معلومة رقم 36 - النقود الورقية الإئتمانية
- 1 مارس 2025

0 تعليقات