
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
 شهادة محاسب دولي عربي قانوني معتمد IACPA
 شهرة المحل السالبة
 حوكمة الشركات - الرقابة ضد الفساد المالي والإداري
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
طرق تقدير شهرة المحل
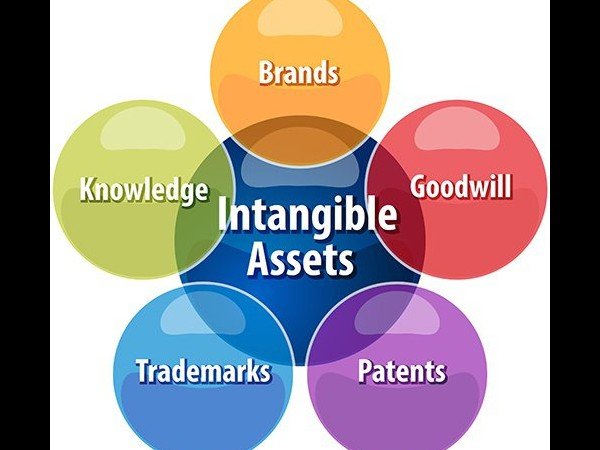
طرق تقدير شهرة المحل عند قياس شهرة المحل نجد وجهتي نظر حول طبيعتها 1- اعتبار الشهرة موارد وظروف غير ملموسة ناتجة عن عوامل إيجابية مثل كفاءة المنشأة تؤدي إلى إعطاء المنشأة مزايا اقتصادية نسبية وتقاس عن طريق إيجاد الفرق بين سعر المنشأة القائمة والقيمة السوقية العادلة لصافي أصولها الملموسة وغير الملموسة الممكن تحديدها ذاتيا وهو أسلوب التقويم الشامل 2- اعتبار الشهرة بمثابة الأرباح المتوقعة الزائدة عن مستوى الربح العادي في المنشآت أو الأنشطة المماثلة وتسمى أسلوب تقويم الأرباح الزائدة. أسلوب التقويم الشامل: يعني زيادة سعر شراء المنشأة القائمة عن القيمة العادلة لصافي الأصول التي تم الحصول عليها أسلوب تقويم الأرباح الزائدة: يعني القدرة على تحقيق أرباح زائدة تفوق الربح العادي في المنشآت أو الأنشطة المماثلة وهذه الأرباح الزائدة أو غير العادية تمثل مؤشر عن وجود أصول غير محددة القيمة وغير ملموسة تساهم في تحقيقها وهي شهرة المحل. وتعتمد على عدة عوامل : 1- تحديد المعدل العادي للأرباح على الاستثمارات أو الأنشطة المماثلة أو في مجال الصناعة التي تعمل فيها المنشأة بتجديدها بصفة مستقلة أو الحصول على متوسط العائد في نفس الصناعة أو الحصول على نشرات أو إحصائيات مالية اقتصادية تعدها الجهات الحكومية أو دارسة القوائم المالية للمنشآت أو الأنشطة المماثلة وبتجديده يمكن تحديد الأرباح العادية المتوقعة للمنشأة كالتالي : الأرباح العادية المتوقعة = القيمة السوقية العادلة لصافي الأصول الممكن تحديدها X معدل الأرباح العادية 2- تحديد تقديرات الأرباح المستقبلية للمنشأة اعتمادا على متوسط الأرباح الفعلية في الماضي واعتبار المتوسط كمؤشر عن الأرباح المتوقع تحقيقها في المستقبل بعد إجراء أي تعديلات على هذا المتوسط باستبعاد العناصر غير المتكررة كالتالي : متوسط الأرباح الفعلية = مجموع الأرباح الفعلية لعدد من السنوات عدد السنوات + زيادة سنوية ناتجة عن طريقة استهلاك تم تغييرها - النقص الناتج عن استبعاد الأرباح غير العادية (غير المتكررة) = متوسط الأرباح الفعلية المعدل - الأرباح العادية المتوقعة = الأرباح الزائدة أو فوق العادية وهنا يتم تقدير شهرة المحل اعتمادا على الأرباح الزائدة أو غير العادية وفقا لعدة أساليب: 1- رسملة الأرباح الزائدة المتوقعة على ضوء العائد العادي يتم هنا تقدير الشهرة بافتراض عدم تحديد فترة معينة للمنافع المتوقعة القيمة المقتدرة للشهرة = الأرباح الزائدة X مقلوب معدل الربح العادي أو بطريقة أخرى القيمة المقدرة للشهرة = (متوسط الأرباح الفعلية المعدل X مقلوب معدل الربح العادي) - القيمة السوقية العادلة لصافي الأصول خصم الأرباح الزائدة المتوقعة بمعدل خصم مناسب: وهي تعني رسملة الأرباح الزائدة بمعدل الفائدة الذي يتم اختياره على أساس شخصي ويلاحظ أنه كلما ارتفع معدل الخصم كلما انخفضت القيمة الحالية والعكس صحيح قيمة الشهرة المقدرة = الأرباح الزائدة معدل الخصم (نسبة مئوية) وإن كان من المفضل استخدام معدل مرتفع عن معدل الأرباح العادية نظرا لما يصاحب الأرباح الزائدة من مخاطر وعدم تأكد خصم الأرباح الزائدة المتوقعة لعدد معين من السنوات لتحديد القيمة الحالية لهذه الأرباح: يتم اعتبار الشهرة على أنها القيمة الحالية للأرباح الزائدة لعدد من السنوات ويتم تحديد الفترة الزمنية بمعدل خصم معين قيمة الشهرة المقدرة = الأرباح الزائدة X معامل الخصم لدفعة سنوية لعدد من السنوات بمعدل معين شراء الأرباح الزائدة لعدد من السنوات: يتم احتسابها بطريقة سهلة كالتالي قيمة الشهرة المقدرة = الأرباح الزائدة X عدد السنوات المتوقع خلالها تحقيق هذه الأرباح استنفاد أو إطفاء شهرة المحل: تعددت وجهات النظر وتمحور الاختلاف في ثلاث وجهات نظر 1- تحميل شهرة المحل بالكامل على حقوق الملكية: ويعني إزالة شهرة المحل من الأصول فور إنهاء عملية الشراء بتحميلها على حساب الأرباح المحتجزة ويروا أن هذا يحقق الاتساق بين شهرة المحل المشتراة والشهرة المطورة ذاتيا داخل المنشأة التي تتم معالجتها على أنها مصروفات دورية لا تتم رسملتها كما يرون أن استنفاد شهرة المحل سنويا يؤدي إلى تحميل الإيرادات السنوية بنوعين من المصروفات: مصروفات الاستنفاد ومصروفات المحافظة على الشهرة أو تدعيمها كما يرون صعوبة تقدير الفترة الزمنية المتوقع الحصول خلالها على المنافع المستقبلية لشهرة المحل 2- الإبقاء على الشهرة في الدفاتر إلى أجل غير محدد ما لم يحدث انخفاض في قيمتها حيث يرون أنه يجب عدم استنفاد الشهرة والاحتفاظ بقيمتها كأصل دائم إلا إذا كان هناك ما يشير أن تدهور قيمتها ويرون أنه بدون وجود دليل كافي على الانخفاض فإن تخفيضها يعتبر حكما عشوائيا يؤدي إلى خلل في قياس الربح 3- استنفاد أو إطفاء الشهرة خلال عمرها الافتراضي حيث يرون أن يجب توزيع تكلفتها على سنوات عمرها الافتراضي تحقيقا لمبدأ مقابلة الإيرادات بالمصروفات حيث أن الشهرة هي تكلفة الحصول على الأرباح فوق العادية مما يجعل توزيع تكلفتها على السنوات المستفيدة أمرا منطقيا ومناسبا إدراكا من APB لوجود هذه الاختلافات فقد حسم الجدل في رأيه (17) إذ تبنى وجهة النظر الثالثة باستنفادها على عمرها الافتراضي على عمرها الافتراضي كما تؤكد مهنة المحاسبة على مايلي :- 1- يجب عدم إزالة شهرة المحل بالكامل فور الحصول عليها . 2- يجب استنفاد قيمة شهرة المحل خلال سنوات عمرها الافتراضي على ألا تتجاوز 40 عاما وهو الحد الأقصى لاستنفاد أو إطفاء الأصول غير الملموسة 3- يجب استخدام طريقة القسط الثابت لاستنفاد الشهرة ما لم تكن هناك طريقة أخرى أكثر ملاءمة منها كما يجب الإفصاح عن مصروف الاستنفاد من حيث طريقة احتسابه والعمر الافتراضي المقدر إن كان جوهريا. مقالات ذات صلة:أهمية التفرقة بين أنواع النفقاتبعض من مهام المدير المالي و مهام مدير الحساباتموقف القانون من الاحتياطيات السرية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 18 فبراير 2025
أنواع الاصول غير الملموسة
أنواع الاصول غير الملموسة تم نشر هذا المقال في مجلة المحاسب العربي العدد الثلاثون تم تصنيف أنواع الأصول الغير ملموسة إلى أربع أصناف • أولاً : يمكن التمييز بينها بحسب إمكانية تميزها عن غيرها من الأصول إلى : -1 أصول يمكن تميزها بصفة منفردة مثل حقوق الإختراع ، وحقوق الحكر ، وحقوق النشر . -2 أصول لا يمكن تميزها بصفة منفردة مثل شهرة المحل . •ثانيا ً : يمكن تميزها بحسب الإقتناء إلى -1 أصول مشتراه : هي الأصول التي يتم شراؤها من الغير بصفة منفردة أو نتيجة إندماج مجموعة من المنشأة مثل “ شهرة المحل “ . -2 أصول يتم تكونها داخليا ً : وهي التي يتم توينا داخل معامل المنشأة ومن أمثلتها حقوق الإختراع . • وقد حدد المعيار المصري التكلفة في البنود التالية - النفقات الخاصة بالمواد والخدمات المستخدمة أو المستهلكة في إنتاج الأصل غير الملموس - المرتبات والأجور والتكاليف الأخرى المرتبطة بالعاملين في إنشاء والأصل غير الملموس - المصروفات غير المباشرة الضرورية لإنشاء الأصل • وقد إستبعد المعيار - نفقات البيع والنفقات الإدارية والنفقات العامة الأخرى - الخسائر الناتجة من عدم الكفاءة وخسائر التشغيل الأولية - النفقات المتعلقة بتدريب العاملين من أجل تشغيل الأصل -3 أصول يتم الحصول عليها كمنحة حكومية : • ثالثا ً : يمكن التميز على أساس الفترة الزمنية التي تغطي المنافع المتوقعة -1 أصول تستفيد منها فترات معينة أو تحديد عمرها عن طريق نصوص قانونية ، مثل حقوق الحكر أو إستخدام أسماء تجارية . -2 أصول يرتبط عمرها بعوامل إنسانية مثل حقوق التأليف أو النشر -3 أصول ليس لها عمر محدد مثل الشهرة • رابعا ً : يمكن من خلال مدى إمكانية فصل الأصل عن المنشأة التميز بين الأنواع التالية -1 أصول تعبر عن حقوق يمكن تحويل ملكيتها للغير مثل حقوق التأليف والنشر والأصول القابلة للبيع مثل حقوق الإختراع . 2- أصول لا يمكن قصلها بذاتها عن المنشاة مثل الشهرة . كما انه يوجد أيضاً أصول لا يمكن تمييزها بصورة منفردة عن غيرها من الأصول مثل حقوق الإختراع : يعطي حق الإختراع لحاملة جميع الحقوق التي تخول له إستخدام ، وإنتاج ، وبيع منتج معين أو عملية معينة وذلك في خلال فترة معينة ، مجرد وجود حق إختراع لا يعني وجود أصل لدى الشركة حيث يشترط لإعتبارة أصلاً من وجهة النظر المحاسبية . العلامات التجارية : - هي كلمات أو رموز أو شكل غير متجا ً معينا ً ، وتعامل هذه الحقوق معاملة تختلف عن الأصول غير الملموسة حيث تتم رسملة أي نفقات تتعلق بالحصول عليها وتستفيد تكلفتها خلال العمر القانوني أو العمر الإقتصادي المحدد أيهما أقصر على الأ تزيد فترة الإستنفاذ عن أربعين عام حق الإمتياز : - عبارة عن ترتيب يعطي بمقتضاه طرف يسمى مانح الحق لطرف أخر يسمى المتمتع بالحق يعطي له الحق المطلق في تسويق منتج أو خدمة في حدود منطقة جغرافية معينة ، مثل التنقيب غن البترول في منطقة معينة . الشهرة : - تختلف الشهرة عن الأصول السابقة كونها ترتبط يوجود وحدة إقتصادية قائمة ، وهي تعبر عن قدرة المنشاة على تحقيق أرباح غير عادية أو تزيد عن المعدل العادي للعائد على رأس المال المستثمر في هذا النوع من النشاط الذي تعمل فية المنشاة من العوامل التي تترتب عليها الشهرة - كفاءة إدارة المنشأة - فاعلية السياسات الغعلانية - إستخدام مواصفات أو عمليات خاصة في إنتاج المنتج - القدرة الإئتمانية - وغيرها ................. مما تعطى سمعة طيبة عن المنشأة . مقالات ذات صلة:6 ركائز اساسية لتكون محاسب ناجح ؟التسويات الجرديةرأس المال : Capital
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
طبيعة الأصول غير الملموسة
طبيعة الأصول غير الملموسة تتميز بعدم وجود كيان مادي ملموس لها ومن أهم خصائصها هي عدم التأكد من المنافع المحتمل الحصول عليها من استخدم هذه الأصول بسبب صعوبة التنبؤ بالعمر الإنتاجي نظراً لعدم وجود عمر مادي للأصل من ناحية وصعوبة التنبؤ بالفترة التي يمكن أن يحقق فيها الأصل منافع للمنشأة وبسبب تعرض قيمة هذه الأصول لدرجة كبيرة من التقلبات وعدم وجود قيمة سوقية لبعض هذه الأصول لاقتصار منافعها على منشأة بعينها دون غيرها من المنشآت مقالات ذات صلة:المشكلات المتعلقة بالاستهلاك في الواقع العمليالمصروفات ما هي وما هي أنواعها؟مجموعة العلوم الشرعية ذات الصلة بالمعاملات المالية

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
حقوق التأليف والنشر
حقوق التأليف والنشر - يقصد بها أن تحتفظ الدولة للمؤلف أو الفنان أو صاحب العمل الأصلي في شتى المجالات العلمية والأدبية والفنية حقه في إنتاج ونشر وبيع إنتاجه عن طريق التسجيل والإشهار وتمنح حقوق التأليف والنشر عادة لمدة تساوي عمر المؤلف مضافا إليها خمسون عاماًُ تتمثل التكلفة في ثمن الشراء ونفقات التسجيل والإشهار ويتم رسملتها كأصل واستنفادها خلال مدة العمر الإنتاجي أو القانوني أيهما أقل ويتم استنفادها بأسرع وقت يمكن نظرا لظروف عدم التأكد المصاحبة للعمر الإنتاجي الأسماء والعلامات التجارية: الاسم أو العلامة التجارية عبارة عن كلمة أو عبارة أو رمز يميز أو يحدد منشأة معينة أو منتج معين ويكون حق استغلالها لمستخدمها الأصلي طالما كان مستمرا في استخدامها ويتم تسجيلها في الدفاتر على أساس التكلفة واستنفادها على فترات العمر الإنتاجي للأصل أو العمر القانوني أيهما اقل والتكلفة تكون ثمن الشراء مضافا إليها نفقات التسجيل والإشهار إذا كانت العلامة تم تطويرها ذاتيا فتكلفتها تقتصر على رسوم التسجيل والإشهار والتصميم فقط. مقالات ذات صلة:موقف القانون من الاحتياطيات السريةالاحتياطي السريالمشكلات المتعلقة بالاستهلاك في الواقع العملي
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
تكاليف إنتاج البرامج
تكاليف إنتاج البرامج مثل تكاليف التخطيط والتصميم والترميز والاختبار والتوثيق وإعداد مواد التدريب وميز المعيار بين ما ينفق قبل تحديد الصلاحية الفنية للمنتج أو العملية أو بعده والمقصود بالصلاحية الفنية: تاريخ استكمال التصميم التفصيلي للبرنامج وهو النقطة التي تتحقق عندها المنشأة من إمكانية إنتاج البرامج بعد التأكد من جدواها الفنية والتسويقية والمالية فهذه النقطة هي المحدد للمحاسبة عن التكاليف كالتالي : أ- أي تكاليف إنتاج تنفق قبل الوصول إلى هذه النقطة لا تجوز رسملتها لعدم التأكد من إمكانية استرداد التكلفة من العوائد المستقبلية للبرنامج وتسجل كمصروف فترة ب- أي تكاليف إنتاج تنفق بعد الوصول للنقطة مثل تكلفة إعداد البرنامج الأصلي يجب رسملتها كتكاليف إنتاج وتطوير برامج الحاسبات واعتبارها أصل غير ملموس وتستنفد على الفترة المستفيدة ويتحدد مصروف الاستنفاد على أساس المبلغ الأكبر من: 1- النفاد محسوبا على أساس نسبة الإيرادات الإجمالية: مصروف النقاد = إجمالي إيرادات البرنامج خلال السنة الحالية X التكاليف الرأسمالية للبرنامج مجموع الإيرادات الإجمالية المتوقعة للبرنامج أو 2- النفاذ محسوبا على أساس طريقة القسط الثابت خلال العمر الإنتاجي المقدر للبرنامج - إذا اتضح أن صافي القيمة الممكن تحقيقها من البرنامج في تاريخ الميزانية أقل من القيمة الدفترية فإنه يجب تخفيض القيمة الدفترية للأصل إلى صافي القيمة الممكن تحقيقها والاعتراف بالفرق كخسائر واعتبار القيمة الجديدة بعد التخفيض هي تكلفة الأصل الجديدة مقالات ذات صلة:بعض من مهام المدير المالي و مهام مدير الحساباتموقف القانون من الاحتياطيات السريةالاحتياطي السري
