
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
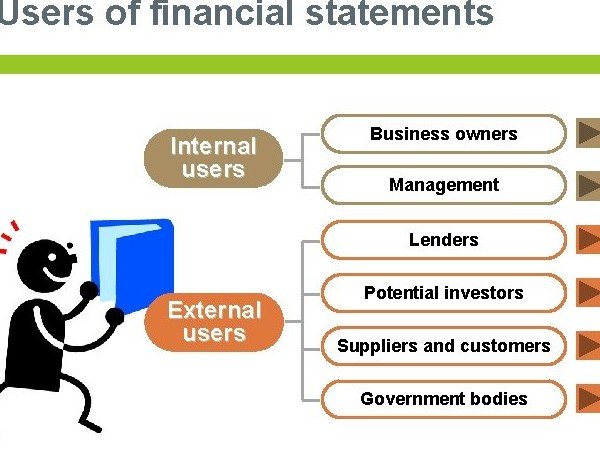
من هم مستخدمو البيانات المالية
من هم مستخدمو البيانات المالية من الواضح أن الهدف من المحاسبة هو توفير المعلومات للمستخدمين لاتخاذ القرار. لكن من هم بالضبط هؤلاء "مستخدمو البيانات المالية"؟ وما هي المعلومات التي يحتاجونها بالفعل؟ دعونا نعد. 1. الملاك والمستثمرون يحتاج المساهمون في الشركات إلى معلومات مالية لمساعدتهم على اتخاذ قرارات بشأن ما يجب فعله باستثماراتهم (أسهم الأسهم) ، أي الاحتفاظ بالمزيد أو بيعه أو شرائه. يحتاج المستثمرون المحتملون إلى معلومات لتقييم إمكانات الشركة للنجاح والربحية. بالطريقة نفسها ، يحتاج أصحاب الأعمال الصغيرة إلى معلومات مالية لتحديد ما إذا كان العمل التجاري مربحًا وما إذا كانوا سيستمرون أو يتحسنون أو يسقطون. 2. الإدارة في الشركات الصغيرة ، قد تشمل الإدارة المالكين. ومع ذلك ، في المؤسسات الضخمة ، عادة ما تتكون الإدارة من محترفين معينين يتم تكليفهم بمسؤولية تشغيل الأعمال أو جزء من العمل. يعملون كوكلاء للمالكين. يواجه المديرون ، سواء كانوا ملاكًا أو مستخدمين ، قرارات اقتصادية بانتظام - ما مقدار الإمدادات التي سنشتريها؟ هل لدينا نقود كافية؟ كم ربحنا العام الماضي؟ هل حققنا أهدافنا؟ كل هذه الأسئلة والعديد من القرارات التجارية الأخرى تتطلب تحليل المعلومات المحاسبية. 3. المقرضون يهتم مقرضو الأموال مثل البنوك والمؤسسات المالية وحملة السندات بقدرة الشركة على سداد الالتزامات عند الاستحقاق (الملاءة). 4. الدائنون التجاريون أو الموردون مثل المقرضين ، يهتم الدائنون التجاريون أو الموردون بقدرة الشركة على سداد الالتزامات عندما تصبح مستحقة. ومع ذلك فهم مهتمون بشكل خاص بسيولة الشركة - قدرتها على سداد الالتزامات قصيرة الأجل. 5. الحكومة تهتم الهيئات الحاكمة للدولة ، وخاصة السلطات الضريبية ، بالمعلومات المالية للكيان لأغراض الضرائب والأغراض التنظيمية. يتم احتساب الضرائب على أساس نتائج العمليات والأسس الضريبية الأخرى. بشكل عام ، تود الدولة معرفة مقدار ما يدفعه دافع الضرائب لتحديد الضريبة المستحقة عليه. 6. الموظفين يهتم الموظفون بربحية الشركة واستقرارها. هم بعد قدرة الشركة على دفع الرواتب وتقديم مزايا الموظفين. قد يكونون مهتمين أيضًا بمركزها المالي وأدائها لتقييم احتمالات توسع الشركة ، ومعها ، فرص التطوير الوظيفي. 7. العملاء عندما تكون هناك مشاركة طويلة الأجل أو عقد بين الشركة وعملائها ، يصبح العملاء مهتمين بقدرة الشركة على الاستمرار في وجودها والحفاظ على استقرار العمليات. تزداد هذه الحاجة أيضًا في الحالات التي يعتمد فيها العملاء على الكيان. على سبيل المثال ، يعتمد الموزع (البائع) ، العميل في هذه الحالة ، على الشركة المصنعة التي يشتري منها العناصر التي يعيد بيعها. 8. عامة الجمهور يمكن لأي شخص خارج الشركة مثل الباحثين والطلاب والمحللين وغيرهم أن يهتم بالبيانات المالية للشركة لسبب وجيه - سواء كان ذلك للبحث الشخصي أو تحليلات الصناعة والقطاع أو التقرير المدرسي أو لمجرد إرضاء فضول الفرد. المستخدمون الداخليون والخارجيون يمكن تصنيف المستخدمين إلى مستخدمين داخليين وخارجيين. يشير المستخدمون الداخليون إلى المديرين الذين يستخدمون المعلومات المحاسبية في اتخاذ القرارات المتعلقة بعمليات الشركة. من ناحية أخرى ، لا يشارك المستخدمون الخارجيون في عمليات الشركة ولكن لديهم بعض المصالح المالية. يمكن تصنيف المستخدمين الخارجيين إلى مستخدمين لهم مصلحة مالية مباشرة - مالكون ومستثمرون ودائنون ؛ والمستخدمين ذوي المصالح المالية غير المباشرة - الحكومة والموظفون والعملاء وغيرهم. الماخذ الرئيسية في المحاسبة ، يشير المستخدمون إلى الأطراف المهتمة بالمعلومات حول المعلومات المالية للكيان. يشملوا: المالكون / المستثمرون - توليد الأرباح والعوائد والنمو الإدارة - لاتخاذ القرارات التشغيلية والاستراتيجية المقرضون - قدرة الشركة على سداد القروض الموردون / الدائنون - القدرة على تسوية الالتزامات التجارية الحكومة - الضرائب والأغراض التنظيمية الموظفون - التعويضات والأمن الوظيفي العملاء - القدرة على البقاء في العمل والوفاء بالوعود عامة الناس - الأبحاث والأخبار المالية وما إلى ذلك. مقالات ذات صلة:قائمة التغيير في حقوق الملكيةترجمة المعايير الدولية لاعداد التقارير الماليةالقوائم المالية المجمعة

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
كيفية إعداد قائمة الدخل
كيفية إعداد قائمة الدخل وهي قائمة مالية تهدف إلى بيان نتيجة أعمال المشروع من الربح (الخسارة) خلال فترة زمنية معينة (سنة)، وتشتمل على البنود التالية: § حساب المتاجرة: ويضم الحسابات التالية أ- الحسابات المدينة: وتضم · المشتريات · مردودات المبيعات · بضاعة أول المدة ب- الحسابات الدائنة: وتضم · المبيعات · مردودات المشتريات · بضاعة آخر المدة § حساب الأرباح والخسائر: ويضم الحسابات التالية: أ-الحسابات المدينة: وتضم المصاريف التي ليس لها علاقة مباشرة بالمبيعات مثل: · الرواتب والأجور · المصاريف الإدارية والعمومية (كهرباء، إيجار،إستهلاك….) · مصاريف أخرى ب- الحسابات الدائنة: وتضم الإيرادات التي ليس لها علاقة مباشرة بالمبيعات مثل: · إيرادات استثمارات · إيرادات أخرى وتبين هذه القائمة نتيجة أعمال المشروع خلال السنة المالية كاملة وليس في لحظة معينة وينتج عنها إما صافي ربح أو (خسارة). ويمكن إعدادها من خلال أرصدة حساباتها في ميزان المراجعة. منقول مقالات ذات صلة:أهداف التقارير الماليةشرح شامل خطوات إعداد القوائم المالية6 علاقات متداخلة مالية بين كلا من قائمة المركز المالي وقائمة الدخل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
6 علاقات متداخلة مالية بين كلا من قائمة المركز المالي وقائمة الدخل
6 علاقات متداخلة مالية بين كلا من قائمة المركز المالي وقائمة الدخل العلاقة بين الأصول وبعضها ( يزي اصل وينقص أصل أخر ) مثل سداد احد المدينين ما عليه . العلاقة بين الأصول والخصوم ( يزيد اصل بالشراء ويزداد حساب الخصوم " حساب الدائنين " ) مثل شراء أصل على الحساب العلاقة بين الخصوم وبعضها ( زيادة خصم ونقص اخر) مثل سداد دائنون بكمبيالة. العلاقة بين الأصول وحقوق الملكية ( مثل سداد المال نقداً ). العلاقة بين الأصول والايرادات ( المبيعات النقدية ). العلاقة بين الأصول والمصروفات ( مثل سداد الأجور نقداً ). مقالات ذات صلة:6 فئات مختلفة لحقوق الملاك في الشركاتمن هم مستخدمو البيانات الماليةأهداف قائمة التدفقات النقدية

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
موقع المراجع الخارجي من موضوع تحديد الربح
موقع المراجع الخارجي من موضوع تحديد الربح المراجع الخارجي يجب أن يوجه الاهتمام المناسب للتحقق من مدى سلامة وعدالة قيام المنشاة التي يراجعها بتطبيق مبدأ المقابلة المحاسبية ومبدأ المدة المحاسبية ومدى سلامة تطبيق أساس تحقيق الايرادات وكذلك مبدأ التفرقة بين أنواع النفقات ومعالجتها المحالجة المحاسبية السليمة . مقالات ذات صلة:أنواع الأخطاء المحاسبية وطرق تصحيحهادور المحاسب القانونى فى تحليل وتقييم المنشآتمفهوم جودة عملية المراجعة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
دورة تدريبية وورشة عمل في التحليل المالي المتقدم
دورة تدريبية وورشة عمل في التحليل المالي المتقدم مقدمة للتحليل المالي عملية تفسير القوائم المالية المنشورة وفهمها وبمساعدة بيانات أخرى إضافية في ضوء اعتبارات معينة ولأغراض محددة فقد يكون لأغراض تقديم قرار أو فرصة استثمارية أو لأغراض تقرير منح الائتمان و/أو بهدف تقييم الأداء للمنشأة أو لنشاط معين من أنشطتها. بعد الضغط على رابط التحميل إنتظر 5 ثواني ثم غضغط على SKIP AD ثم سيتم تحويلك إلى رابط التحميل المباشر وبالتوفيق للجميع مقالات ذات صلة:فقه المعاملات الرياضي - أ. د سامر مظهر قنطقجيالنسب المستخدمة في التحليل الماليالموازنة والإدارة المالية
