
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 19 فبراير 2025
المخصصات و الاحتياطيات
المخصصات و الاحتياطيات أولا :المخصص : هو كل مبلغ يستقطع من الإيرادات من أجل مقابلة إهلاك( النقص في قيمة الأصل) أو تجديد الأصول الثابتة أو مقابلة نقص في قيمة أي أصل من الأصول ، أو بهدف مقابلة التزام أو خسائر يمكن التعرف عليها ولا يمكن تحديد قيمتها بدقة . ثانيا: الاحتياطي: هو كل مبلغ يحتجز من الأرباح الصافية لغير الأغراض التي يكون من أجلها المخصص وذلك لمقابلة أغراض أو تحقيق أهداف معينة ( مثل دعم المركز المالي للمشروع، تمويل سداد التزامات ) أسباب تكوين المخصص : 1 – مقابلة النقص في قيمة الأصول الثابتة ( الإهلاك ) . 2 – مقابلة تجديد الأصول الثابتة . 3 – مقابلة النقص المؤكد الحدوث في قيمة الأصول والذي يمكن التعرف عليه ولا يمكن تحديد قيمته بدقة ( مثل مخصص الديون المعدومة ) 4 – مقابلة النقص المحتمل الحدوث مستقبلا في قيمة الأصول ( مثل مخصص الديون المشكوك في تحصيلها ، مخصص هبوط أسعار بضاعة ، مخصص هبوط أسعار أوراق مالية ) 5 – مقابلة التزامات مؤكدة يمكن التعرف عليها ولا يمكن تحديد قيمتها بدقة ( مثل مخصص الضرائب ) . 6 – مقابلة التزام محتمل الحدوث ( مثل مخصص التعويضات ) ثانيا : أسباب تكوين الاحتياطي :: 1 – تدعيم المركز المالي للمنشأة ( مثل الاحتياطي القانوني و الاحتياطي العام ) 2 – المساعدة في تنفيذ سياسة إدارية معينة ( مثل احتياطي التجديدات والتوسعات ، احتياطي ارتفاع أسعار الأصول الثابتة ) 3 – احتياطيات تهدف إلى مساعدة الدولة في تنفيذ خطة التنمية الاقتصادية ( مثل احتياطي شراء السندات الحكومية ). الفروق بين المخصص والاحتياطي فيما يلي: 1- أن المخصص يعتبر من الأعباء التي يجب تحميلها للإيراد قبل الوصول لصافى أرباح أو صافى خسائر المشروع ( أي أنه يتم تكوينه بغض النظر عن نتيجة النشاط من صافى ربح أو صافى خسارة ). أما الاحتياطي فيعتبر توزيع للربح ( وعلى ذلك فإنه يلزم تحقيق المشروع صافى ربح حتى يتم تكوين الاحتياطي ). 2 – أن المخصص يظهر في حساب المتاجرة ( مثل مخصص هبوط أسعار البضاعة ) أو في حساب الأرباح والخسائر ( مثل باقي أنواع المخصصات ) باعتباره عبئا على الإيرادات، كما يظهر المخصص في الميزانية في جانب الخصوم أو في جانب الأصول مطروحا من الأصول المختصة. أما الاحتياطي فيظهر في حساب توزيع الأرباح باعتباره استعمالا للربح، كما يظهر في الميزانية في جانب الخصوم. 3 – أن المخصص يهدف إلى مقابلة النقص في قيمة الأصول أو لمقابلة الالتزامات أو الخسائر التي يمكن التعرف عليها ولا يمكن تحديد قيمتها بدقة أما الاحتياطي فيتم تكوينه بهدف تدعيم المركز المالي للمشروع أو تنفيذا لسياسة إدارية معينة أو لمساعدة الدولة في تدبير الموارد المالية اللازمة لها . 4 – أن المخصص مصدره إيرادات المشروع أما الاحتياطي فمصدرة أرباح المشروع العادية والأرباح الرأسمالية . 5 – أن عدم تكوين المخصص أو عدم كفاية المبلغ المكون يؤثر على نتيجة أعمال المشروع ويؤدى إلى تضخيم الأرباح واحتوائها على أرباح صورية بمقدار قيمة المخصص أو بمقدار النقص في قيمته ، وعلى العكس من ذلك فإن المغالاة في تكوين المخصص يؤدى إلى انخفاض أرباح المشروع بمقدار المغالاة في قيمة المخصص ، وفى كلتا الحالتين فإن المخصص يؤثر على نتيجة أعمال المشروع . أما الاحتياطي فلا يؤثر تكوينه أو عدم تكوينه على نتيجة أعمال المشروع حيث أنه توزيع للربح . 6- أن التحديد الدقيق لقيمة المخصص يؤدى إلى إظهار المركز المالي السليم للمشروع أما المخصص فلا يؤثر على سلامة المركز المالي للمشروع . 7 – أن المخصص يكون لمقابلة نقص في قيمة الأصول أو لمقابلة الالتزامات وبالتالي فلا يقابله أي حقوق أو موجودات أما الاحتياطي فهو أرباح أعيد استثمارها في المشروع في شكل موجودات وأصول أو خارج المشروع في شكل استثمارات ولذلك فإن الاحتياطي يقابله أصول حقيقية . معالجة كل من المخصص والاحتياطي وإظهاره بالقوائم المالية ؟ المخصص يظهر في حساب المتاجرة ( مثل مخصص هبوط أسعار البضاعة ) أو في حساب الأرباح والخسائر ( مثل باقي أنواع المخصصات ) باعتباره عبئا على الإيرادات، كما يظهر المخصص في الميزانية في جانب الخصوم أو في جانب الأصول مطروحا من الأصول المختصة. أما الاحتياطي فيظهر في حساب توزيع الأرباح باعتباره استعمالا للربح، كما يظهر في الميزانية في جانب الخصوم تبويب المخصصات تنقسم المخصصات إلى نوعين رئيسيين 1 – مخصصات متعلقة بأصول المشروع 2 – مخصصات متعلقة بالتزامات المشروع أولا :المخصصات المتعلقة بأصول المشروع : وتتمثل هذه المخصصات في:- * المخصصات التي تكون لمقابلة النقص الفعلي الذي تتعرض له الأصول * المخصصات التي تكون لمقابلة النقص المؤكد الحدوث في قيم الأصول ولا يمكن تحديد مقدارها بدقة * المخصصات التي تكون لمقابلة النقص المحتمل الحدوث مستقبلا في قيم الأصول . 1 – مخصصات لمقابلة النقص الفعلي الذي تتعرض له الأصول: ويندرج تحت هذا النوع من المخصصات مخصص الأصول الثابتة حيث أن الأصول الثابتة تتعرض للنقص في قيمتها خلال عمرها الإنتاجي نتيجة استعمالها أو مضى المدة عليها أو التقادم الذي يلحق بها. 2 – مخصصات تكون لمقابلة النقص المؤكد الحدوث في قيم الأصول ولا يمكن تحديد مقدارها بدقة : ومن أمثلة هذا النوع من المخصصات : مخصص الديون المعدومة الذي يكون لمقابلة نقص مؤكد الحدوث في أرصدة العملاء نتيجة توقف بعض العملاء عن سداد الديون المستحقة عليهم للمشروع في تاريخ استحقاقها ولكن لا يمكن تحديد مقدار ذلك بدقة بسبب عدم انتهاء اجراءات التفليسة بعد . 3 - المخصصات التي تكون لمقابلة النقص المحتمل الحدوث مستقبلا في قيم الأصول : وفى هذا النوع من المخصصات يتم تكوين المخصص لمقابلة نقص محتمل الحدوث وليس مؤكد في قيم الأصول ومن أمثلة هذه المخصصات : مخصص الديون المشكوك في تحصيلها : ويكون مخصص الديون المشكوك في تحصيلها لمقابلة احتمال توقف أحد العملاء عن سداد الدين المستحق عليه في تاريخ الاستحقاق الذي لم يحل بعد مخصص هبوط أسعار البضاعة : ويكون لمقابلة احتمال انخفاض سعر السوق للبضائع التي يتاجر فيها المشروع عن سعر تكلفتها وهو يعتبر مخصص لمقابلة الخسائر التي من المحتمل حدوثها مستقبلا وذلك عندما تتبع المنشأة تقويم البضاعة بسعر التكلفة دائما . مخصص هبوط أسعار الأوراق المالية : ويكون على استثمارات الأوراق المالية المشتراه بقصد إعادة بيعها ، وهذا النوع من الأصول من المحتمل أن تنخفض القيمة السوقية لها في تاريخ إعداد الميزانية عن القيمة الدفترية ، لذا يكون مخصص الهبوط لمقابلة احتمال حدوث هذا الانخفاض مستقبلا ثانيا : المخصصات المتعلقة بالتزامات المشروع : ويتضمن هذا النوع من المخصصات * المخصصات التي تكون لمقابلة التزامات مؤكدة ستلتزم بها المنشأة مستقبلا ولا يمكن تحديد قيمتها بدقة * المخصصات التي تكون لمقابلة التزامات محتملة الحدوث مستقبلا 1 - المخصصات التي تكون لمقابلة التزامات مؤكدة : هناك بعض الالتزامات المؤكدة التي ستلتزم بها المنشأة مستقبلا ولكن لا يمكن تحديد مقدارها بدقة مثل : الضريبة على الأرباح التجارية والصناعية التي لا يمكن تحديدها على وجه الدقة في نهاية السنة المالية التي تستحق عنها ، إلا أنها مؤكدة بمجرد تحقيق الأرباح حيث أنه غالبا ما تقوم مصلحة الضرائب بإجراء تعديلات على الربح المحاسبي المعد طبقا لقواعد المحاسبة المتعارف عليها والذي قد يتعارض مع تعليمات المصلحة مما يجعل الوعاء الضريبي محل جدل بين المشروع ومصلحة الضرائب ولا يمكن التحقق منه بشكل قاطع وقت إعداد الحسابات الختامية والميزانية . 2 - والمخصصات التي تكون محتملة الحدوث لمقابلة التزامات مستقبلا : وهى تلك المخصصات التي تكون لمقابلة التزامات محتملة الحدوث مستقبلا مثل : مخصص التأمين الداخلي : والذي تكونه الشركات الكبيرة صاحبة رأس المال الضخم والعمل الواسع وخاصة شركات الملاحة التي قد تفضل بدلا من التأمين لدى إحدى شركات التأمين أن تلجأ إلى عمل ذلك المخصص وترحل إليه بصفة دورية المبالغ التي تراها الإدارة بديلا لأقساط التأمين وتستخدم الأموال المجمعة في هذا المخصص في تغطية أية خسائر تتعرض لها أصولها ، ويفضل أن تقوم المنشأة باستثمار أموال هذا المخصص في استثمارات خارجية تؤدى إلى توفير السيولة النقدية عند بيعها وقت حدوث خسائر . مخصص التعويضات : ويكون هذا المخصص حيث يوجد عنصر عدم التأكد كما في حالة صدور حكم المحكمة الابتدائية بدفع تعويض مع وجود احتمال نقض هذا الحكم في محاكم الاستئناف . الاحتياطيات هي احد بنود حقوق الملكية وتظهر في الجانب الدائن من الميزانية ، وسبب وجودها حماية المؤسسة من أي طارئ ناتج عن ظروف خارجية لم تكن الشركة تتوقعها. ومن أنواعها : الاحتياطيات القانونية الاحتياطي الاختياري الاحتياطي العام احتياطي الطوارئ احتياطيات أخرى أما طريقة إنشاء الاحتياطيات ، عندما تربح المؤسسة في نهاية السنة المالية مبلغ 1000000 وحدة نقدية ، فإذا كانت هذه المؤسسة مساهمة عامة فتكون ملزمة باقتطاع نسبة معينة من هذه الأرباح بعد طرح الضريبة المستحقة عليها وتحويلها إلى حسابات الاحتياطات المختلفة. تتم هذه العمليات في حساب توزيع الأرباح والخسائر بحيث يتم ترحيل صافي الربح بعد الضريبة إلى الجانب الدائن منه ، وفي الجانب المدين يتم قيد الاحتياطيات المختلفة ضمن نسبة معينة محددة من قبل قوانين كل دولة وكذلك اقتطاعات للبحث العلمي والتطوير ومكافأة مجلس الإدارة للشركة ( ضمن قانون ) وأية توزيعات مقترحة من باقي الأرباح ( بنسبة من رأس المال المسجل والمدفوع ) على المساهمين . والرصيد المتبقي يدور إلى السنة الجديدة ويظهر في الميزانية ضمن حقوق الملكية. أما المخصصات فهي التزام على الشركة اتجاه الآخرين ولهذا تظهر حسابات المخصصات في الجانب الدائن ضمن الخصوم الأخرى أو الخصوم المتداولة . ومن أنواع المخصصات : مخصص ضريبة الدخل مخصص مكافأة نهاية الخدمة مخصص الديون المشكوك في تحصيلها ( سوف أعطي تفصيلها ) مخصص الإجازات المتراكمة. السبب في إيجاد هذه المخصصات ، هو الإفصاح الحقيقي عن الالتزامات المالية المترتبة على الشركة بكل عام ، بحيث يتحمل كل عام مالي نصيبه من هذه المخصصات لعدم تضخيم الميزانية في سنة ما على حساب سنوات أخرى ، ولمواجهة الالتزامات المختلفة عند استحقاقها بدون أن يؤثر ذلك على الوضع المالي للشركة. أما قيود المخصص كما في المثال التالي : لو أن الشركة اشترت أصول ثابتة بمقدار 10000 دينار وكان العمر الإنتاجي لهذه الأصول 10 سنوات فهذا يعني أن الاستهلاك السنوي لهذه الأصول 1000 دينار والقيد كما يلي : 1000 من حـ / مصاريف استهلاك الأصول الثابتة 1000 إلى حـ / مخصص مجمع استهلاك الأصول الثابتة 1000 من حـ / الأرباح والخسائر 1000 إلى حـ / مصاريف استهلاك الأصول الثابتة في الميزانية تظهر كما يلي : 10000 الأصول الثابتة (1000) مخصص الاستهلاك ------------ 9000 صافي الأصول الثابتة لو كان الأمر يتعلق بالمدينين ، تقوم الشركة بفرز المدينين من حيث مدة التحصيل ، وبعد الفرز تقوم المؤسسة بتحليل كل المجموعة الواقعة ضمن مدة زمنية واحدة لبيان الذمم الجامدة وغير المتحركة مع بيان الأسباب والإجراءات المتبعة لتحصيل هذه الذمم تمشياً مع القوانين والتشريعات والمعايير الدولية ، وبعد الانتهاء من هذه الدراسة يتم احتساب نسبة هذه الديون الجامدة إلى إجمالي المدينين لاستخراج نسبة المخصص السنوي للديون المشكوك في تحصيلها ، وهنا يكون دور المدقق القانوني في مدى قناعته بهذه النسبة ضمن المعايير المتبعة في التدقيق ، خوفا من زيادة أو نقصان هذه النسبة من قبل أصحاب المؤسسة من خلال تدخلهم في الشؤون المحاسبية وبالتالي نفقد هنا مبدأ الموضوعية ....الخ وعندما يتم تحديد النسبة يتم معالجتها كما يلي : رصيد المدينين في نهاية السنة 50000 دينار نسبة المخصص السنوية 5 % 50000 * 5 % = 2500 دينار 2500 من حـ / مصاريف الديون المشكوك في تحصيلها 2500 إلى حـ / مخصص الديون المشكوك في تحصيلها 2500 من حـ / الأرباح والخسائر 2500 إلى حـ / مصاريف الديون المشكوك في تحصيلها وتظهر في الميزانية كما يلي : 50000 المدينين (2500) مخصص الديون المشكوك في تحصيلها --------- 47500 صافي المدينين لو فرضنا في نهاية السنة التالية رصيد المدينين 100000 دينار وتبين لنا أن الذمم التي لا يوجد فيها أي أمل لتحصيلها بعد اتخاذ كافة الإجراءات المطلوبة من الشركة ضمن القوانين والتشريعات وتبين أن أصحاب هذه الذمم أعلنوا إفلاسهم ، ولا يوجد لديهم إي أملاك ممكن الحجز عليها قانونياً لتغطية المديونية وكذلك الورثة في حال وفاة المدين وغيرها من الأمور الكثيرة ، وكان مبلغ هذه الذمم 20000 دينار مثلا ، فهي تعتبر ديون معدومة لعدم إمكانية تحصيلها قطعيا ، وأيضا تبين لنا بعد دراسة أرصدة المدينين بان النسبة المشكوك في تحصيلها لهذه السنة هو 10% فتكون القيود كما يلي : أولا : طرح الديون المعدومة من رصيد المدينين 100000 - 20000 = 80000 دينار 20000 من حـ / الديون المعدومة 20000 إلى حـ / المدينين 20000 من حـ / الأرباح والخسائر 20000 إلى حـ / الديون المعدومة ثانيا : نحسب المخصص 80000 * 10% = 8000 رصيد المخصص السابق 2500 دينار إذن نقوم بتحميل حساب الأرباح والخسائر بالفرق كما يلي : 8000 - 2500 = 5500 دينار 5500 من حـ / مصاريف الديون المشكوك في تحصيلها 5500 إلى حـ / مخصص الديون المشكوك في تحصيلها 5500 من حـ / الأرباح والخسائر 5500 إلى حـ / مصاريف الديون المشكوك في تحصيلها وتظهر في الميزانية كما يلي: 80000 المدينين (5500) مخصص الديون المشكوك في تحصيلها --------- 74500 صافي المدينين مقالات ذات صلة:التمويل وهيكلة رأس المالتحديث المناهج المحاسبية لمواكبة معايير التقارير المالية الدوليةالتدريب الصيفي في مكاتب المحاسبة: جسر الطالب إلى سوق العمل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
من هم مستخدمو البيانات المالية
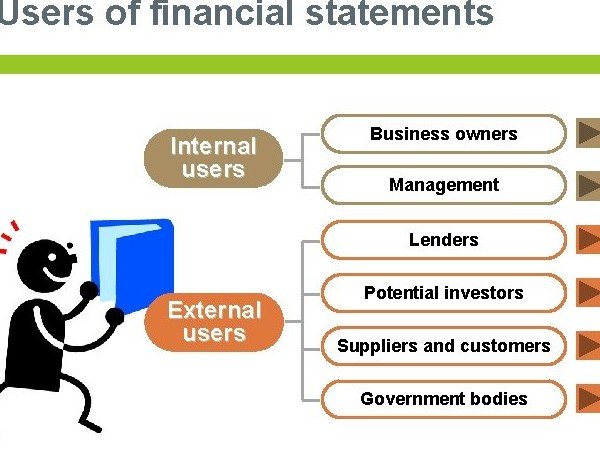
من هم مستخدمو البيانات المالية من الواضح أن الهدف من المحاسبة هو توفير المعلومات للمستخدمين لاتخاذ القرار. لكن من هم بالضبط هؤلاء "مستخدمو البيانات المالية"؟ وما هي المعلومات التي يحتاجونها بالفعل؟ دعونا نعد. 1. الملاك والمستثمرون يحتاج المساهمون في الشركات إلى معلومات مالية لمساعدتهم على اتخاذ قرارات بشأن ما يجب فعله باستثماراتهم (أسهم الأسهم) ، أي الاحتفاظ بالمزيد أو بيعه أو شرائه. يحتاج المستثمرون المحتملون إلى معلومات لتقييم إمكانات الشركة للنجاح والربحية. بالطريقة نفسها ، يحتاج أصحاب الأعمال الصغيرة إلى معلومات مالية لتحديد ما إذا كان العمل التجاري مربحًا وما إذا كانوا سيستمرون أو يتحسنون أو يسقطون. 2. الإدارة في الشركات الصغيرة ، قد تشمل الإدارة المالكين. ومع ذلك ، في المؤسسات الضخمة ، عادة ما تتكون الإدارة من محترفين معينين يتم تكليفهم بمسؤولية تشغيل الأعمال أو جزء من العمل. يعملون كوكلاء للمالكين. يواجه المديرون ، سواء كانوا ملاكًا أو مستخدمين ، قرارات اقتصادية بانتظام - ما مقدار الإمدادات التي سنشتريها؟ هل لدينا نقود كافية؟ كم ربحنا العام الماضي؟ هل حققنا أهدافنا؟ كل هذه الأسئلة والعديد من القرارات التجارية الأخرى تتطلب تحليل المعلومات المحاسبية. 3. المقرضون يهتم مقرضو الأموال مثل البنوك والمؤسسات المالية وحملة السندات بقدرة الشركة على سداد الالتزامات عند الاستحقاق (الملاءة). 4. الدائنون التجاريون أو الموردون مثل المقرضين ، يهتم الدائنون التجاريون أو الموردون بقدرة الشركة على سداد الالتزامات عندما تصبح مستحقة. ومع ذلك فهم مهتمون بشكل خاص بسيولة الشركة - قدرتها على سداد الالتزامات قصيرة الأجل. 5. الحكومة تهتم الهيئات الحاكمة للدولة ، وخاصة السلطات الضريبية ، بالمعلومات المالية للكيان لأغراض الضرائب والأغراض التنظيمية. يتم احتساب الضرائب على أساس نتائج العمليات والأسس الضريبية الأخرى. بشكل عام ، تود الدولة معرفة مقدار ما يدفعه دافع الضرائب لتحديد الضريبة المستحقة عليه. 6. الموظفين يهتم الموظفون بربحية الشركة واستقرارها. هم بعد قدرة الشركة على دفع الرواتب وتقديم مزايا الموظفين. قد يكونون مهتمين أيضًا بمركزها المالي وأدائها لتقييم احتمالات توسع الشركة ، ومعها ، فرص التطوير الوظيفي. 7. العملاء عندما تكون هناك مشاركة طويلة الأجل أو عقد بين الشركة وعملائها ، يصبح العملاء مهتمين بقدرة الشركة على الاستمرار في وجودها والحفاظ على استقرار العمليات. تزداد هذه الحاجة أيضًا في الحالات التي يعتمد فيها العملاء على الكيان. على سبيل المثال ، يعتمد الموزع (البائع) ، العميل في هذه الحالة ، على الشركة المصنعة التي يشتري منها العناصر التي يعيد بيعها. 8. عامة الجمهور يمكن لأي شخص خارج الشركة مثل الباحثين والطلاب والمحللين وغيرهم أن يهتم بالبيانات المالية للشركة لسبب وجيه - سواء كان ذلك للبحث الشخصي أو تحليلات الصناعة والقطاع أو التقرير المدرسي أو لمجرد إرضاء فضول الفرد. المستخدمون الداخليون والخارجيون يمكن تصنيف المستخدمين إلى مستخدمين داخليين وخارجيين. يشير المستخدمون الداخليون إلى المديرين الذين يستخدمون المعلومات المحاسبية في اتخاذ القرارات المتعلقة بعمليات الشركة. من ناحية أخرى ، لا يشارك المستخدمون الخارجيون في عمليات الشركة ولكن لديهم بعض المصالح المالية. يمكن تصنيف المستخدمين الخارجيين إلى مستخدمين لهم مصلحة مالية مباشرة - مالكون ومستثمرون ودائنون ؛ والمستخدمين ذوي المصالح المالية غير المباشرة - الحكومة والموظفون والعملاء وغيرهم. الماخذ الرئيسية في المحاسبة ، يشير المستخدمون إلى الأطراف المهتمة بالمعلومات حول المعلومات المالية للكيان. يشملوا: المالكون / المستثمرون - توليد الأرباح والعوائد والنمو الإدارة - لاتخاذ القرارات التشغيلية والاستراتيجية المقرضون - قدرة الشركة على سداد القروض الموردون / الدائنون - القدرة على تسوية الالتزامات التجارية الحكومة - الضرائب والأغراض التنظيمية الموظفون - التعويضات والأمن الوظيفي العملاء - القدرة على البقاء في العمل والوفاء بالوعود عامة الناس - الأبحاث والأخبار المالية وما إلى ذلك. مقالات ذات صلة:قائمة التغيير في حقوق الملكيةترجمة المعايير الدولية لاعداد التقارير الماليةالقوائم المالية المجمعة

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
فقه المعاملات الرياضي - أ. د سامر مظهر قنطقجي
فقه المعاملات الرياضي - أ. د سامر مظهر قنطقجي فقه المعاملات الرياضي - أ. د سامر مظهر قنطقجي مرفق مع الكتاب 13 ملف مساعده بصيغة أكسيل شيت جزى الله أ .د / سامر مظهر قنطقجي عنا خير الجزاء وجعله الله في ميزان حسناته حمل الكتاب من هنا مقالات ذات صلة:BUDGETINGالربط بين محتوى المعلومات لقائمة الدخل وقائمة التدفقات النقديةتحليل التقارير المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
مجموعة العلوم الشرعية ذات الصلة بالمعاملات المالية
مجموعة العلوم الشرعية ذات الصلة بالمعاملات المالية وتتمثل في الآتي :([1]) · أصول الفقه الإسلامي : وبصفة خاصة القواعد الفقهية ذات الصلة بالمعاملات المالية . · فقه المعاملات المالية : وبصفة خاصة موضوعات : المضاربة والمشاركة والإجارة والبيوع والربا والقرض والكفالة والضمانات والتعويضات والغرامات والتبرعات والهبات ونحو ذلك . · عقود المعاملات المالية : مثل : عقود البيوع , والتمليك والهبة والمشاركات , والإجارة والرهن , والوكالة , والصرف , والابضاع , والجعالة , والسلم , والاستصناع , والمزارعة , والمغارسة , والمساقاة , والإعارة , والقرض , والوقف , والوصية , والتبرعات , والكفالة , والحوالة , والرهن .... ونحو ذلك. · المعايير الشرعية لصيغ الاستثمار والتمويل الإسلامي : ونتناول المعايير الشرعية الصادرة عن هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية ومنها على سبيل المثال : المضاربة والمشاركة والمرابحة والسلم والاستصناع والحوالة والمقاصة والضمانات والصرف .... ([2]). [1] - لمزيد من التفصيل , يرجع إلى المراجع الآتية : î د. عبد الستار أبو غدة , "بحوث فى المعاملات والأساليب المصرفية الإسلامية" من إصدارات مجموعة دلة البركة , مجموعة أجزاء , جدة , المملكة العربية السعودية . î د. عبد الستار أبو غدة, "أحكام عقود المعاملات المالية " , من إصدارات مجموعة دلة البركة, جدة , المملكة العربية السعودية . î د. عبد الحميد البعلى , "ضوابط العقود" , مكتبة وهبة – مصر , بدون تاريخ . [2] - امزيد من التفصيل يريجع إلى : î هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية, "المعايير الشرعية" المنامة – البحرين . من كتاب المحاسب والمراجع القانوني الإسلامي دراسة من إعداد دكتور / حسين حسين شحاتة أستاذ المحاسبة بجامعة الأزهر محاسب قانوني وخبير استشاري فى المعاملات المالية الشرعية مستشار لهيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية مقالات ذات صلة:مستودعات السجلاتأنواع المخازنهل تعلم ما هي الأخطاء التي لا تؤثر على ميزان المراجعة ؟
.jpg)
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
ما هي المحاسبة ؟
ما هي المحاسبة ؟ المحاسبة : هي نظام للمعلومات ، الذي يقوم بتحديد وتسجيل وإيصال المعلومات عن الاحداث الاقتصادية للمنظمة إلى المستفيدين من هذه المعلومات. تحديد الاحداث الاقتصادية : يتضمن إختيار الاحداث الاقتصادية ذات العلاقة بمنظمة محددة . بعد التعريف ، يتم تسجيل الاحداث الاقتصادية بتاريخ للأنشطة المالية المنظمة وتتضمن عملية التسجيل : الاحتفاظ بيومية نظامية بترتيبزمني عن هذه الاحداث الاقتصادية ، فإنة يتم تصنيف وتلخيص هذه الاحداث الاقتصادية للمنظمة . إن عملية تحديدوتسجيل الاحداث الاقتصادية هي قليلة الفائدة إذا لم يتم ايصال المعلومات إلى المستفيدين ، ويتم إيصال المعلومات عن طريق التقارير المحاسبية ، والتي تسمى بالقوائم المالية ، وحتى تصبح هذه التقارير المالية ذات فائدة يقوم المحاسبون بتسجيل البيانات بطريقة معيارية نمطية . مقالات ذات صلة:ما هي الاعمال التي تقوم بها اذا اصبحت محاسب ؟ انصح بقراءة المقالأثار غسل الأموالأسباب تفشي ظاهرة غسل الأموال
