
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 15 فبراير 2025
كيف تحسب نقطة التعادل
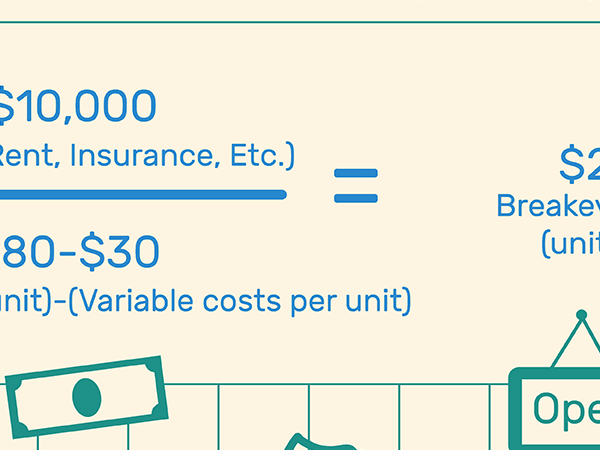
لحساب نقطة التعادل في الوحدات ، استخدم الصيغة: نقطة التعادل (الوحدات) = التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة) أو في المبيعات باستخدام الصيغة: نقطة التعادل ( المبيعات) ) = التكاليف الثابتة ÷ هامش المساهمة.ما هي نقطة التعادل؟ نقطة التعادل هي النقطة التي تساوي فيها إيرادات الشركة تكاليفها. حساب لنقطة التعادل ويمكن أن يتم بإحدى طريقتين. الأول هو تحديد كمية الوحدات التي يجب بيعها ، أو الثاني هو مقدار المبيعات بال الذي يجب أن يحدث. تسمح نقطة التعادل للشركة بمعرفة متى سيبدأ ، أو أحد منتجاتها ، في تحقيق أرباح. إذا كانت إيرادات الشركة أقل من نقطة التعادل ، فإن الشركة تعمل بخسارة. إذا كانت أعلى ، فهي تعمل بربح.كيفية حساب نقطة التعادل في الوحدات التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة) التكاليف الثابتة - التكاليف الثابتة هي التكاليف التي لا تتغير عادةً أو تتغير قليلاً فقط. أمثلة على التكاليف الثابتة للعمل هي نفقات المرافق الشهرية والإيجار. سعر المبيعات لكل وحدة- هذا هو المبلغ الذي ستفرضه الشركة على المستهلكين مقابل منتج واحد فقط من المنتجات التي يتم إجراء الحساب لها . التكاليف المتغيرة لكل وحدة- التكاليف المتغيرة هي التكاليف المرتبطة مباشرة بإنتاج منتج ، مثل العمالة المستأجرة لصنع هذا المنتج ، أو المواد المستخدمة. غالبًا ما تتقلب التكاليف المتغيرة ، وعادة ما تكون أكبر نفقات الشركة. الحساب على النحو التالي: إجمالي التكاليف المتغيرة ÷ إجمالي الوحدات المنتجةأمثلة على نقطة التعادل دعونا نعرض بعض الأمثلة عن كيفية حساب نقطة التعادل. Sam's Sodas هي شركة تصنيع المشروبات الغازية في منطقة سياتل. إنه يفكر في تقديم مشروب غازي جديد يسمى Sam's Silly Soda. إنه يريد أن يعرف نوع التأثير الذي سيحدثه هذا المشروب الجديد على مالية الشركة. لذلك ، قرر حساب نقطة التعادل ، حتى يتمكن هو وفريق إدارته من تحديد ما إذا كان هذا المنتج الجديد يستحق الاستثمار. تكاليفه المحاسبية هي كما يلي ، في الشهر الأول سيكون المنتج في الإنتاج: التكاليف الثابتة = 2000 (الإجمالي للشهر) التكاليف المتغيرة = .40 (لكل علبة منتجة) سعر البيع = 1.50 (علبة)حساب نقطة التعادل في الوحدات التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة 2000/(1.50-40) أو2000/1.10 = 1818 وحدة هذا يعني أن سام يحتاج إلى بيع ما يزيد قليلاً عن 1800 علبة من الصودا الجديدة في شهر واحد ، للوصول إلى نقطة التعادل.حساب نقطة التعادل المبيعات التكاليف الثابتة Mar هامش المساهمة سعر ثابت (أنظر فوق) هامش المساهمة هامش المساهمة هو الفرق بين سعر المنتج وتكلفة صنعه . الحساب على النحو التالي: (سعر البيع لكل وحدة - التكاليف المتغيرة لكل وحدة) / سعر البيع لكل وحدةأمثلة على نقطة التعادل دعونا نعرض بعض الأمثلة عن كيفية حساب نقطة التعادل. Sam's Sodas هي شركة تصنيع المشروبات الغازية في منطقة سياتل. إنه يفكر في تقديم مشروب غازي جديد يسمى Sam's Silly Soda. إنه يريد أن يعرف نوع التأثير الذي سيحدثه هذا المشروب الجديد على مالية الشركة. لذلك ، قرر حساب نقطة التعادل ، حتى يتمكن هو وفريق إدارته من تحديد ما إذا كان هذا المنتج الجديد يستحق الاستثمار. تكاليفه المحاسبية هي كما يلي ، في الشهر الأول سيكون المنتج في الإنتاج: التكاليف الثابتة = 2000 (الإجمالي للشهر) التكاليف المتغيرة = .40 (لكل علبة منتجة) سعر البيع = 1.50 (علبة)حساب و التعادل نقطة في وحدات التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة) 2000 / ( 1.50 - 40 دولار) أو 2000 / 1.10 دولار = 1818 وحدة هذا يعني أن سام يحتاج إلى بيع ما يزيد قليلاً عن 1800 علبة من الصودا الجديدة في شهر واحد ، للوصول إلى نقطة التعادل.حساب و التعادل نقطة بال المبيعات التكاليف الثابتة ÷ هامش المساهمة (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة ، مع الرقم الناتج ثم مقسومًا على سعر المبيعات لكل وحدة) 2000 / .7333 = 2727 دولارًا هذا يعني أن فريق Sam يحتاج إلى بيع ما قيمته 2727 دولارًا من Sam's Silly Soda في ذلك الشهر ، لتحقيق التعادل. أي شيء بعد هذا المبلغ سيكون ربحًا للشركة. لتأكيد هذا الرقم: يمكنك أن تأخذ 1818 وحدة من الحساب الأول ، وتضرب ذلك في سعر البيع 1.50 ، لتحصل على مبلغ 2727 دولارًا. مقالات ذات صلة:من يستخدم البيانات المحاسبية ؟أنت والمحاسبةكيف تقرأ الارقام الحسابية من الف إلى ديشليار مع كتابتها
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 18 فبراير 2025
وظائف ومبادئ المحاسبة
وظائف ومبادئ المحاسبة الوظائف:- -1قياس الموارد و الممتلكات. -2قياس االتزمات على المنشأة. -3قياس التغيرات في الموارد و الحقوق. -4تخصيص التغيرات على فترات زمنيه محدده. 5-التعبير عن العمليات في صوره نقديه. -6إيصال المعلومات اى الاطراف الامستفيده. # مبادئ المحاسبه المتعارف عليها:- - 1الوحده المحاسبيه :- تعامل كل منشئة على انها وحده منفصله عن مالكيها و عن المنشأت الاخرى ولها شخصيتها المعنويه المستقله استقلالاًًًً تاما عن مالكها بصرف النظر عن الشكل القانوني. -2الوحده النقديه :- الذي يعني ان المحاسبه الماليه تقوم بقياس الموارد (الاصول) و التعهدات (الالتزمات) و التغيرات فيها (الدخل) في الشكل وحده نقديه (ريال سعودي - دولار- جنيه-..........الخ) باعتبار ان النقود وحدة قياس نمطيه ملائمه لتحديد و تقرير تأثير العمليات المختلفهز -3التكلفه التريخيه:- (القيمه الدفتريه) يعني ان المعامله الماليه تثبت على اساس كمية النقود الفعليه (التكلفه) التي استخدمت في التبادل لتلك المعامله. - 4الاستمراريه :- يقصد بالاستمراريه ان المنشأه وجدت لتستمر وان المنشأه مستمره في عمليتها لفتره من الزمن تكفي لانجاز تعهداتها الموجوده. -5الفتره المحاسبيه :- (نتيجة نشاط المنشأة) هي الفتره التي يتم فيها قياس نتيجة اعمال المنشأة من خلال مراجعة سجلات المكسب و الخساره و سجلات الصادر و الوارد وتكون الفتره حوالي سنه تسمى < السنه الماليه >. - 6المقابله:- هو مبدأ مقابلة الايراد بالمصروف لتحديد نتأئج الاعمال في نهاية الفتره. 7- الثبات( التجانس):- انه عند قيام المنشأه باتباع اجراء او اسلوب محاسبي معين فانه يجب ان لا يغير من فتره الى اخرى. -8الاستحقاق:- يعني ان تتم المحاسبه عن العمليات الماليه بصرف النظر عن اقترانها بالتدفقات النقديه الداخله ال الخارجه. -9التحفظ (الحيطه و الحذر):- يعني الحيطه في اخذ الخسائر المتوقعه في الاعتبار قبل حدوثها والحذر بمعنى عدم اخذ الارباح المتوقعه في لاعتبار الا عند تحققها فعلاًًًً. -10الاهميه النسبيه:-يقصد بها ان لالهتمام بتوفير الدقه في معالجة و تحليل المعلومات المحاسبيه يتوقف علي مدى اهميتها النسبيه على قائمة الدخل و قائمة المركز المالي. -11الافصاح:- انه عند اعداد القوام الماليه يجب ان يكون هناك علانيه تامه و عدم اخفهء اي معلومه مهما كانت صغيره. مقالات ذات صلة:أنواع الاصول غير الملموسةالمحاسبة التحليلية وأهميتها في الشركاتحوكمة الشركات - الرقابة ضد الفساد المالي والإداري
- بواسطة خالد أحمد ياسين
- 18 فبراير 2025
نشأة المحاسبة
نشأة المحاسبة بقلم / خالد احمد ياسين نشر هذا المقال في مجلة المحاسب العربي العدد الثلاث أكدت الدراسات ان اول من عمل في هذا المجال هم الاشوريون وبعدهم المصريون القدماء. وقد تطورت المحاسبة زمن الإمبراطورية الرومانية نتيجة البدء باستعمال وحدة النقد فالتعاملات التجارية ونتيجة تطور التضام العددي الروماني ,اليوناني ومن ثم الاعداد العربية الهندية. بعد ذلك مع اختراع الاله البخارية في القرن الرابع عشر وتوسع التجارة الدولية والمؤسسات المصرفية لم تعد الطريقة التقليدية حسب تضام القيد المفرد تفي بالمطلوب وولدت الحاجه لنظام القيد المزدوج. كان باوشولو عالم الرياضيات الايطالي اول من نشر مؤلف علمي متكامل عام 1494 وبه قدم نظام القيد المزدوج الذي لا زال يشكل العمود الفقري للنظام المحاسبي حتى يومنا اليوم. وكان باوشولو اول من نادى بأعداد تقارير ماليه للدورة المالية او ما يسمى اليوم بحساب الربح والخسارة. نظام القيد المزدوج الذي استحدثه باوشولو يضمن ايضا نطام انتاج معلومات ماليه بشكل كفء ودقيق على اساس رياضي. خلال القرنين السابع والثامن عشر انتشرت طريقة النظام المزدوج في كل انحاء اوروبا, مع بداية القرن التاسع عشر ومع الثورة الصناعية بدأت تظهر شركات كبيرة الحجم وشركات دوليه مما ادى الى فصل ملكية الشركات عن اداراتها, لم يعد المالك هو المدير وانتشرت "مهنية" الإدارة وبرزت الحاجه الى اعداد تقارير ماليه بشكل دوري تعد من قبل مدققي حسابات خارجيين تقارير تتسم بالموضوعية وتضمن ان المدراء يتصرفون بما ينسجم مع رغبات المساهمين على اعتبار انهم المالكون. ان تعدد وتعقيد العمليات الاقتصادية بين الشركات جعل ضروريا ايجاد وتحسين تقارير عن المعلومات المحاسبية. عصرنا اليوم يعرف بعصر المعلومات واصبحت المعلومة انتاج وتسويق سلعات واسعة الانتشار والطلب عليها متزايد ومستمر بما في ذلك المعلومات المحاسبية التي اصبحت منتوجا عليه طلب متزايد من متخذي القرارات سواء قرارة داخليه داخل المنشأة اداره, مساهمون او قرارات خارجيه مقرضون دوائر ,باحثون وغيرهم. تعريف المحاسبة ماهية علم المحاسبة؟ ظهر ت تعريفات عديدة لعلم المحاسبة الا ان المحاولات الجادة لا يجاد تعريف شامل لعلم المحاسبة بدأت حديثاً وفيما يلي عرض لبعض تعريفات علم المحاسبة. تعريف المعهد الامريكي للمحاسبيين المعتمدين ( AICPA) عام 1941 حيث عرفت المحاسبة بأنها: الفن المتعلق بتسجيل وتبويب وتلخيص المعاملات والاحداث ذات الطابع المالي بأسلوب ذي دلاله وبصورة نقدية ومن ثم تفسير النتائج. تعريف جمعية المحاسبة الامريكية American Accounting Association عام 1966 التي عرفت المحاسبة بأنها: عملية تحديد وقياس وتوصيل المعلومات الاقتصادية ليتمكن المستفيدون منها من التصرف في ظل رؤية واضحة كما يمكن تعريف المحاسبة بأنها علم وفن يعتمد على استخدام مجموعة من المبادئ العلمية المتعارف عليها بغرض تحديد وقياس وتوصيل المعلومات المالية للمستفيدين منها لمساعدتهم على اتخاذ قرارات رشيدة وفي هذا المقام نرى من الضروري تعريف مسك الدفاتر على انه فن تدوين العمليات المالية للوحدة الاقتصادية في دفاترها المختلفة واستخراج نتائج اعمال تلك الوحدة وفقاً للمبادئ المحاسبية. وبدراسة تعريف علم المحاسبة ومسك الدفاتر نلاحظ ان هناك فرقاً واضحاً بين المحاسبة ومسك الدفاتر فعلم المحاسبة يقدم تفسيراً للنتائج ويمد صناع القرار بمعلومات وبيانات تتجاوز ماسك الدفاتر. تطور تعريف المحاسبة مع الزمن بشكل متواز لتطور الوظيفة المطلوبة منها, فقد تحولت من مجرد فن مسك دفاتر الى نظام معلومات متكامل. عرفت الجمعية الأمريكية للمحاسبة ان المحاسبة هي عمليه تتكون من ثلاث انشطه: (1) تحديد (2) قياس وتسجيل (3) وتوصيل البيانات والمعلومات الاقتصادية مبرا عنها بوحدة النقد لتقديمها الى متخذي القرارات بغرض مساعدتهم في اتخاذ القرارات الرشيدة. اما المعهد الامريكي للمحاسبين القانونيين فأضاف ان المحاسبة هي نشاط خدمي وظيفته تقديم المعلومات الكميه ذات الطابع المالي بغرض ان تكون مفيدة في اتحاذ القرارات. وعليه فقد تجاوز دور المحاسبة من التركيز على الاجراءات التقنية للتركيز على الاهداف التي تسعى اليها وهي توصيل المعلومة لمتخذي القرارات. وبناء على ذلك تطورت وتشعبت المحاسبة الى فروع عده منها ماليه, اداريه, تكاليف الخ.. وتجاوزت وظيفة المحاسبة الى دراسة وتحليل الاثر الاجتماعي لنشاط المنشاة على البيئة الني تعمل بها وبرزت الى الوجود محاسبة البيئة ومحاسبة المسؤولية الاجتماعية. طبيعة المحاسبة اعتبر الباحثون المحاسبة بالأجماع علما من العلوم الاجتماعية , نما وتطور مستندا الى العلوم الخراصة الاجتماعية منها الاقتصاد, علم الاجتماع, علم الإدارة , القانون وكذلك على العلوم الطبيعية رياضيات "إحصاء وغيره. من ناحية ثانيه اختلفوا في اعتبار هذا الاعتماد على العلوم الاخرى قصورا وفشلا ام تميزا ايجابيا ساعد في تطور هذا العلم مع تطور العلوم الاخرى , شخصيا اساند الراي الاخير. وما دام اعتبرت المحاسبة علما من العلوم فلا بد ان يكون لها نظريتها كباقي العلوم الاخرى. مقالات ذات صلة:تعرف على ما هية الأوراق المالية في سطورتعرف على ما هية الأوراق المالية في سطورمقارنة بين شركات الأشخاص وشركات الأموال
- بواسطة أيمن هشام عزريل
- 24 فبراير 2025
أثر تطوير معايير المحاسبة الدولية على نظم المعلومات المحاسبية
أثر تطوير معايير المحاسبة الدولية على نظم المعلومات المحاسبية إعداد / الدكتور أيمن هشام عزريل / فلسطين في ظل التطورات السريعة المتسارعة بعصر ثورة المعلومات، خاصة في بيئة الأعمال، وفي ظل التقدم التكنولوجي أصبح من الضرورة الاتجاه نحو أنظمة المعلومات بصفة عامة، وأنظمة المعلومات المحاسبية بصفة خاصة، نتيجة للعديد من العوامل والمتغيرات التي أدت إلى تعقد الحاجات والمصالح المشتركة وتشابكها، وتنوع تغير سبل تحقيقها، وزيادة إلى معلومات مفيدة وصالحة عن متغيراتها الهائلة ومؤثراتها ونتائجها. وما صاحب هذا التطور إلا زيادة حدة المنافسة بين الدول لجذب مزيد من الاستثمارات الدولية، مما أدى إلى ظهور بعض المشاكل والقضايا المحاسبية الجديدة، كانعكاس على التطور الاقتصادي مما استلزم إعادة النظر من جديد محاسبياً في تلك القضايا وإيجاد الحلول المناسبة لها. كما أصبحت هذه الشركات تتحكم في الفواصل الاستراتيجية للاقتصاد العالمي، مما ترتب عن ذلك زيادة الأهمية النسبية للبيانات المالية المنشورة كمصدر للمعلومات، التي تخدم المهتمين من رجال الأعمال والمؤسسات المالية في اتخاذ القرارات سواء في مجال الاستثمارات أو في مجال التمويل، ولكي تفي البيانات المالية المنشورة بإشباع احتياجات مستخدميها في المجالات السابقة لا بد من توفر النقاط التالية: - أن يتم إعدادها بواسطة مختصين لتتسم تلك المعلومات التي توفرها تلك البيانات بقدر معقول من المصداقية، ليكون بالإمكان الوثوق بها والاعتماد عليها في عمليات التخطيط والرقابة واتخاذ القرارات، وكذلك أن تكون تلك المعلومات قابلة للمقارنة يمكن استخدامها لتقييم أداء المؤسسات والوقوف على مركزها المالي. لذلك هناك حكومات بدأت بتطوير أنظمة وقوانين الضرائب ونتيجة لجميع هذه التغيرات، توالت الحاجة إلى ضرورة وجود تقارير محاسبية ومن ثمة إلى توحيد طرق إعداد هذه التقارير. - بدأت الجهود تنصب حول وضع أسس وقواعد مهنية لمهنة المحاسبة نتج عنها ما أصبح يعرف بمعايير المحاسبة المتعارف عليها، وتوالى بعد ذلك صدور المعايير المختلفة تبعاً لحاجة مستخدمي القوائم المالية وتنظيم تلك الأعمال التي يقوم بها مدققو الحسابات، ويصدرون على أساسها الرأي المحاسبي. مما أدى ذلك ّإلى تطور مهنة المحاسبة بشكل عام والضوابط التي تقوم عليها بوجه خاص وحسب ما تتطلب الأسواق ومستخدمي القوائم المالية. وقد حصلت أغلب التطورات التي تم الحديث عنها في الولايات المتحدة الأمريكية، إلا أن هذه التطورات المتشابهة قد حدثت في عدة دول مختلفة خاصة المتقدمة منها تجارياً وصناعياً. وفي القرن الماضي أوائل السبعينات انطلقت تلك الجهود وبعض المحاولات لوضع أسس دولية لمهنة المحاسبة مما أدى تدريجياً إلى ظهور ما يسمى ويعرف بمعايير المحاسبة الدولية، التي أدت إلى توحيد المبادئ المحاسبية على نطاق العالم لتوفر قاعدة بيانات موحدة لقراءة القوائم المالية لمختلف الشركات على مستوى بلدان العالم، وذلك تماشياً مع التوسع في أنشطة التجارة الدولية حول الاستثمار والتبادل التجاري بين مختلف دول العالم. ومن أهم الخطوات التي كانت باتجاه توحيد المعايير المحاسبية عالمياً قبل عدة سنوات موافقة الولايات المتحدة الأمريكية الدخول في اتفاقية لجنة معايير المحاسبة الدولية للعمل المشترك من أجل تقليل الفروقات الموجودة بين المعايير الأمريكية والدولية للتوصل إلى معايير موحدة. أما بالنسبة للعالم العربي لم توجد لجنة أو هيئة متكاملة تعمل بجد على تنظيم مهنة المحاسبة إلا بعض الدول العربية وكانت جهود متفرقة على سبيل المثال المملكة العربية السعودية. ومعظم الدول العربية الأخرى فلم توجد فيها معايير خاصة، فقط تم استخدام المعايير الدولية دون النظر عن حاجتها المحلية لها من خلال ترجمتها كمصر على سبيل المثال. كما أن المعايير المحاسبة الدولية لا تهتم كثيراً بتلك الخصائص نظراً لأن الدول الكبرى هي التي تسيطر على لجنة معايير المحاسبة الدولية. إضافة أن معظم المعايير المحاسبية يتم نشرها، ولأننا نعاني من قصور في الثقافة المحاسبية على جميع الأصعدة والمستويات عالمياً أدى ذلك إلى عدم الإلمام الكافي بالمعايير المحاسبية. لذلك لا بد من تركيز الجهود مستقبلاً وخاصة الفترة المقبلة على قضايا رئيسية من أهمها: - العمل على تطوير الثقافة المحاسبية حتى يكون هناك فهم جيد للقوائم المالية التي تصدر من الشركات المختلفة من قبل المستثمرين وصناع القرار. - أن يكون هناك عمل مشترك مدروس يعمل على توحيد جهود جميع الدول العربية يقوم على إيصال صوتهم إلى مجلس معايير المحاسبة الدولية لأخذ مطالبهم واحتياجاتهم بجدية أكثر. والعمل على وضع أسس وضوابط عملية وعلمية تحكم مهنة المحاسبة والتدقيق بما يتوافق مع الأنظمة والقوانين المحلية. ––––––––––––––––––––––––––––––––––––––––––––––––––––––––––––––– المراجع: - Laudon, K., C., & Laudon, J.P. (2008), Management Information Systems Managing the Digital Firm, (9th Ed.). Upper Saddle River .New Jersey: Pearson - Romney, Marshall & Paul, Steinbart, (2006), Accounting Information Systems, 10th ed., New Jersey: Pearson Education. - القاضي حسين، (2000)، المحاسبة الدولية، الدار العلمية الدولية للنشر، عمان. مقالات ذات صلة:كيفية إعداد قائمة الدخلكيفية إعداد الميزانية العموميةتعرف على الشكل النموذجى لقائمة الدخل الشامل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
الإستثمار العقاري Investment Property
الإستثمار العقاري Investment Property تعتبر الاستثمارات العقارية جزء لا يتجزأ من إقتصاد أي دولة حيث يتم الإستثمار في العديد من المشاريع وبمبالغ طائلة وعلى هذا الأساس سيكون من المفيد أن نلقي نظرة على المبادئ المحاسبية الهامة للمعايير الدولية لإعداد التقارير المالية وعلى وجه التحديد المعيار 40 الخاص بالإستثمارات العقارية . ما هي الإستثمارات العقارية ؟ الإستثمارات العقارية هي ملكية أرض أو بناية أو الإثنان معاً أو جزء منهما تعود للمالك أو المستأجر بموجب عقد إيجار تمويلي لكسب الإيجار او الإرتفاع في قيمتها أو الإثنين معاً بدلاً من إستخدامها في الإنتاج أو توريد البضائع والخدمات أو للأغراض الإدارية أو للبيع ضمن النشاط المعتاد للمنشأة . ويجوز أن يصنف ويحسب الإستثمار العقاري الذي يملكه شخص ما بموجب عقد إيجار تشغيلي على أنه استثمار عقاري إذا ما انطبق على العقار تعريف الاستثمار العقاري وفي حالة كون المنشأة تستخدم نموذج القيمة العادلة لحساب الإستثمار العقاري ،وفيما يلي بعض الأمثلة على الإستثمار العقاري : * الأرض المحتفظ بها بهدف تحقيق ارتفاع في قيمتها على المدى البعيد وليس بغرض البيع على المدى القريب وعلى هذا الأساس فإن الأرض المحتفظ بها لغرض مستقبلي غير محدد تعتبر ارض محتفظ بها بقصد زيادة قيمتها . * مبنى تملكه المنشأة أو تستأجره المنشأة بموجب عقد إيجار تمويلي وتؤجره بموجب عقد إيجار تشغيلي . * عقار يتم تطويره لاستخدام مستقبلي كإستثمار عقاري . متى يتم الإعتراف بالإستثمار العقاري كأصل ؟ يتم الإعتراف بالأصل على أنه إستثمار في الحالتين التاليتين : 1- عندما يكون من المحتمل أن يحقق منافع إقتصادية في المستقبل . 2- عندما يمكن قياس تكلفته بصورة موثوق بها . بأي مبلغ يتم الإعتراف مبدئياً بالإستثمار العقاري ؟ يقاس الإستثمار العقاري مبدئياً بتكلفته وتشمل التكلفة ثمن الشراء وأي نفقات مباشرة متعلقة بالإستثمار العقاري المشترى بينما يتم إحتساب تكاليف الأرض والبناء بالنسبة للإستثمار العقاري المشيد ولا تعتبر المنشأة تكاليف الصيانة اليومية ضمن قيمة الإستثمار العقاري بل يتم تحميل مثل هذه التكاليف على بيان الأرباح والخسائر ، وإذا جرى تأجيل سداد دفعات الإستثمار العقاري فستكون تكلفته حينها هي المقابل النقدي لثمنه . يجب أن تكون التكلفة المبدئيه للإستثمار العقاري المحتفظ به بموجب عقد إيجار هي القيمة العادلة للعقار أو القيمة الحالية لمدفوعات الإيجار بحدها الأدنى أيهما أقل وينبغي تثبيت مبلغ معادل له على أنه إلتزام وهنا تكون القيمة العادلة للعقار هي القيمة العادلة للفائدة المتحققة من العقار المؤجر وليس العقار بحد ذاته . عند أي مقدار يتم قياس الإستثمار العقاري بعد الإعتراف الأولي ؟ يجب على المنشأة أن تختار سياسة محاسبية مناسبة لقياس استثماراتها العقارية من بين النماذج التالية : * نموذج القيمة العادلة * نموذج التكلفة ومع ذلك إذا ما تم إحتساب العقار المؤجر بموجب عقد إيجار تشغيلي عقاراً إستثمارياً فستكون الحاجه لإختيار الحساب بالقيمة العادلة وخيار التكلفة لن يكون متاحاً ، وإعتباراً من يناير 2009 يمكن أن يتم قياس الإستثمارات العقارية قيد الإنشاء أيضاً بالقيمة العادلة إذا ما كان بالإمكان تحديد هذه القيمة والتي كان يجري حسابها من قبل على أنها تكلفة حتى الإنتهاء من التشييد ، وإذا ما إختارت المنشأة نظام القيمة العادلة أو التكلفة لإستثمارها العقاري فالمطلوب منها حينذاك تطبيق نفس النظام على العقارات المشابهة . نموذج القيمة العادلة بموجب نموذج القيمة العادلة تقيس المنشأة الإستثمار العقاري بالقيمة العادلة ويعترف بالأرباح والخسائر الناتجة عن تغير القيمة العادلة للإستثمار العقاري على أنها أرباح وخسائر . إن القيمة العادلة للإستثمارات العقارية هي الثمن الذي يتم بموجبه التبادل بين أطراف كل منهم لديه الرغبة في التبادل وعلى بينة من الحقائق ويتعاملان بإرادة حرة حيث ينبغي أن تعكس القيمة العادلة ظروف السوق في نهاية فترة التسويق . وفي هذا الإطار من المهم الإشارة إلى أن النفقات الرأسمالية المستقبلية المخصصة لتطوير العقار والفوائد المستقبلية ذات الصلة بهذه النفقات المستقبلية يتم أخذها بعين الإعتبار عند تحديد القيمة العادلة للإستثمارات العقارية قيد الإنشاء كونها جزء من خطة الإنشاء الإستراتيجية ، وأمثلة القيمة العادلة أسعار الأسهم المتداولة في البورصة في حالة كون الأسهم متداولة وكذا تقارير تقييم العقار للممتلكات العقارية . نموذج التكلفة بموجب نموذج التكلفة تقيس المنشأة استثماراتها العقارية طبقاً لمتطلبات معيار المحاسبة رقم 16 حيث القيمة الدفترية تساوي التكلفة ناقص أي استهلاك متراكم وأي خسائر متراكمة في القيمة ورغم ذلك إذا ما تم إختيار هذا النموذج فإنه ينبغي اعتبار القيمة المتبقية من العقار تساوي صفراً نقطة واحدة علينا ملاحظتها هنا وهي أنه حتى لو اختارت المنشأة نموذج التكلفة تبقى بحاجة لأن تدون القيمة العادلة كملاحظة في الميزانية وكذلك في تاريخ إعداد القوائم المالية . التحويلات تتم التحويلات من وإلى الإستثمار العقاري فقط عندما يكون هناك تغيير في الإستخدام مؤيداً ببدء ونهاية استخدام المالك للعقار أو تحويله إلى مخزون أو البدء بتطوير الإستثمار تمهيداً لبيعه ....إلخ كما أن التحويل بين نموذجي القيمة العادلة والتكلفة غير مسموح به في الأحوال العادية ما لم يؤدي إلى عملية إفصاح أفضل لقيمة العقار . الإستبعادات يتم سحب الإعتراف بالإستثمارات العقارية أو استبعادها من الميزانية عند التصرف بها أو عندما يتم سحبها نهائياً من الإستخدام . الإفصاح على أي منشأ’ة الإفصاح في المقام الأول عما يلي : * إذا ما كانت تطبق نموذج القيمة العادلة أو نموذج التكلفة . * القيمة العادلة للإستثمارات العقارية و الإفتراضات الهامة المطبقة في تحديد هذه القيمة . * المبالغ المعترف بها في الأرباح والخسائر . * إيرادات الإيجار من الإستثمار العقاري . * مصروفات التشغيل المباشرة للإستثمارات العقارية . * مجموع التغييرات المتراكمة في القيمة العادلة المعترف بها . * التسوية بين المبلغ المسجل للإستثمارات العقارية عند بدء ونهاية الفترة الخاصة وبين الحركات الكبيرة . * مدى وجود أي قيود على الإستثمارات العقارية وأي التزامات تعاقدية . * طرق الإستهلاك ، المعدلات ، المبالغ ، صافي وإجمالي المبالغ المسجلة ، تفاصيل الإضافات ومبالغ إنخفاض القيمة لنماذج التكلفة . * طبيعة التغير في سياسة المحاسبة . * وصف شرط التحول فيما إذا كان التغي في سياسة المحاسبة تم وفق شروط التحول وفيما إذا كانت شروط التحويل يمكن أن يكون لها تأثير على الفترات المستقبلية . * باقي الإفصاحات طبقاً للمعايير الدولية 16 ، 17 ، 40 وينبغي هنا الإشارة إلى أنه يتم وبصورة مستمرة إدخال التعديلات على إرشادات المعيار الدولي رقم 40 في سبيل حل القضايا المستقبلية وستؤدي عملية تطبيق هذه الإرشادات إلى تحسين التقديم العادل للإستثمارات العقارية ولكن هناك نوعان من التحديات المهمة التي علينا مواجهتها وهي : 1- توافر معلومات موثوق بها عن القيم العادلة في نهاية الفترة ، فهناك قلق جدي من أن المعلومات الموثوق بها لا تكون جاهزة على الدوام ولا تتوفر بسهولة أو أنها متاحة فقط بسعر مرتفع وعلى سبيل المثال عدم توفر القيم العادلة لبعض العقارات في غياب تداول مثل هذه العقارات في المناطق المجاورة له كما أن عملية تقييم الاستثمارات العقارية تتطلب خبرة تقنية لا تتوفر إلا مقابل ثمن الأمر الذي سيشكل تكلفة إضافية مكررة . 2- المقاومة النفسية تجاه تقبل هبوط الأسعار فالإدارة على استعداد دوماً للإعتراف بالأرباح عندما يكون هناك اتجاه تصاعدي للأسعار بينما لا تكون مستعدة دوماً للإعتراف بالخسائر عندما يكون اتجاه الأسعار نحو الأسفل . مقالات ذات صلة:أثار غسل الأموالأسباب تفشي ظاهرة غسل الأموالالشروط اللازمة لتحقيق أهداف إدارة المستودعات
