
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
أحكام تحديد وتقويم الالتزامات (الخصوم) الحالّة الواجبة الخصم
أحكام تحديد وتقويم الالتزامات (الخصوم) الحالّة الواجبة الخصم حصر وتقويم الالتزامات الواجبة الخصم من الأصول الزكوية الأسس الآتية : (1) – الالتزامات الثابتة طويلة الأجل : يخصم القسط الحالّ منها المتوقع سداده خلال السنة المقبلة باعتبار أنه أصبح من الالتزامات (الخصوم) قصيرة الأجل الحالّة . (2) – تخصم الالتزامات قصيرة الأجل الحالّة على أساس القيمة الدفترية ومنها على سبيل المثال : الدائنون وأوراق الدفع والقروض قصيرة الأجل والمصروفات المستحقة للغير ومستحقات الجهات الحكومية مثل : الضرائب والتأمينات ، والدفعات المقدمة من العملاء والغير لحساب توريدات . (3) – تخصم المخصصات لمقابلة الالتزامات على أساس القيمة التقديرية الواردة بالدفاتر ومنها على سبيل المثال : مخصص الضرائب ، ومخصص التعويضات ، ومخصص الغرامات . (4) – لا تخصم مخصصات إهلاك الأصول الثابتة ، حيث لم تخضع تلك الأصول للزكاة لأنها من عروض القنية . (5) – لا تخضع مخصصات إهلاك الأصول المتداولة ، حيث قومت الأخيرة على أساس القيمة الجيدة المرجوّة التحصيل ، وبذلك يكون قد أخذت تلك المخصصات فى الحسبان (6) – لا تعتبر حقوق الملكية من الالتزامات واجبة الخصم وتتمثل فى رأس المال والاحتياطيات ، والأرباح غير الموزعة . من كتاب أساسيات أحكام الزكاة دكتور حسين حسين شحاتة مقالات ذات صلة:أحكام وحساب زكاة الديون على الغيرأحكام وحساب زكاة الثروة النقديةقائمة حساب الزكاة والاقرار الزكوي
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
الفروق الأساسية بين الضريبة والزكاة
الفروق الأساسية بين الضريبة والزكاة لا يجب أن يطلق على الزكاة ضريبة ، ولا أن يطلق على الضريبة زكاة ، حيث توجد فروق أساسية بينهما ، وإن وجد بعض التماثل فى بعض الجوانب الإجرائية . ويمكن تلخيص أهم الفروق الجوهرية بين الزكاة والضريبة على النحو التالى: (1) - زكاة المال فريضة وركن من أركان الإسلام وعبادة مالية وطاعة لله ورسوله ، والضريبة ليست كذلك . (2) - زكاة المال عبارة عن تمليك جزء من الأموال لمستحقى الزكاة ، وهى حق لهم وليس مّنة من الأغنياء عليهم ، بينما الضريبة اقتطاع إجبارى لجزء من أموال الأفراد والشركات والمؤسسات وغيرها توجه إلى خزينة الدولة وفقاً للتشريع الضريبى الوضعى . (3) - الزكاة حق لمستحقيها وهذا الحق معلوم لكل من المكلف والمستحق ، بينما يعتقد دافع الضريبة أنها ليست حقاً للدولة لأسباب عديدة منها أن جزءاً منها ينفق فى وجوه لا يستفيد منها الفقراء ، كما أنها تؤخذ من الفقراء والأغنياء . (4) - تجب زكاة المال فى الأموال التى تتوافر فيها شروط معينة منها أن يكون المال فائضاً عن الحوائج الأصلية وخالياً من الدين وأن يصل نصاباً معيناً فى بعض الزكوات ، بينما لا تأخذ الضريبة هذه الشروط فى الحسبان حيث أحياناً تؤخذ من الفقير الذى هو دون حد الكفاية وحد الكفاف وسواء عليه دين أم لا . (5) - لزكاة المال مصارف محددة ومعلومة هى ثمانية وتهتم بالعنصر الإنسانى ولا يجب أن توزع حسب هوى الحاكم ، بينما توزع حصيلة الضرائب حسب تقدير ولى الأمر ، ويستفيد منها الفقراء والأغنياء ، بل فى بعض الأحيان يستأثر بالاستفادة منها الأغنياء . (6) – تعتبر الزكاة عبادة الله والامتثال لأوامره كما أنها شكر له ، تغلاس فى المسلم خصال الكرم والمحبة ، وهى مرتبطة بحفظ الحاجات الأصلية للإنسان وهى : حفظ الدين والنفس والعقل والعرض والمال ، بينما يصعب على أى نظام ضريبى تحقيق ذلك ، بل نجد أنه فى بعض الدول تستخدم جزءاً من حصيلة الضريبة ضد حاجات الإنسان المعتبرة شرعاً . (7) - تهدف الزكاة إلى تحقيق التكافل الاجتماعى نصاً وروحاً وربط الفقير بالغنى ، بينما فشلت نظم الضرائب الوضعية فى تحقيق ذلك ، وكل ما نسمعه هو تغنى ومتاجرة بالكلام بل أحياناً تؤدى الضريبة إلى الحسد والكراهية بين الناس بصفة عامة ، وبين الممولين والأجهزة الضريبية . (8) - تهدف الزكاة إلى التحفيز على الاستثمار وعدم الاكتناز وتوفير الأموال السائلة للمشروعات الاقتصادية ، بينما تؤدى الضريبة إلى الاكتناز وذلك فى ظل أسعار الضرائب المرتفعة . (9) - تؤدى زكاة المال إلى تحقيق التنمية الاقتصادية التلقائية ومحاربة الفقر ، بينما عجزت النظم الضريبية عن تحقيق ذلك بنفس المستوى ، بل أحياناً يؤدى ارتفاع أسعار الضرائب فوق الطاقة إلى التهرب منها أو الإحجام عن إنشاء المشروعات الاستثمارية . (10) - تتسم أحكام زكاة المال بالثبات والاستقرار ولا تصطدم ببيئة ولا بزمن ولا بظروف بينما تتغير وتتعدل قوانين الضرائب على مر الأيام والأزمنة . (11)- يقوم المزكى من تلقاء ذاته من باعث ودافع الحب لله وتقرباً إليه بسداد الزكاة ، ومن يتهرب منها فهو ضعيف الإيمان ، بينما نجد أن دافع الضرائب يراوغ ويحاور ويحاول جهده لتجنبها والتهرب منها لغياب الباعث الإيمانى وضعف الباعث والدافع الذاتى عنده . ولا تعنى هذه الفروق حث الناس على عدم أداء الضرائب بل هى من حقوق المجتمع لتمويل الخدمات العامة التى تخرج عن نطاق مصارف الزكاة مثل الأمن والتعليم والعلاج ونحوه ، وإن كان هناك انحراف فى توجيه حصيلتها فيقع الإثم على ولى الأمر وبطانته وعلينا أن ندعوهم إلى الخير ونأمرهم بالمعروف وننهاهم عن المنكر . ومن ناحية أخرى نناشد أولياء أمور المسلمين المعنيين بأمور الضرائب بتطبيق نظام زكاة المال ، وتطوير وإصلاح النظم الضريبية القائمة فى ضوء أحكام الزكاة ، عندئذ تتحقق البركة والنفع مصداقاً لقول الله تبارك وتعالى : " فَإِمَّا يَأْتِيَنَّكُم مِّنِّي هُدًى فَمَنِ اتَّبَعَ هُدَايَ فَلاَ يَضِلُّ وَلاَ يَشْقَى ، وَمَنْ أَعْرَضَ عَن ذِكْرِي فَإِنَّ لَهُ مَعِيشَةً ضَنكاً " [ طه : 123-124 ] ، ومصداقاً لقول رسول الله صلى الله عليه وسلم :" تركت فيكم ما إن تمسكتم به لن تضلوا بعدى أبداً : كتاب الله وسنتى " (رواه مسلم) . من كتاب أساسيات أحكام الزكاة دكتور حسين حسين شحاتة مقالات ذات صلة:حكم زكاة المال الحرام الخبيثأنواع الزكوات فى التطبيق المعاصرنماذج معاصرة من الأموال غير الخاضعة للزكاة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
أحكام وأسس حساب زكاة عروض التجارة
أحكام وأسس حساب زكاة عروض التجارة يضبط حساب زكاة عروض التجارة مجموعة من الأحكام واردة تفصيلاً فى كتب فقه الزكاة ، وتُحسب تلك الزكاة طبقاً للأسس الآتية : (1) - تحديد ميعاد حساب وأداء الزكاة ، سواء على أساس السنة الهجرية (القمرية) أو السنة الميلادية (الشمسية) ـ ( أساس الحولية ) . (2) – حصر وتقويم أموال التجارة التى تجب فيها الزكاة حسب الأحكام الفقهية والأسس المحاسبية ـ ( أساس الأموال الزكوية ) . (3) – حصر وتقويم الالتزامات (المطلوبات) الحالةّ الواجبة الخصم من أموال التجارة الخاضعة للزكاة المحددة فى البند (2) ـ (أساس خصم الالتزامات الحالة) . (4) – تحديد وعاء الزكاة عن طريق خصم الالتزامات الحالّة الواردة فى البند (3) من أموال التجارة الخاضعة للزكاة الواردة فى البند (2) ـ (أساس وعاء الزكاة) (5) – يُحسب النصاب وهو ما يعادل 85 جراما من الذهب عيار 24 (أساس النصاب) . (6) ـ يقارن الوعاء بالنصاب فإن وصله ، تحسب الزكاة على أساس 2.5% ( أساس نسبة الزكاة ) (7) – حساب مقدار الزكاة ، عن طريق ضرب الوعاء فى نسبة الزكاة ( أساس مقدار الزكاة ) . وسوف نتناول هذه الأحكام والأسس بشىء من التفصيل فى الصفحات التالية مع نماذج تطبيقية توضيحية . من كتاب أساسيات أحكام الزكاة دكتور حسين حسين شحاتة مقالات ذات صلة:قائمة حساب الزكاة والاقرار الزكويأدوات وأساليب حساب الزكاةخطوات حساب الزكاة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
أحكام وأسس حساب زكاة نشاط المقاولات والاستثمارات العقارية
أحكام وأسس حساب زكاة نشاط المقاولات والاستثمارات العقارية لقد سبق أن أوضحنا تعدد وتنوع أنشطة المقاولات والاستثمارات العقارية ، ومن ثم يخضع كل نشاط لزكاة معينة ، وبيان ذلك على النحو التالى : (1) – نشاط المقاولات العقارية : يُطبق عليه أحكام زكاة النشاط الصناعى . (2) – نشاط تجارة العقارات : يُطبق عليه أحكام زكاة النشاط التجارى . (3) – نشاط تأجير العقارات : يُطبق على إيجارها أحكام زكاة المستغلات . (4) – نشاط شراء العقارات لأجل الذُرِيةٍ : لا تجب عليها زكاة . (5) – بيع عقار كان محبوساً : يُطبق عليه أحكام زكاة المال المستفاد . (6) – العقار الموروث : إذا كان مسكوناً ، فلا تجب عليه زكاة . (7) – العقار الموقوف : لا تجب عليه زكاة إذا كان مخصصا لأغراض خيرية . (8) – عقارات الجمعيات الخيرية : لا تجب عليها زكاة ، لأن أغراضها خيرية . وسوف نتناول فى الصفحات التالية أحكام حساب الزكاة على الأنواع التى تجب عليها الزكاة بشىء من التفصيل حسب طبيعة كل نوع والزكاة التى تخضع لها ونؤكد على أننا سوف نتعرض للمسائل الفقهية بشىء من الإيجاز ويمكن للقارئ الرجوع إلى المراجع المذكورة فى نهاية الكتاب ولاسيما الفتاوى الصادرة عن بيت الزكاة الكويتى ومجمع البحوث الإسلامية بالأزهر واللجنة الشرعية لرابطة العالم الإسلامى . من كتاب أساسيات أحكام الزكاة دكتور حسين حسين شحاتة مقالات ذات صلة:طبيعة النشاط الصناعى ومدى خضوعه للزكاةأحكام نصاب ونسبة ومقدار زكاة عروض التجارةأحكام تحديد وتقويم الالتزامات (الخصوم) الحالّة الواجبة الخصم
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
أحكام وحساب زكاة نشاط مشروعات مزراع إنتاج العسل
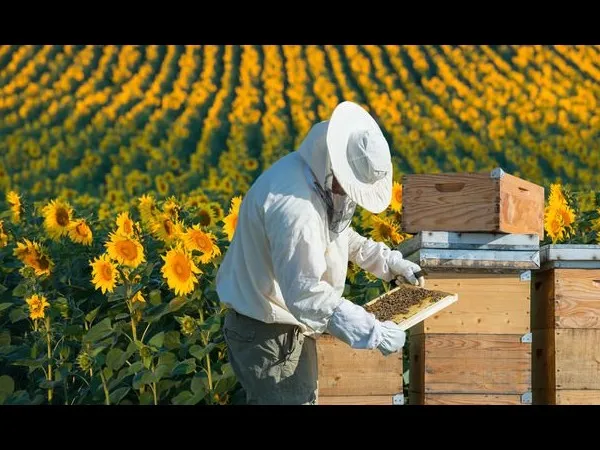
أحكام وحساب زكاة نشاط مشروعات مزراع إنتاج العسل تقوم مشروعات مزارع إنتاج عسل النحل على شراء المناحل ووضعها فى مزرعة أو قريبا من المزارع ، ويهيأ المكان ليقوم النحل بشم الزهور والثمار ونحوها وإنتاج العسل وهذا ما أشار إليه الله سبحانه وتعالى بقوله : " وَأَوْحَى رَبُّكَ إِلَى النَّحْلِ أَنِ اتَّخِذِي مِنَ الجِبَالِ بُيُوتاً وَمِنَ الشَّجَرِ وَمِمَّا يَعْرِشُونَ ، ثُمَّ كُلِي مِن كُلِّ الثَّمَرَاتِ فَاسْلُكِي سُبُلَ رَبِّكِ ذُلُلاً يَخْرُجُ مِن بُطُونِهَا شَرَابٌ مُّخْتَلِفٌ أَلْوَانُهُ فِيهِ شِفَاءٌ لِّلنَّاسِ إِنَّ فِي ذَلِكَ لآيَةً لِّقَوْمٍ يَتَفَكَّرُونَ " ( النحل : 68 ـ 69 ). ويخضع نشاط عسل النحل للزكاة لأنه من المستغلات التى تقوم على اقتناء عروض القنية ( وهى النحل ) بغرض تحقيق الكسب والإيراد ، وهو العسل ، ويحكم حساب تلك الزكاة الأسس الآتية : (1) ـ ليس على قيمة المنحل وملحقاته من التركيبات والمبانى والمرافق والآلات والمعدات والأثاث والسيارات زكاة ، لأنها من عروض القنية (أصول ثابتة) ، والتى لا تخضع عينها للزكاة ولكن الذى يخضع هو ناتج استغلالها . (2) ـ تجب الزكاة على قيمة الناتج من العسل خلال الحول سواء تم بيعه أو مازال موجوداً بالمخازن ، ويقوَّم الأخير على أساس القيمة السوقية (سعر الجملة) (3) ـ يطرح من قيمة الناتج النفقات والمصروفات الفعلية ومنها على سبيل المثال : * ـ نفقات ومصروفات المنحل من غذاء إضافى وأجور عمال وإيجار المكان ولوازم التعبئة والتغليف . * ـ أى ضرائب أو رسوم أو ديون مسددة . (4) ـ يطرح كذلك النفقات الشخصية لصاحب المنحل إذا لم يوجد له مصدر آخر للإنفاق منه وكذلك الديون المسددة . (5) ـ يتمثل وعاء الزكاة فى الفرق بين قيمة الناتج والنفقات والمصروفات والديون المدفوعة . (6) ـ يقاس نصاب العسل على نصاب عروض التجارة والمستغلات وهو ما يعادل 85 جراماً من الذهب الخالص عيار 24 . (7) ـ اختلف الفقهاء فى سعر زكاة العسل : منهم من يرى 10% من إجمال الناتج الإجمالى ، ومنهم من يرى 10% من الصافى بعد خصم النفقات والديون ، ومنهم من يرى 2.5% من الصافى قياساً على زكاة المستغلات ، والرأى الذى أخذت به الهيئة الشرعية العالمية للزكاة هو 10% من الصافى بعد خصم النفقات لأن دور الإنسان فى إنتاج العسل قليل وأنه هبة من الله عز وجل . من كتاب أساسيات أحكام الزكاة دكتور حسين حسين شحاتة مقالات ذات صلة:أحكام وحساب زكاة نشاط المقاولات العقاريةأحكام وأسس حساب زكاة نشاط المقاولات والاستثمارات العقاريةطبيعة نشاط المقاولات والاستثمارات العقارية ومدى خضوعه للزكاة
