
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة الأمن
- 15 فبراير 2025
شرح العهدة المستديمة في 7 دقائق
هي العهدة التي تصرف لبعض العاملين اللذين تستوجب طبيعة عملهم وجود نقدية معهم للصرف منها على متطلبات الوظيفة وهي تظل باقية في عهدة الموظف ولا تتم تسويتها إلا عند نهاية السنة المالية ليعاد صرفها من جديد طالما أن طبيعة العمل تستلزم ذلك وتتم صرف العهد واستعاضتها وزيادتها او تخفيضها طبقا للاجراءات التالية :- 1.عند صرف العهدة أو زيادتها يقدم طالب العهدة إذن صرف عهدة نموذج رقم 1 بالقيمة المطلوب صرفها إلى ادارة الحسابات للتحقق من ضرورة وجود عهدة طرف هذا الموظف ورفعها إلى المدير المالي لاعتمادها حسب السياسات المتبعة من الادرة العليا للعهد المستديمة . تقوم إدارة الحسابات بعد أعتماد الطلب بصرف العهدة وتثبيتها محاسبيا على حسابة تحت مسمى عهدة نقدية اسم الموظف . نفس الاجراء يتبع في حال زيادة العهدة. 1.عند استعاضة العهدة يقوم امين العهدة بالصرف منها على متطلبات الوظيفة باستخدام ايصال صرف مؤقت من العهدة مسلسل ويجب ان يوقع المستفيد باستلام المبلغ وأن يرفع مستند تقرير مع الايصال . يقوم امين العهدة عند بلوغ ما يزيد عن 50% من قيمة العهدة او عند نفاذها بتحرير كشف استعاضة من خلال نموج رقم 2 ويجب أن يوقع على الطلب صاحب العهدة وكذلك مدير القسم واي مسئول قام بطلب فاتورة لشئ معين من صاحب العهدة يجب ان يوقع عليها أو على الطلب مقابل الفاتورة التابعة له ويقدمة إلى قسم الحسابات . تقوم ادارة الحسابات بمراجعة الكشف والمستندات وتحليل المبالغ المنصرفة بحسب الغرض من الصرف ثم تقوم بتحرير إذن صرف نقدية ( نقداً / شيك / تحويل ) ثم يتم اجراءات التسجيل على النظام المحاسبي المتبع بالشركة كل مصروف على الحساب التابع له مع ذكر مرجع رقم الدفعة وتاريخها حتى يسهل الرجوع لها . يقوم أمين الخزنة بصرف المبلغ المطلوب والموازي لاجمالي كشف الاستعاضة ويوقع أمين العهدة على اصل اذن الصرف باستلام المبلغ . يتم ارشفة قيد الدفع مع كامل مرفقات الاستعاضة بالنظام المتبع ( سكان Scan وبالملفات الورقية حسب التسلسل المتبع ) اضغط لمشاهدة الفيديو مقالات ذات صلة:أنت والمحاسبةكيف تقرأ الارقام الحسابية من الف إلى ديشليار مع كتابتهاالجهات المستفادة من المحاسبة المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 15 فبراير 2025
كيف تحسب نقطة التعادل
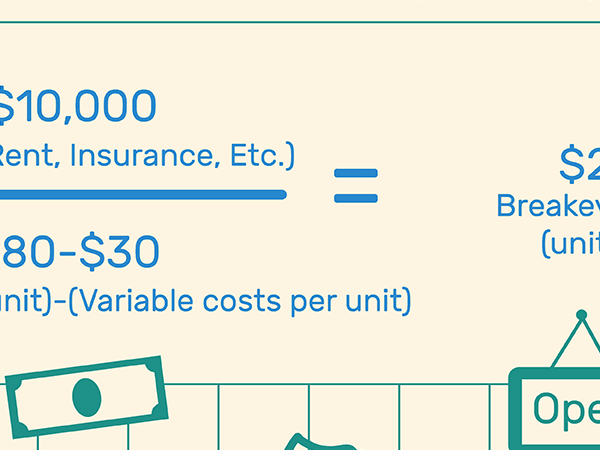
لحساب نقطة التعادل في الوحدات ، استخدم الصيغة: نقطة التعادل (الوحدات) = التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة) أو في المبيعات باستخدام الصيغة: نقطة التعادل ( المبيعات) ) = التكاليف الثابتة ÷ هامش المساهمة.ما هي نقطة التعادل؟ نقطة التعادل هي النقطة التي تساوي فيها إيرادات الشركة تكاليفها. حساب لنقطة التعادل ويمكن أن يتم بإحدى طريقتين. الأول هو تحديد كمية الوحدات التي يجب بيعها ، أو الثاني هو مقدار المبيعات بال الذي يجب أن يحدث. تسمح نقطة التعادل للشركة بمعرفة متى سيبدأ ، أو أحد منتجاتها ، في تحقيق أرباح. إذا كانت إيرادات الشركة أقل من نقطة التعادل ، فإن الشركة تعمل بخسارة. إذا كانت أعلى ، فهي تعمل بربح.كيفية حساب نقطة التعادل في الوحدات التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة) التكاليف الثابتة - التكاليف الثابتة هي التكاليف التي لا تتغير عادةً أو تتغير قليلاً فقط. أمثلة على التكاليف الثابتة للعمل هي نفقات المرافق الشهرية والإيجار. سعر المبيعات لكل وحدة- هذا هو المبلغ الذي ستفرضه الشركة على المستهلكين مقابل منتج واحد فقط من المنتجات التي يتم إجراء الحساب لها . التكاليف المتغيرة لكل وحدة- التكاليف المتغيرة هي التكاليف المرتبطة مباشرة بإنتاج منتج ، مثل العمالة المستأجرة لصنع هذا المنتج ، أو المواد المستخدمة. غالبًا ما تتقلب التكاليف المتغيرة ، وعادة ما تكون أكبر نفقات الشركة. الحساب على النحو التالي: إجمالي التكاليف المتغيرة ÷ إجمالي الوحدات المنتجةأمثلة على نقطة التعادل دعونا نعرض بعض الأمثلة عن كيفية حساب نقطة التعادل. Sam's Sodas هي شركة تصنيع المشروبات الغازية في منطقة سياتل. إنه يفكر في تقديم مشروب غازي جديد يسمى Sam's Silly Soda. إنه يريد أن يعرف نوع التأثير الذي سيحدثه هذا المشروب الجديد على مالية الشركة. لذلك ، قرر حساب نقطة التعادل ، حتى يتمكن هو وفريق إدارته من تحديد ما إذا كان هذا المنتج الجديد يستحق الاستثمار. تكاليفه المحاسبية هي كما يلي ، في الشهر الأول سيكون المنتج في الإنتاج: التكاليف الثابتة = 2000 (الإجمالي للشهر) التكاليف المتغيرة = .40 (لكل علبة منتجة) سعر البيع = 1.50 (علبة)حساب نقطة التعادل في الوحدات التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة 2000/(1.50-40) أو2000/1.10 = 1818 وحدة هذا يعني أن سام يحتاج إلى بيع ما يزيد قليلاً عن 1800 علبة من الصودا الجديدة في شهر واحد ، للوصول إلى نقطة التعادل.حساب نقطة التعادل المبيعات التكاليف الثابتة Mar هامش المساهمة سعر ثابت (أنظر فوق) هامش المساهمة هامش المساهمة هو الفرق بين سعر المنتج وتكلفة صنعه . الحساب على النحو التالي: (سعر البيع لكل وحدة - التكاليف المتغيرة لكل وحدة) / سعر البيع لكل وحدةأمثلة على نقطة التعادل دعونا نعرض بعض الأمثلة عن كيفية حساب نقطة التعادل. Sam's Sodas هي شركة تصنيع المشروبات الغازية في منطقة سياتل. إنه يفكر في تقديم مشروب غازي جديد يسمى Sam's Silly Soda. إنه يريد أن يعرف نوع التأثير الذي سيحدثه هذا المشروب الجديد على مالية الشركة. لذلك ، قرر حساب نقطة التعادل ، حتى يتمكن هو وفريق إدارته من تحديد ما إذا كان هذا المنتج الجديد يستحق الاستثمار. تكاليفه المحاسبية هي كما يلي ، في الشهر الأول سيكون المنتج في الإنتاج: التكاليف الثابتة = 2000 (الإجمالي للشهر) التكاليف المتغيرة = .40 (لكل علبة منتجة) سعر البيع = 1.50 (علبة)حساب و التعادل نقطة في وحدات التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة) 2000 / ( 1.50 - 40 دولار) أو 2000 / 1.10 دولار = 1818 وحدة هذا يعني أن سام يحتاج إلى بيع ما يزيد قليلاً عن 1800 علبة من الصودا الجديدة في شهر واحد ، للوصول إلى نقطة التعادل.حساب و التعادل نقطة بال المبيعات التكاليف الثابتة ÷ هامش المساهمة (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة ، مع الرقم الناتج ثم مقسومًا على سعر المبيعات لكل وحدة) 2000 / .7333 = 2727 دولارًا هذا يعني أن فريق Sam يحتاج إلى بيع ما قيمته 2727 دولارًا من Sam's Silly Soda في ذلك الشهر ، لتحقيق التعادل. أي شيء بعد هذا المبلغ سيكون ربحًا للشركة. لتأكيد هذا الرقم: يمكنك أن تأخذ 1818 وحدة من الحساب الأول ، وتضرب ذلك في سعر البيع 1.50 ، لتحصل على مبلغ 2727 دولارًا. مقالات ذات صلة:من يستخدم البيانات المحاسبية ؟أنت والمحاسبةكيف تقرأ الارقام الحسابية من الف إلى ديشليار مع كتابتها

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 15 فبراير 2025
لماذا ندرس المحاسبية WHY STUDY ACCOUNTING
إن المشاكل والأخطاء المحاسبية أصبحت تتصدر العناوين الرئيسية في الجرائد الرسمية منذ العامين الماضيين. فعلى سبيل المثال، فإن شركة World Com الأمريكية قد خسرت نتيجة الإيرادات المضخمة غير الحقيقية 179 . 3 بليون دولار، كما أدت إلى فقدان 17000 , وظيفة عمل. كما أنه في شركة Enorn الأمريكية أيضا، فإن الإيرادات المضخمة بقيمة 586 مليون دولار أدت إلى إفلاس الشركة، وتحقيق خسائر للمستثمرين بقيمة 66. 4 بليون دولار، وفقدان, 16000 وظيفة عمل. كما أنه في شركة .Xerox Cor باستخدام الخدع المحاسبية التي انطلت على المستثمرين، فإنه أعيد النظر في إيرادات قدرها 6 بلايين دولار للخمس سنوات الماضية. ولقد صدرت العديد من المقترحات والتشريعات والقوانين من الوكالات الحكومية وغير الحكومية، مجتمع المستثمرين، والمتخصصين في المحاسبة من أجل إثبات الرقابة المحاسبية على الاستثمار والأعمال في المشروعات المختلفة. مقالات ذات صلة:الأصول المتداولة - النقدية Current assets - cashمن يستخدم البيانات المحاسبية ؟أنت والمحاسبة
المحاسبة المالية
- بواسطة وائل مراد
- 15 فبراير 2025
كل ما تريد معرفته عن - النقد والنقد المعادل Cash and Cash Equivalent
النقد والنقد المعادل Cash and Cash Equivalents هو احد الاصول المتداولة في القوائم المالية النقد وما يعادله (CCE) هو أكثر الأصول الحالية سيولة الموجودة في الميزانية العمومية للشركة. النقدية المعادلة هي ارتباطات قصيرة الأجل "بنقد خامل مؤقتًا ويمكن تحويلها بسهولة إلى مبلغ نقدي معروف". إن الاستثمار عادة التهم كما تعادل النقدية عندما لديه فترة استحقاق قصيرة لمدة 90 يوما أو أقل، ويمكن أن تدرج في ميزان النقد والنقد المعادل من تاريخ اكتساب عندما يحمل ضئيلة خطرمن التغيرات في قيمة الأصول. إذا كان أجل استحقاقه أكثر من 90 يومًا ، فلا يعتبر معادلًا نقديًا. يتم استبعاد استثمارات الأسهم في الغالب من معادلات النقدية ، ما لم تكن في الأساس معادلات نقدية (على سبيل المثال ، أسهم ممتازة ذات فترة استحقاق قصيرة وتاريخ استرداد محدد يتم تسجيل النقد وما يعادله كأصول متداولة أحد المؤشرات الصحية الهامة للشركة هو قدرتها على توليد النقد والنقد المعادل. لذلك ، يمكن اعتبار الشركة ذات الأصول الصافية المرتفعة نسبيًا والنقد المعادل والنقد الأقل بشكل ملحوظ مؤشرًا على عدم السيولة. بالنسبة للمستثمرين والشركات ، يُحسب النقد وما في حكمه عمومًا على أنه استثمارات "منخفضة المخاطر ومنخفضة العائد" ، وفي بعض الأحيان يمكن للمحللين تقدير قدرة الشركة على دفع فواتيرها في فترة زمنية قصيرة من خلال مقارنة CCE والخصوم المتداولة. ومع ذلك ، لا يمكن أن يحدث هذا إلا إذا كانت هناك مستحقات يمكن تحويلها إلى نقد على الفور ومع ذلك ، فإن الشركات التي لديها قيمة كبيرة من النقد وما يعادله هي أهداف لعمليات الاستحواذ (من قبل شركات أخرى) ، حيث أن السيولة الفائضة تساعد المشترين على تمويل عملية الاستحواذ. يمكن أن تشير الاحتياطيات النقدية المرتفعة أيضًا إلى أن الشركة ليست فعالة في نشر موارد CCE الخاصة بها ، في حين أنها قد تكون علامة على الاستعداد لعمليات شراء كبيرة بالنسبة للشركات الكبرى. تكلفة الفرصة البديلة لتوفير CCE هي العائد على حقوق الملكية الذي يمكن أن تكسبه الشركة من خلال الاستثمار في منتج أو خدمة جديدة أو توسيع الأعمال التجارية. مكونات النقد عملة عملات معدنية يعتبر السحب على المكشوف من البنوك عادة أنشطة تمويلية. ومع ذلك ، عندما تشكل القروض المصرفية التي يتم سدادها عند الطلب جزءًا لا يتجزأ من إدارة نقد الشركة ، فإن السحب على المكشوف من البنوك يعتبر جزءًا من النقد والنقد المعادل عادةً ما يكون النقد في حسابات التوفير لأغراض الادخار حتى لا يتم استخدامه للنفقات اليومية. يسمح النقد في الحسابات الجارية بكتابة الشيكات واستخدام الخصم الإلكتروني للوصول إلى الأموال في الحساب. الحوالة المالية هي أداة مالية صادرة عن الحكومة أو المؤسسات المالية والتي يستخدمها المدفوع لأمره لتلقي النقد عند الطلب. تكمن ميزة الحوالات المالية على الشيكات في أنها موثوقة بدرجة أكبر نظرًا لأنها مدفوعة مسبقًا دائمًا. وهي مقبولة لدفع الديون الشخصية أو ديون الشركات الصغيرة ويمكن شراؤها مقابل رسوم رمزية في العديد من المواقع مثل مكتب البريد والبقالة المصروفات النثرية عبارة عن مبلغ نقدي صغير يستخدم لدفع مصاريف غير مهمة وقد يختلف مقدارها اعتمادًا على المنظمة بالنسبة لبعض الكيانات ، فإن مبلغ 50 دولارًا هو مبلغ نقدي كافٍ ، بينما بالنسبة للآخرين يجب أن يكون الحد الأدنى للمبلغ 200 دولار. يجب حماية أموال المصروفات النثرية وتسجيلها لتجنب السرقات. غالبًا ما يتم تعيين أمين حفظ يكون مسؤولاً عن توثيق معاملات المصروفات النثرية مكونات النقدية المعادلة سندات الخزانة ، وتسمى أيضًا " سندات الخزانة " ، هي ورقة مالية صادرة عن وزارة الخزانة الأمريكية ، حيث يقرض شرائها الأموال للحكومة الأمريكية. [9] يتم بيع أذون الخزانة في المزاد بفئات 100 دولار ، بحد أقصى 5 ملايين دولار (أو 35 ٪ من عرض المزاد إذا كان عرضًا تنافسيًا) وتفتقر إلى دفعة قسيمة ، ولكن بدلاً من ذلك تباع بسعر مخفض ، وعائدها الفرق بين سعر الشراء وقيمة الاسترداد ، والتي تُدفع عند الاستحقاق. تستحق سندات الخزانة من السلسلة العادية في 4 و 13 و 26 و 52 أسبوعًا من تاريخ إصدارها ، والتي يمكن شراؤها عبر TreasuryDirect أو وسيط مرخص الأوراق التجارية هي وثيقة لحاملها تستخدمها الشركات الكبرى. تجعل الأوراق المالية القابلة للتسويق الأعمال تبدو أكثر سيولة ، حيث يتم تضمينها أيضًا في حساب النسبة الحالية. يتم تداول هذه الأوراق المالية في الغالب في البورصة العامة نظرًا لتوافرها في الأسعار الجاهزة. هناك نوعان من الأوراق المالية القابلة للتسويق: الأوراق المالية القابلة للتسويق وأوراق الدين القابلة للتسويق تشبه صناديق سوق المال الحسابات الجارية ، لكنها تدفع في الغالب معدلات فائدة أعلى ناتجة عن الأموال المودعة يحافظ صافي قيمة الأصول (NAV) لصناديق أسواق المال على استقراره مقارنة بصناديق الاستثمار المشتركة الأخرى ، كما أن سعر سهمها ثابت: 1.00 دولار لكل سهم. بالنسبة للشركات والمنظمات غير الهادفة للربح والعديد من المؤسسات الأخرى ، تعد MMF "وسيلة" فعالة للغاية لإدارة النقد يتم إصدار السندات الحكومية قصيرة الأجل في الغالب من قبل الحكومات لدعم الإنفاق الحكومي. وهي تصدر معظمها بالعملة المحلية البلاد وفي سندات الحكومة الأميركية تشمل السندات إنقاذ ، سندات الخزانة ، سندات الخزانة المحمية من التضخم وغيرها الكثير. قبل الاستثمار في الحكومة ينبغي أن المستثمرين في السندات في الاعتبار المخاطر السياسية، التضخم و سعر الفائدة للخطر حساب النقد والنقد المعادل يتم إدراج النقد والنقد المعادل في الميزانية العمومية على أنه "أصول متداولة" وتتغير قيمته عند حدوث معاملات مختلفة. تسمى هذه التغييرات " التدفقات النقدية " ويتم تسجيلها في دفتر الأستاذ المحاسبي . على سبيل المثال ، إذا أنفقت الشركة 300 دولار على شراء البضائع ، يتم تسجيل ذلك على أنه زيادة قدرها 300 دولار في إمداداتها وانخفاض في قيمة CCE. هذه بعض الصيغ التي يستخدمها المحللون لحساب المعاملات المتعلقة بالنقد وما يعادله: التغيير في CCE = النقد في نهاية العام والنقد المعادل - بداية العام النقد والنقد المعادل . قيمة النقد وما يعادله في نهاية الفترة = صافي التدفق النقدي + قيمة CCE في فترة البداية نسب قياس السيولة تستخدم النسبة الحالية بشكل عام لتقدير سيولة الشركة من خلال "اشتقاق نسبة الأصول المتداولة المتاحة لتغطية الخصوم المتداولة". الفكرة الرئيسية وراء هذا المفهوم هي تحديد ما إذا كانت الأصول المتداولة التي تشمل أيضًا النقد وما في حكم النقد متاحة لسداد التزاماتها قصيرة الأجل (الضرائب ، الأوراق النقدية المستحقة الدفع ، إلخ.) كلما زادت النسبة الحالية ، كان ذلك أفضل بالنسبة للمنظمة. النسبة السريعة هي مؤشر سيولة يحدد النسبة الحالية من خلال قياس الأصول المتداولة الأكثر سيولة في الشركة والمتاحة لتغطية المطلوبات. على عكس النسبة الحالية ، يتم استبعاد المخزونات والأصول الأخرى التي يصعب تحويلها إلى نقد من حساب النسبة السريعة تعد النسبة النقدية أكثر تقييدًا من النسب المذكورة أعلاه لأنه لا يمكن استخدام أصول متداولة أخرى غير النقدية لسداد الديون الحالية. يعطي معظم الدائنين أهمية للنسبة النقدية للشركة ، لأنها تعطيهم فكرة عما إذا كان الكيان قادرًا على الاحتفاظ بأرصدة نقدية ثابتة من أجل سداد ديونهم الحالية عند استحقاقها. النقدية المقيدة كيف يتم عرض النقدية المقيدة في الميزانية العمومية النقد المقيَّد هو مقدار النقد والبنود المعادلة للنقد المقيد للسحب والاستخدام. قد تشمل القيود الودائع المقيدة قانونًا ، والتي يتم الاحتفاظ بها كأرصدة تعويضية مقابل القروض قصيرة الأجل ، أو العقود المبرمة مع آخرين أو بيانات النوايا الخاصة بالمنشأة فيما يتعلق بإيداعات محددة ؛ ومع ذلك ، يتم استبعاد الودائع لأجل وشهادات الإيداع قصيرة الأجل من الودائع المقيدة قانونًا. النقدية المقيدة يمكن أيضا جانبا لأغراض أخرى مثل التوسع في الكيان، أرباح الأموال أو "تقاعد الديون طويلة الأجل". اعتمادًا على أهميتها النسبية أو كونها غير جوهرية ، قد يتم تسجيل النقدية المقيدة على أنها "نقدية" في البيان المالي أو قد يتم تصنيفها بناءً على تاريخ الصرف المتاح . علاوة على ذلك ، إذا كان من المتوقع استخدام النقد خلال سنة واحدة بعد تاريخ الميزانية العمومية ، فيمكن تصنيفها على أنها " أصل متداول " ، ولكن في فترة زمنية أطول يتم ذكرها كأصل غير متداول. على سبيل المثال ، تتلقى شركة تصنيع آلات كبيرة دفعة مقدمة ( إيداع ) من عميلها مقابل آلة يجب إنتاجها وشحنها إلى بلد آخر في غضون شهرين. بناءً على عقد العميل ، يجب على الشركة المصنعة وضع الإيداع في حساب مصرفي منفصل وعدم سحب الأموال أو استخدامها حتى يتم شحن المعدات وتسليمها. هذه نقود مقيدة ، حيث أن الشركة يقصد بالنقدية في المحاسبة العملات الورقية والمعدنية والشيكات وأوامر الدفع والأموال الموجودة بالبنوك . يجب التفرقة بين النقدية الموجودة بخزينة أو صندوق المنشأة وبين النقدية بالبنوك وذلك للأهمية عند إعداد الميزانية أخر العام بعض المبادئ عامة الخاصة بالمبالغ المحصلة نقدا ً يجب فصل وظيفة استلام النقدية عن وظيفة صرف النقدية ، أي أنه لا يكون شخص واحد المسئول عن الصرف والاستلام يجب سرعة التسجيل في الدفاتر لأي عملية تطرأ على الصندوق . يجب فصل عمليات الاحتفاظ بالنقدية وتداولها عن عمليات الاحتفاظ بالسجلات المتعلقة بها . يجب إيداع جميع المبالغ التي تم تحصيلها خلال اليوم كما هي بالبنك . بعض المبادئ الخاصة بالمدفوعات: جميع المدفوعات يجب أن تكون بشيكات وليس عن طريق المتحصلات النقدية . استخدام أرقام مسلسلة للشيكات وأن تكون هناك معالجة سليمة للشيكات غير الصالحة للاستخدام . يجب أن يتم توقيع الشيكات من أشخاص مسئولين بعد التأكد من صحة الفواتير المرفقة التي سيتم بموجبها الصرف ، كما أنه يرجى الأخذ بعين الاعتبار بأن يكون التوقيع على الشيك مطابق لنقس التوقيع بالبنك . يجب توقيع الشيك من شخصين على الأقل . مبادئ عامة لأرصدة النقدية مراعاة إعداد تسوية البنك من قبل شخص لا يستلم النقدية ولا يوقع على الشيكات . استلام كشف حساب البنك والشيكات المدفوعة في خطاب مغلق بواسطة الشص الذي سعد مذكرة تسوية البنك مراقبة جميع المبالغ التي بالصندوق وعدها فجائيا ً أو دفتريا ً جرد النقدية بالخزينة أو الصندوق عند جرد النقدية توجد ثلاث حالات لا رابع لهما كالتالي إما أن يوجد تطابق بالصندوق ، أي أن المبالغ الموجودة بالخزينة تتطابق مع المبالغ الموجودة بالدفاتر. أو أن يكون هناك عجز بالصندوق . أو أن يكون هناك زيادة بالصندوق . أولاً : في حالة وجود عجز بالصندوق في هذه الحالة يرجى التفرقة بين حالتين أن يكون الصراف هو نفسه صاحب الشركة أن يكون الصراف موظف بالشركة الصراف هو نفسة صاحب الشركة: تتم معالجة عجز الصندوق في هذه الحالة بثلاث طرق الحالة الأولى : أن يتم التسجيل العجز مسحوبات شخصية ويكون القيد كالتالي : بعا ً تبين العجز بعد الجرد XXX من حـ / المسحوبات الشخصية XXX إلى حـ / الخزينة عجز بالصندوق تم إضافته على المسحوبات الشخصية الخاصة بصاحب الشركة الحالة الثانية : اعتبار العجز عجزا ً طبيعيا ً ناتج أساسا ً من عد النقدية ، يتم فتح حساب باسم عجز الخزينة ويكون القيد كالتالي XXX من حـ / عجز الخزينة XXX إلى حـ / الخزينة عجز طبيعي بالخزينة " الصندوق " يقفل حساب العجز في الحسابات الختامية على إنه مصروف الحالة الثالثة : أن يكون العجز خطأ دفتري لم يتم اكتشافه . يتم فتح حساب باسم حساب معلق ويتم ترحيل العجز إليه ، كما يرجى العلم أنه في حال جاء موعد إعداد الميزانية فإن الحساب المعلق سوف يظهر بها وهذا بلا شك سوف يعني ضعف الشركة مما يؤثر على علاقتها بالأطراف الأخرى المهتمة كالموردين والعملاء وغيرهم . الصراف موظف بالشركة: يتم تسجيل العجز على الموظف حتى يشعر بالمسئولية ، كما إنه يرجى ملاحظة إنه إذا قام الصراف بسداد العجز نقدا ً وفور اكتشاف العجز هنا الأمر لا يحتاج إلى تسوية أو قيود ، أما إذا لم يقوم الموظف بالسداد فإن العجز يعتبر دين علية إلى أن يقوم بسدادة ويكون كالتالي XXX من حـ / الصراف XXX إلى حـ / الخزينة عجز بالصندوق تم تحميلة على الصراف يرجى العلم بأن حساب الصراف " الموظف " سوف يظهر بالميزانية إلى أن يقوم الموظف بالسدادثانيا ً: في حالة وجود زيادة بالصندوق في حال وجود زيادة بالصندوق يعني ذلك أن هناك عملييات لم تسجل بالدفاتر فيتم البحث عن هذه العمليات وعند اكتشافه تسجل كالتالي XXX من حـ / الخزينة " الصندوق XXX إلى حـ / المبيعات أما إذا لم يتم اكتشاف الزيادة فيتم فتح حساب زيادة بالخزينة يجعل دائنا ً بالزيادة ويقفل نهاية العام في الحسابات الختامية ، كما أنه يرى البعض أن يتم فتح حساب معلق لحين اكتشاف الخطأ وظهر الحساب المعلق بالميزانية جانب الالتزامات النقدية بالبنك . تتعامل الشركة مع البنك من خلال الحسابات الجارية بصفة أساسية علاوة على حسابات أخرى ذات طبيعة خاصة البعض منها يظهر ي جانب الأصول مثل البنك - إيداع ، البنك توفير شهادات إيداع وغيرها وتظهر جميعا ً ضمن الأصول المتداولة ، وبعضها يظهر ضمن الالتزامات المتداولة مثل البنك سحب على المكشوف وحساب الاعتماد كشف حساب المنشأة لدى البنك يوضح الأتي: الرصيد الافتتاحي الإبداعات التي تمت خلال الشهر ، والفوائد المستحقة للمنشأة إن وجدت . الشيكات التي تم سدادها والمسحوبات خلال الشهر الرصيد الختامي في نهاية الفترة أشهر أو غيرها . يفترض أن يتطابق كشف الحساب بالبنك مع الدفاتر ، لكن في أغلب الأحيان تكون هناك اختلافات بين الدفاتر وبين كشف حساب البنك وهذه الخلافات ترجع إلى :- أولا ً : - عمليات أثبتها البنك ولمم تسجلها المنشأة مثل . أتعاب ومصروفات البنك وهي لا تعرف إلا بعد استلام كشف الحساب وتشمل أتعاب الخدمات الشهرية ، تكاليف طباعة الشيكات ، أتعاب التوقف عن الدفع . الشيكات المودعة بالبنك ولم تحصل . وهي الشيكات التي تقوم الشركة بإيداعها ولم تحصل إلى تاريخه وهذه يجب أن تخفض من القيمة الدفترية المتحصلات نيابة عن المنشأة : مثل أتعاب رمزية ، إيرادات المتحصلات ناقصا ً الأتعاب ينبغي إضافتها للرصيد الفائدة : - الفائدة الدائنة التي يضيفها البنك إلى حساب الشركة . يثبت ما سبق إلى حـ / البنك بدفاتر الشركة ورد بكشف البنك أن هناك أتعاب مستحقة للبنك XXX من حـ / أتعاب البنك XXX إلى حـ / البنكيتم إقفال حساب الأتعاب في الحسابات الختامية ورد بكشف البنك مصروفات للبنك XXX من حـ / مصاريف البنك XXX إلى حـ / البنك يتم إقفال حساب مصاريف البنك في الحسابات الختامية ورد في حساب البنك فوائد دائنة مستحقة للمنشأة XXX من حـ / البنك XXX إلى حـ / الفوائد الدائنة تعتبر الفوائد الدائنة إيراد للشركة يقفل في الحسابات الختامية ( أ.خ ) ثانيا ً : - عمليات أثبتتها المنشأة بدفاترها ولم يسجلها البنك شيكات لم تصرف بعد : - وهي الشيكات التي صدرتها الشركة للغير ولكنه لم يتقدم إلى البنك حتى تاريخ إعداد التسوية البنكيه مما يؤدي إلى زيادة رصيد البنك عن الدفاتر الشيكات التي أرسلت للبنك ولم يتم تحصيلها : - الإبداعات النقدية : - وهي المبالغ التي تم تحصيلها من الغير ومن ثم تم إرسالها إلى البنك ولكنها لم تودع حتى تاريخ إعداد التسوية يتم عمل قائمة التسوية البنكية على شكل كشف يقسم إلى قسمين: الأول : - يبدأ بالرصيد طبقا ً لكشف الحساب ثم يثبت بطريقة الخصم والإضافة العمليات التي أثبتتها المنشأة ولم ترد بكشف الحساب الثاني : - ويبدأ بالرصيد طبقا ً لدفاتر المنشأة ثم يثبت بطريقة الخصم والإضافة العمليات التي أثبتها البنك وورد بكشف الحساب ولم تثبتها المنشاة بعد . للمزيد حول التسويات البنكية يرجى مراجعة الرابط التالي : https://www.aam-web.com/ar/news_detail/158 النقد المعادل هي الاستثمارات التي يمكن تحويلها بسهولة إلى نقد. يجب أن يكون الاستثمار على المدى القصير، وعادة مع مدة الاستثمار القصوى لمدة ثلاثة أشهر أو أقل. إذا تأثر الاستثمار في أكثر من ثلاثة أشهر، فينبغي تصنيفها في الحساب المسمى "استثمارات أخرى". يجب أن تكون المعادلات النقدية سائلة للغاية وبيعها بسهولة في السوق. يجب الوصول بسهولة إلى المشترين هذه الاستثمارات بسهولة. النقد وما في حكم النقد لا يشمل هناك بعض الاستثناءات في الأصول قصيرة الأجل والأصول الحالية التي يتم تصنيفها كنقد وما يعادل النقدية. مقالات ذات صلة:هل المحاسبة نشاط خدمي ام نظام وصفي تحليلي ، أم انها نظام للمعلومات ؟الأصول المتداولة - النقدية Current assets - cashمن يستخدم البيانات المحاسبية ؟
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 15 فبراير 2025
أهم 10 مهارات محاسبة تحتاجها
المحاسبون مسؤولون عن تقديم خدمات الإدارة المالية والمشورة للعملاء أو الشركات التي يعملون بها. قد لا تبدو المحاسبة كخيار مهني أكثر روعة على الإطلاق ، لكن ابحث بشكل أعمق قليلاً وستجد مجموعة واسعة من الفرص الوظيفية المتاحة لك. فيما يلي عشر مهارات أساسية تحتاجها لتصبح محاسبًا جيدًا. واليكم من المهارات التي يحتاجها كل محاسب : 1.ابتكار 2.فهم 3.تواصل 4.الوعي التجاري 5.حماس 6.مبادرة 7.المصداقية / النزاهة 8.صمود 9.استقرار 10.خبرة عمل دولية 11.الابتكار لقد كانت المحاسبة أداة لا غنى عنها للعمل منذ اليوم الأول. لا يمكن لأي مشروع أن ينطلق بدون رقابة صارمة وطريقة قوية مطبقة على الأرقام. هناك حاجة إلى الابتكار لأنه ، مع تطور عالم الأعمال ، تتطور أيضًا المتطلبات المحاسبية المصاحبة له. في كثير من الأحيان ، سيبحث القائمون بالتوظيف عن مرشحين لديهم أفكار جديدة - على استعداد لإحداث تأثير على مستقبل عالم المحاسبة. التفاهم جنبًا إلى جنب مع الحاجة إلى الابتكار ، هناك حاجة إلى فهم المجال الذي ستعمل فيه. يشكل استيعاب المعلومات والبيانات الجديدة أو إدارة المشروع أو مقابلة عملاء جدد العمود الفقري للمهام اليومية. على هذا النحو ، فإن فهم المعلومات بسرعة أمر ضروري ، ومن خلال طرح أسئلة مدروسة جيدًا يمكنك الاستقرار في أي وقت من الأوقات. ابدأ بفهم أنواع المحاسبة المختلفة . الاتصالات يعد التواصل مرة أخرى جزءًا من المتطلبات المقدسة في أي صناعة. يحتاج المحاسبون إلى نقل المعلومات المعقدة بأبسط طريقة ممكنة. سواء كنت شركة خارجية يتم تعيينها نيابة عن شركة ، أو كنت جزءًا من فريق حسابات داخلي ، فمن المحتمل أنك ستحتاج إلى العمل جنبًا إلى جنب مع الزملاء على كل مستوى. تبدأ تقييمات هذه المهارات عندما تتقدم بطلب للحصول على دور المحاسبة الأول. الوعي التجاري ربما يكون من المدهش أن ينسى الناس هذا الأمر. في حين أن بعض المهارات هي في الأساس فروع من الفطرة السليمة ، فإن الحاجة إلى الوعي التجاري أمر بالغ الأهمية. الوعي التجاري ، في جوهره ، هو معرفة كيف وأين يناسب عملك في السوق - كيف يتأثر بالحركات الاقتصادية والاجتماعية والسياسية وكيف يمكن أن يمضي قدمًا ويتطور. يتعلق الأمر بمعرفة حرفتك. الحماس كما هو الحال مع أي دور ، يعد الحماس مكونًا رئيسيًا يبحث عنه المجندون. القدرة على جلب الطاقة الإيجابية للفريق والإيمان حقًا بما تعمل عليه أمر بالغ الأهمية. الحماس معدي. يوضح أنك على استعداد لتعلم تجارتك. المبادرة تتماشى بشكل وثيق مع التفاهم والحماس ، والمبادرة أمر لا بد منه. إنه يثبت أنه يمكنك العمل بمفردك ، وأنك مفكر مستقل ، وبدورك ، سيؤدي إلى الوثوق بك بمزيد من المسؤولية. من المهم بشكل خاص إذا قررت أن تصبح محاسبًا مستقلًا في مرحلة لاحقة من حياتك المهنية. المصداقية / النزاهة لدينا جميعًا علامات تجارية معينة نحب استخدامها. في معظم الأحيان ، يعود السبب وراء اختياراتنا إلى شيء واحد: الثقة. الأمر نفسه ينطبق عندما تبني حياتك المهنية. تريد أن يثق بك الناس. المصداقية هي العملة التي يمكنك التداول بها. مع المزيد من المصداقية تأتي المزيد من الفرص. من خلال بناء علامة تجارية ذات مصداقية ، فإنك تضع أيضًا الأسس لمستقبل قوي. المرونة يوصى بالتأكيد بالاستعداد لوضع الكسب غير المشروع الصلب. كما هو الحال مع أي مهنة ، سوف تبدأ في منصب مبتدئ ، وعلى الأرجح سترغب في العمل في طريقك. لن يكون دائمًا طريقًا سهلاً. إن القدرة على العمل نحو المواعيد النهائية الضيقة ، والتوفيق بين احتياجات العملاء المتعددة والبقاء إيجابيًا من خلال التحديات الصعبة ، هي مهارة ستبقيك في وضع جيد طوال حياتك المهنية. المرونة هي القدرة على الحفاظ على هدوئك والثقة في مجموعة مهاراتك. الاستقرار على الرغم من أن هذا قد لا يكون ذا صلة على الفور ، إلا أنه شيء يجب أخذه في الاعتبار قبل الشروع في رحلتك المهنية. ربما تكون المرونة إحدى الفوائد والجوانب الجذابة للعمل في مجال المحاسبة. ومع ذلك ، من المهم أيضًا بناء أساس متين في وقت مبكر من حياتك المهنية. قد يكون تغيير وظائف المالية والمحاسبة كل عام عيبًا حيث سيبحث أصحاب العمل عن استقرار جيد في السيرة الذاتية ومهنة تقدمت بشكل جيد. تأكد من أنك تجد التوازن الصحيح. خبرة العمل الدولية أخيرًا ، سيضيف وجود أو الاستعداد لإضافة خبرة عمل دولية إلى سيرتك الذاتية سلسلة أخرى إلى قوسك. على الرغم من أن هذا قد لا يكون موجودًا على الفور في سيرتك الذاتية ، إلا أنه يستحق وضع إشارة مرجعية على هذه المهارة لاستخدامها لاحقًا. تركز العديد من الشركات التجارية على المرحلة التالية من نموها التنظيمي ، وفي كثير من الأحيان ، يرتبط هذا بالتجارة الخارجية. مقالات ذات صلة:شرح العهدة المستديمة في 7 دقائقهل المحاسبة نشاط خدمي ام نظام وصفي تحليلي ، أم انها نظام للمعلومات ؟الأصول المتداولة - النقدية Current assets - cash
