
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
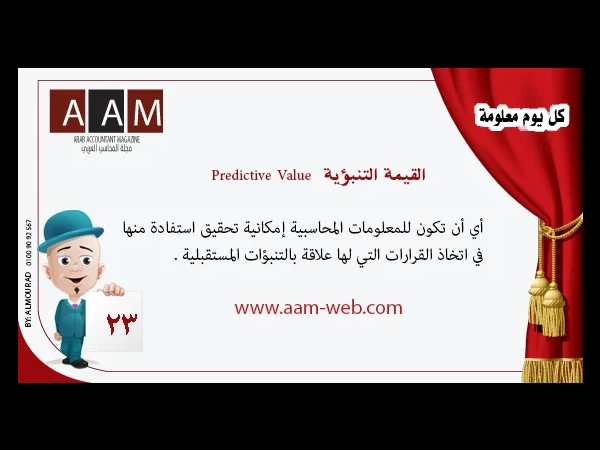
معلومة رقم 23 - القيمة التنبؤية Predictive Value
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 3 مارس 2025
- 3 دقيقة قراءة
- 2221
حجم الخط
في هذا المقال 12 أقسام
- موقعها في الإطار المفاهيمي
- أمثلة عملية
- 1. فصل البنود غير المتكررة
- 2. العمليات المتوقفة
- 3. المجاميع الفرعية في IFRS 18
- 4. تفصيل الإيرادات
- القيمة التنبؤية والقيمة التأكيدية معًا
- حدود القيمة التنبؤية
- الأسئلة الشائعة
- هل التوقعات المستقبلية للإدارة جزء من القوائم المالية؟
- ما علاقة الأهمية النسبية بالقيمة التنبؤية؟
- هل للمعلومات غير المالية قيمة تنبؤية؟
ضمن سلسلة «معلومة اليوم»، نتناول القيمة التنبؤية (Predictive Value): أن تكون للمعلومات المحاسبية قدرة على مساعدة مستخدميها في اتخاذ قرارات تتعلق بالمستقبل. فالمستثمر لا يشتري سهمًا بسبب أرباح العام الماضي في حد ذاتها، بل لأنها تساعده على توقع أرباح السنوات القادمة.
موقعها في الإطار المفاهيمي
يحدد الإطار المفاهيمي للتقرير المالي خاصيتين أساسيتين للمعلومات المفيدة: الملاءمة والتمثيل الصادق. والمعلومة الملائمة هي التي تحدث فرقًا في قرارات المستخدمين، وتكون كذلك إذا كان لها:
إعلان
- قيمة تنبؤية: يمكن استخدامها مدخلًا في عمليات يستخدمها المستخدمون للتنبؤ بالنتائج المستقبلية.
- قيمة تأكيدية: تؤكد التوقعات السابقة أو تعدلها.
- أو الاثنتان معًا، وغالبًا ما تكونان مترابطتين.
والمعلومة لا يشترط أن تكون نفسها تنبؤًا؛ فأرقام الإيرادات التاريخية لها قيمة تنبؤية لأن المحلل يبني عليها توقعاته. وتفصيل الإطار في شرح الإطار المفاهيمي.
أمثلة عملية
1. فصل البنود غير المتكررة
شركة ربحها 10 ملايين، منها 4 ملايين من بيع أرض. لو عرض الربح كرقم واحد، قد يتوقع المستثمر 10 ملايين في السنة القادمة. أما فصل ربح البيع كبند مستقل فيعطي قيمة تنبؤية أعلى: الأداء المتكرر 6 ملايين فقط. ولهذا تهتم المعايير بعرض البنود الجوهرية منفصلة، كما يوضح الأرباح الرأسمالية.
2. العمليات المتوقفة
يتطلب IFRS 5 عرض نتائج العمليات المتوقفة منفصلة عن المستمرة، لأن المستثمر يهتم بما سيستمر في توليد الأرباح.
3. المجاميع الفرعية في IFRS 18
من 1 يناير 2027 يلزم IFRS 18 بعرض «الربح التشغيلي» ومجاميع فرعية أخرى، وبالإفصاح عن مقاييس الأداء التي تحددها الإدارة مع تسويتها. هذا يرفع القيمة التنبؤية لأنه يفصل نتائج النشاط الأساسي عن الاستثمار والتمويل. راجع شرح IFRS 18.
إعلان
4. تفصيل الإيرادات
إفصاح الإيرادات حسب المنتج والمنطقة الجغرافية وتوقيت الاعتراف، وفق IFRS 15 وIFRS 8، يساعد على توقع اتجاه النمو لكل قطاع بدل رقم إجمالي واحد.
القيمة التنبؤية والقيمة التأكيدية معًا
توقع محلل في بداية السنة أن تنمو مبيعات شركة 15%، بناء على قوائمها السابقة (قيمة تنبؤية). في نهاية السنة أظهرت القوائم نموًا 9% فقط، فعدل المحلل نموذجه للسنوات القادمة (قيمة تأكيدية). المعلومة نفسها، أي رقم المبيعات، أدت الدورين في وقتين مختلفين.
حدود القيمة التنبؤية
- القوائم المالية تاريخية، والمستقبل قد يتغير بسبب عوامل لا تظهر فيها.
- التقديرات المحاسبية، مثل المخصصات، تحمل درجة من عدم التأكد يجب الإفصاح عنها.
- القيمة التنبؤية لا تغني عن التمثيل الصادق؛ معلومة متحيزة لا قيمة لها مهما بدت مفيدة للتنبؤ.
ولمعرفة كيف يستخدم المحللون هذه المعلومات، راجع أهمية التحليل المالي ومن يستخدم البيانات المحاسبية.
الأسئلة الشائعة
هل التوقعات المستقبلية للإدارة جزء من القوائم المالية؟
عادة لا؛ القوائم تعرض معلومات تاريخية وتقديرات لازمة للقياس، أما التوقعات التفصيلية فتظهر في تقرير مجلس الإدارة أو نشرات الاكتتاب.
ما علاقة الأهمية النسبية بالقيمة التنبؤية؟
الأهمية النسبية جانب خاص بالمنشأة من الملاءمة: المعلومة جوهرية إذا كان حذفها أو تحريفها يتوقع أن يؤثر على قرارات المستخدمين.
هل للمعلومات غير المالية قيمة تنبؤية؟
نعم، مثل حجم الطلبيات المتعاقد عليها ومعدل الإشغال وعدد المشتركين، ولذلك تزايد الاهتمام بها في تقارير الإدارة.
مصطلحات في هذا المقال
المعلومة المحاسبية الجيدة لا تصف الماضي فقط — بل تساعدك على توقع المستقبل.
الموضوعات المشابهه
قالب إكسيل
- 12 نوفمبر 2026
الجرد الفعلي للأصول الثابتة إكسيل
قالب إكسيل
- 24 سبتمبر 2026
دفتر يومية إيرادات ومصروفات إكسيل
قالب إكسيل
- 28 أكتوبر 2026
دورة التحويل النقدي ونسب الدوران إكسيل
- 1 مارس 2025
اكسيل شيت حضور وانصراف الموظفين 2026
الذكاء الاصطناعي

0 تعليقات