
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
دورة التحويل النقدي ونسب الدوران إكسيل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 28 أكتوبر 2026
- 1 دقيقة قراءة
- 9
حجم الخط
في هذا المقال 5 أقسام
شركة رابحة قد تتعثر لأن نقديتها محبوسة في العملاء والمخزون. دورة التحويل النقدي تقيس عدد الأيام بين دفعك للمورد وتحصيلك من العميل؛ كلما طالت احتجت تمويلًا أكثر لرأس المال العامل.
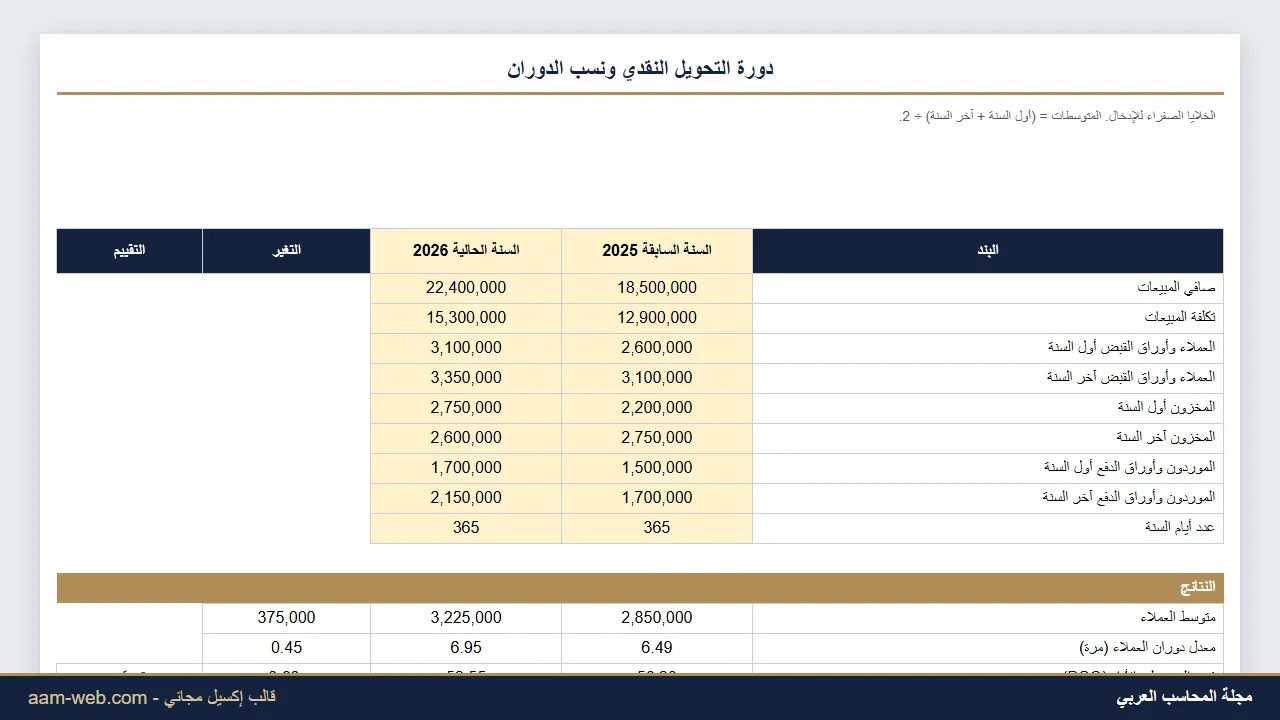
هذا القالب يحسب مكونات الدورة الثلاثة ونسب الدوران لسنتين من القوائم المالية، ويبين أيها تحسن وأيها تراجع، وكم من المال محبوس في الدورة.
ماذا يحتوي الملف
- المدخلات لسنتين: صافي المبيعات وتكلفة المبيعات وأرصدة العملاء والمخزون والموردين أول السنة وآخرها.
- معدل دوران العملاء وفترة التحصيل.
- معدل دوران المخزون وفترة التخزين.
- معدل دوران الموردين وفترة السداد.
- دورة التشغيل ودورة التحويل النقدي ورأس المال العامل المحبوس، والتغير والتقييم.
كيف تستخدمه
- انقل الأرقام من قائمتي الدخل والمركز المالي لسنتين.
- راجع فترات التحصيل والتخزين والسداد.
- ركز على المكون الذي تراجع.
- حوّل الأيام إلى مال: كل يوم أقل في الدورة يحرر سيولة.
مثال من الملف
في المثال فترة التحصيل انخفضت من 56.2 إلى 52.6 يومًا، وفترة التخزين من 70.0 إلى 63.8 يومًا، وفترة السداد زادت قليلًا إلى 45.9 يومًا.
فانخفضت دورة التحويل النقدي من 81.0 إلى 70.4 يومًا. ورغم التحسن ارتفع المال المحبوس تقريبًا إلى 2,952,790.18 لأن حجم النشاط زاد.
ملاحظات مهمة قبل الاعتماد على النتيجة
- الأدق حساب فترة التحصيل على المبيعات الآجلة وفترة السداد على المشتريات.
- المتوسطات السنوية تخفي الموسمية؛ احسبها ربع سنويًا عند الحاجة.
- إطالة فترة السداد بالضغط على الموردين لها حد.
- قارن بمتوسط الصناعة لا بشركتك فقط.
قوالب وأدوات مرتبطة
- قوالب التحليل المالي وتقييم المشروعات
- تحليل النسب المالية
- تحليل أعمار ديون العملاء
- فحص الصحة المالية للشركة
الملف مجاني، مفتوح الصيغ، ويعمل على إكسيل 2010 وما بعده وعلى جوجل شيتس. الخلايا الصفراء للإدخال، وباقي الخلايا معادلات محمية بدون كلمة مرور حتى لا تُمسح بالخطأ، ويمكنك إلغاء الحماية من تبويب «مراجعة». وفي الملف ورقة «تعليمات» تشرح كل خطوة.
مصطلحات في هذا المقال
تحميل ملف PDF
حساب فترة التحصيل وفترة التخزين وفترة السداد ودورة التحويل النقدي لسنتين، ورأس المال العامل المحبوس، مع بيان التحسن أو التراجع.
الموضوعات المشابهه
قالب إكسيل
- 28 أكتوبر 2026
ميزانية الأسرة الشهرية إكسيل
قالب إكسيل
- 28 أكتوبر 2026
دراسة جدوى عقار للإيجار إكسيل
موضعات عن الذكاء الصناعي
- 1 مارس 2025
برنامج المميز للشئون الادارية – نسخة 2019
- 1 مارس 2025

0 تعليقات