
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
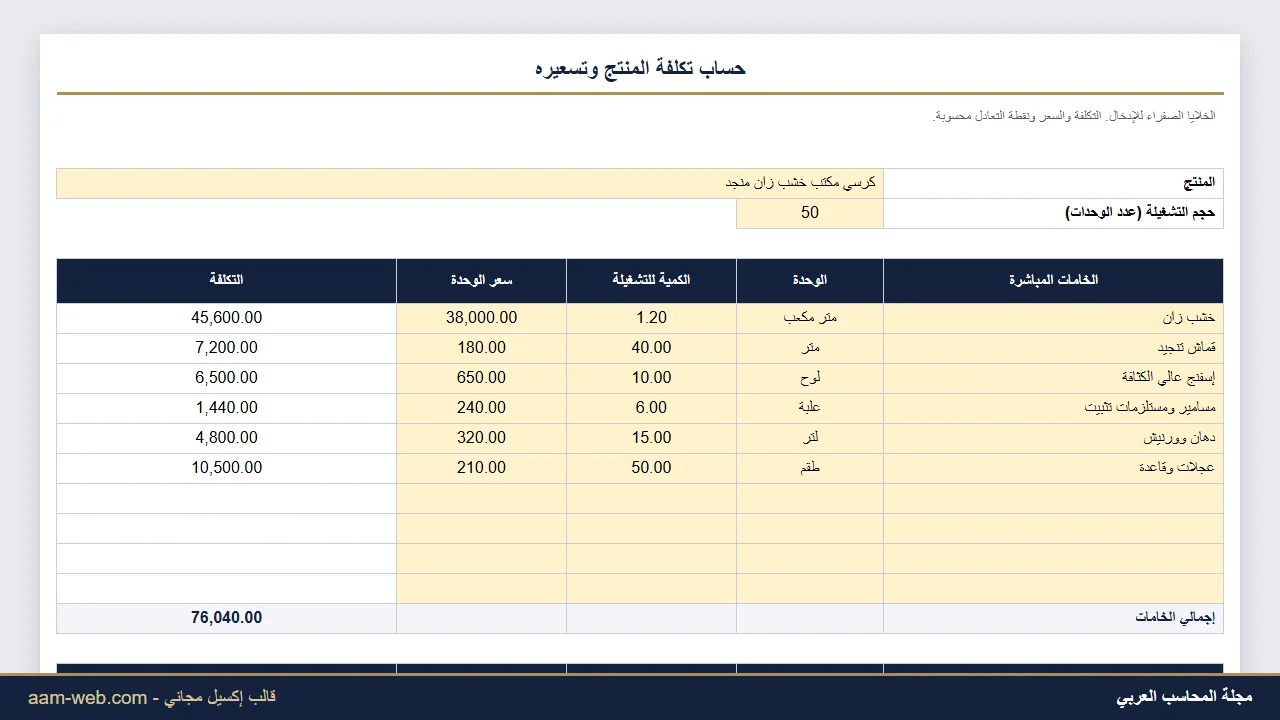
حساب تكلفة المنتج وتسعيره إكسيل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 28 أكتوبر 2026
- 2 دقيقة قراءة
- 6
حجم الخط
في هذا المقال 5 أقسام
أشهر خطأ في التسعير أن يُحسب السعر على تكلفة الخامات وحدها، فتضيع الأجور والإيجار والكهرباء والإهلاك، ويبيع المصنع بخسارة وهو لا يدري. والخطأ الثاني الخلط بين هامش الربح من السعر ونسبة الإضافة على التكلفة.
هذا القالب يبني تكلفة الوحدة الكاملة خطوة خطوة، ثم يحسب السعر الذي يحقق الهامش الذي تريده، ويقارنه بالمنافس، ويحسب كم وحدة يجب بيعها شهريًا لتغطية التكاليف الثابتة.
ماذا يحتوي الملف
- المنتج وحجم التشغيلة.
- الخامات المباشرة (عشرة بنود) بالكمية والسعر.
- الأجور المباشرة بالمراحل والساعات وأجر الساعة.
- التكاليف غير المباشرة بمعدل لكل ساعة عمل، والتغليف للوحدة.
- تكلفة التشغيلة وتكلفة الوحدة، وسعر البيع بالهامش، والـ Markup، والسعر شامل الضريبة، والفرق عن المنافس، وهامش المساهمة، ونقطة التعادل.
كيف تستخدمه
- اكتب المنتج وعدد الوحدات في التشغيلة.
- اكتب الخامات والأجور للتشغيلة كلها.
- احسب معدل غير المباشرة من مصروفات المصنع الشهرية ÷ ساعات العمل.
- اكتب الهامش المطلوب وسعر المنافس والتكاليف الثابتة.
- قرر السعر في ضوء التكلفة والسوق معًا.
مثال من الملف
في المثال تشغيلة 50 كرسي مكتب: خامات 76,040، وأجور 23,800 عن 300 ساعة، وغير مباشرة 18,000، فتكلفة التشغيلة 117,840 وتكلفة الوحدة مع التغليف 2,451.80.
بهامش 30% من السعر يكون سعر البيع 3,502.57 (إضافة 42.9% على التكلفة)، وشاملًا الضريبة 3,992.93، وهو أقل من سعر المنافس بمبلغ 697.43. وهامش المساهمة 1,410.77 للوحدة، فنقطة التعادل 61 كرسيًا شهريًا لتغطية 85,000 تكاليف ثابتة.
ملاحظات مهمة قبل الاعتماد على النتيجة
- معدل التكاليف غير المباشرة يُحدّث عند تغير الطاقة أو المصروفات.
- لا تُحمّل التكاليف الثابتة مرتين: مرة في تكلفة الوحدة ومرة في نقطة التعادل؛ لذلك حُسبت نقطة التعادل على التكلفة المتغيرة.
- السعر النهائي قرار سوق؛ التكلفة تحدد الحد الأدنى لا السعر.
- للخدمات استبدل الخامات بالمستلزمات واجعل الأجور هي الأساس.
قوالب وأدوات مرتبطة
الملف مجاني، مفتوح الصيغ، ويعمل على إكسيل 2010 وما بعده وعلى جوجل شيتس. الخلايا الصفراء للإدخال، وباقي الخلايا معادلات محمية بدون كلمة مرور حتى لا تُمسح بالخطأ، ويمكنك إلغاء الحماية من تبويب «مراجعة». وفي الملف ورقة «تعليمات» تشرح كل خطوة.
مصطلحات في هذا المقال
تحميل ملف PDF
تكلفة الوحدة من الخامات والأجور والتكاليف غير المباشرة والتغليف، ثم سعر البيع بهامش ربح تحدده، ومقارنته بالمنافس، ونقطة التعادل الشهرية.
الموضوعات المشابهه
قالب إكسيل
- 28 أكتوبر 2026
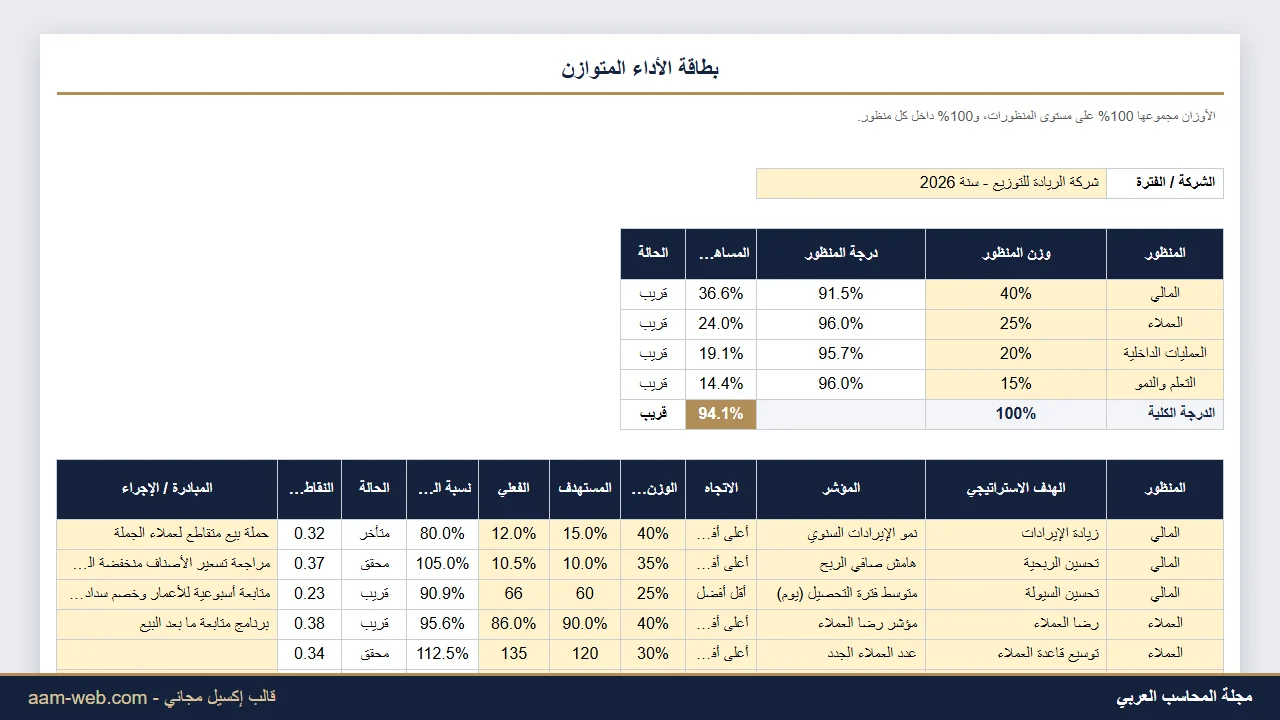
بطاقة الأداء المتوازن Balanced Scorecard إكسيل
قالب إكسيل
- 27 أكتوبر 2026
قائمة التدفقات النقدية إكسيل بالطريقة غير المباشرة
قالب إكسيل

0 تعليقات