
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
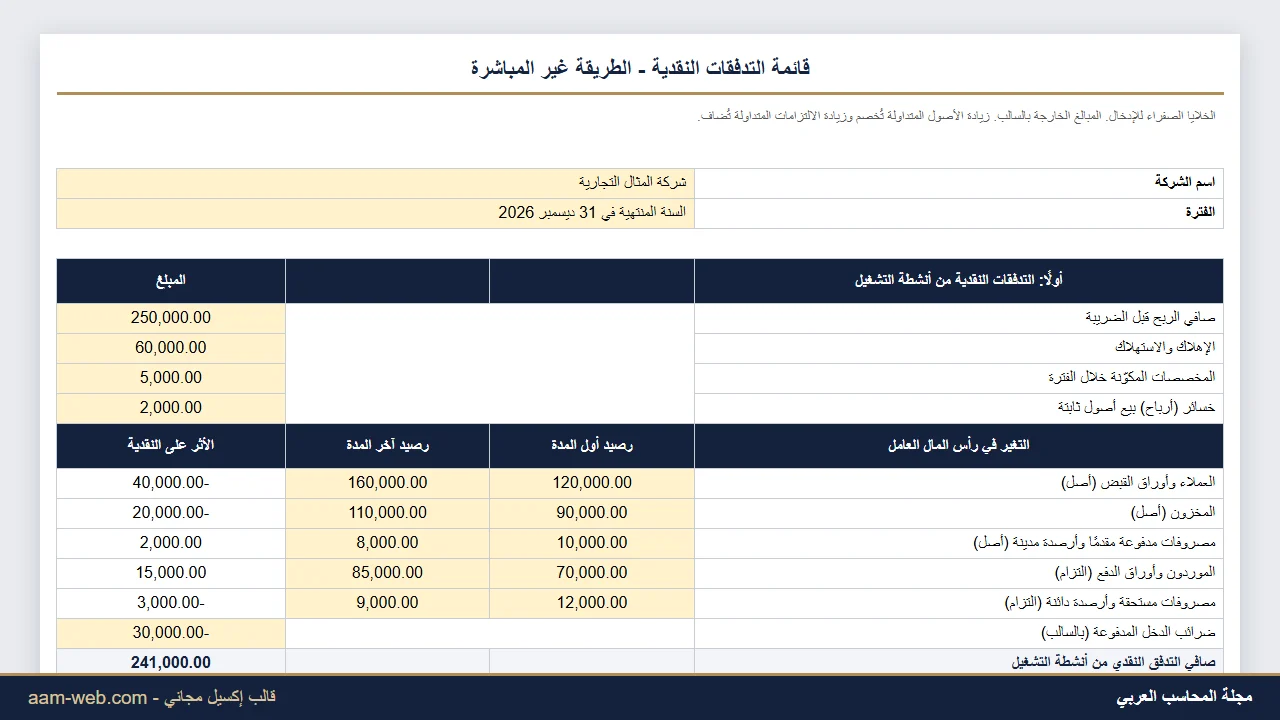
قائمة التدفقات النقدية إكسيل بالطريقة غير المباشرة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 27 أكتوبر 2026
- 2 دقيقة قراءة
- 3
حجم الخط
في هذا المقال 5 أقسام
كثير من الشركات تحقق ربحًا في قائمة الدخل ثم تجد خزينتها فارغة. السبب أن الربح رقم محاسبي، أما النقدية فهي ما دخل الحساب فعلًا. قائمة التدفقات النقدية تشرح هذا الفرق بندًا بندًا، ولذلك يطلبها معيار المحاسبة الدولي 7 ضمن القوائم المالية الأساسية، ويسأل عنها البنك قبل أي تسهيل.
هذا القالب يبني القائمة بالطريقة غير المباشرة، وهي الأشهر في التطبيق العملي: تبدأ من صافي الربح، ثم تضيف البنود غير النقدية، ثم تعدّل بتغيرات رأس المال العامل، وتنتهي برصيد النقدية آخر المدة.
ماذا يحتوي الملف
- قسم أنشطة التشغيل: صافي الربح، الإهلاك، المخصصات، أرباح وخسائر بيع الأصول، والضرائب المدفوعة.
- جدول لتغيرات رأس المال العامل: تكتب رصيد أول المدة وآخرها، والقالب يحسب الأثر على النقدية بالإشارة الصحيحة.
- قسم أنشطة الاستثمار: شراء وبيع الأصول الثابتة والاستثمارات والفوائد والتوزيعات المقبوضة.
- قسم أنشطة التمويل: القروض الجديدة وسدادها، زيادة رأس المال، والتوزيعات المدفوعة.
- خانة مطابقة تقارن النقدية المحسوبة برصيد الدفاتر وتكتب لك «مطابق» أو «راجع الأرقام».
كيف تستخدمه
- اكتب اسم الشركة والفترة، ثم صافي الربح قبل الضريبة من قائمة الدخل.
- أضف الإهلاك والمخصصات المكونة، واكتب خسارة بيع الأصول بالموجب وأرباحها بالسالب لأنها ليست نقدية تشغيلية.
- املأ أرصدة العملاء والمخزون والمصروفات المقدمة والموردين والمستحقات في أول المدة وآخرها من الميزانيتين.
- اكتب الضرائب المدفوعة وبنود الاستثمار والتمويل، الخارج منها بإشارة سالبة والداخل موجبًا.
- اكتب رصيد النقدية أول المدة ورصيدها الفعلي آخر المدة، وتأكد أن خانة المطابقة تقول «مطابق».
مثال من الملف
في المثال حققت الشركة صافي ربح 250,000 قبل الضريبة. بعد إضافة الإهلاك والمخصصات ثم خصم زيادة العملاء (40,000) والمخزون (20,000) والضرائب المدفوعة، كان صافي النقدية من التشغيل 241,000.
اشترت الشركة أصولًا بـ 150,000 فكان صافي الاستثمار -150,000، وحصلت على قرض 100,000 ووزعت 50,000 فكان صافي التمويل 10,000. النتيجة زيادة النقدية 101,000، من 80,000 إلى 181,000، وهو نفس رصيد الدفاتر.
ملاحظات مهمة قبل الاعتماد على النتيجة
- القاعدة التي تحكم رأس المال العامل: زيادة الأصل المتداول تستهلك نقدية فتُطرح، وزيادة الالتزام المتداول توفر نقدية فتُضاف. القالب يطبقها تلقائيًا، فلا تكتب الإشارة بنفسك في هذا الجدول.
- الفوائد والتوزيعات يجوز تصنيفها تشغيلًا أو استثمارًا أو تمويلًا وفق المعيار، المهم الثبات على نفس السياسة كل سنة والإفصاح عنها.
- إذا لم تتحقق المطابقة فالسبب غالبًا بند منسي: قسط قرض، شراء أصل بالآجل، أو تسوية لم تُسجل.
- المعاملات غير النقدية (شراء أصل مقابل قرض مباشرة، أو تحويل دين إلى رأس مال) لا تظهر في القائمة ويُفصح عنها في الإيضاحات.
قوالب وأدوات مرتبطة
الملف مجاني، مفتوح الصيغ، ويعمل على إكسيل 2010 وما بعده وعلى جوجل شيتس. الخلايا الصفراء للإدخال، وباقي الخلايا معادلات محمية بدون كلمة مرور حتى لا تُمسح بالخطأ، ويمكنك إلغاء الحماية من تبويب «مراجعة». وفي الملف ورقة «تعليمات» تشرح كل خطوة.
مصطلحات في هذا المقال
تحميل ملف PDF
فيديوهات من قناة المجلة
كل الفيديوهات
قائمة تدفقات نقدية جاهزة: من صافي الربح إلى النقدية آخر المدة، بالأنشطة الثلاثة ومطابقة تلقائية مع رصيد الدفاتر.
الموضوعات المشابهه
قالب إكسيل
- 27 أكتوبر 2026
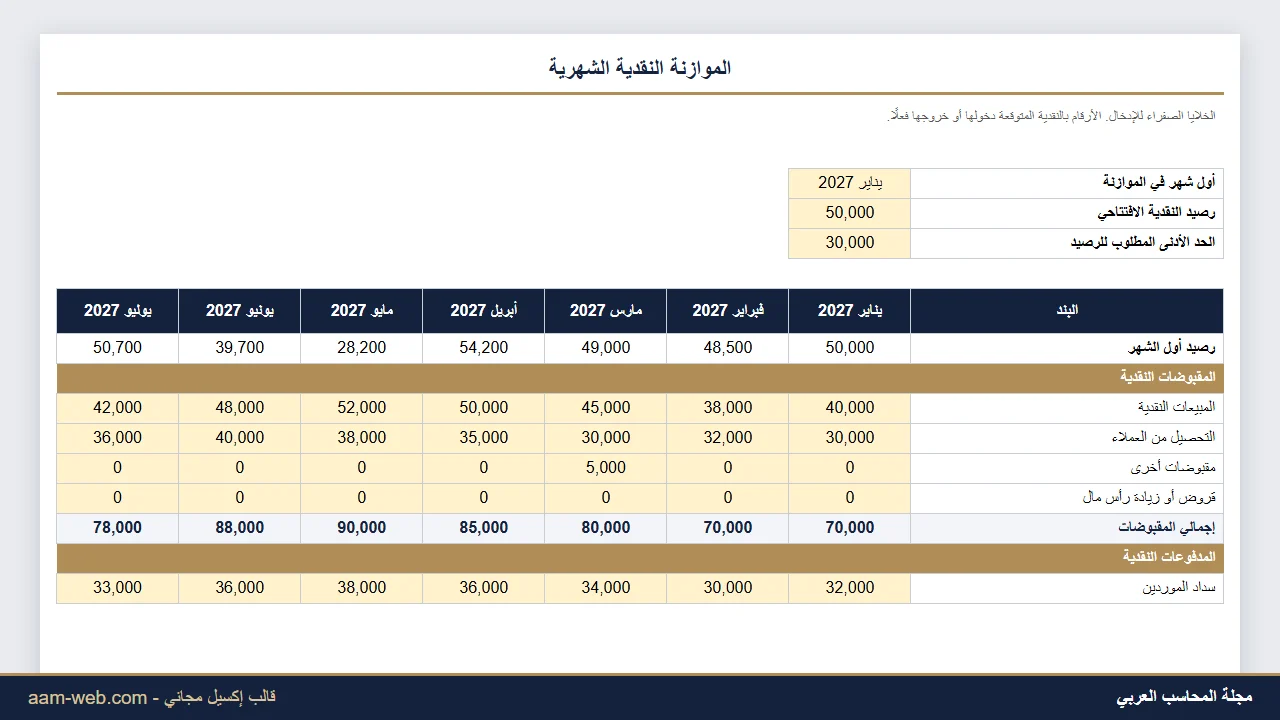
الموازنة النقدية الشهرية إكسيل - تدفق نقدي متوقع 12 شهر
قالب إكسيل
- 27 أكتوبر 2026
تقييم شركة بطريقة التدفقات النقدية المخصومة DCF إكسيل
قالب إكسيل
- 28 أكتوبر 2026
كشف ساعات العمل والإضافي إكسيل لأسبوعين
قالب إكسيل
- 27 أكتوبر 2026
سجل العهدة النثرية والمصروفات النثرية إكسيل
- 1 مارس 2025

0 تعليقات