
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
تحليل القوائم المالية للمنشآت الزراعية Records Analysis of Agricultural Organizations
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 1 مارس 2025
- 2 دقيقة قراءة
- 2251
حجم الخط
في هذا المقال 7 أقسام
تختلف المنشآت الزراعية عن المنشآت الصناعية والتجارية في طبيعة أصولها ودورة نشاطها. فأصولها الأساسية كائنات حية تنمو وتتكاثر وتتغير قيمتها مع الزمن، وإنتاجها موسمي ويتأثر بالطقس والأمراض والأسعار. ولذلك تحتاج قياسًا محاسبيًا خاصًا، وقراءة مختلفة لقوائمها المالية.
خصائص النشاط الزراعي
- التحول الحيوي: النمو والتكاثر والإنتاج، كنمو الأشجار وولادة العجول.
- الموسمية: تتركز الإيرادات في مواسم الحصاد، والمصروفات على مدار العام.
- المخاطر الطبيعية: الطقس والأوبئة والآفات.
- تقلب الأسعار: أسعار المحاصيل والأعلاف تتغير بسرعة.
- دورات إنتاج طويلة في بعض الأنشطة كالبساتين.
المعالجة المحاسبية وفق IAS 41
يعالج IAS 41 الزراعة كالتالي:
إعلان
- الأصول الحيوية (الحيوانات والنباتات الحية): تقاس بالقيمة العادلة ناقص تكاليف البيع في كل تاريخ قوائم، ويعترف بالتغير في الأرباح والخسائر.
- المنتج الزراعي عند الحصاد (اللبن، والقمح المحصود، والثمار المقطوفة): يقاس بالقيمة العادلة ناقص تكاليف البيع عند الحصاد، ثم يصبح مخزونًا وفق IAS 2.
- النباتات المثمرة كأشجار النخيل والزيتون: تعالج كأصول ثابتة وفق IAS 16، بينما يبقى الثمر النامي عليها أصلًا حيويًا.
- الأرض الزراعية: أصل ثابت وفق IAS 16.
مثال محلول: قطيع ماشية
مزرعة كانت القيمة العادلة ناقص تكاليف البيع لقطيعها في أول السنة 500,000 جنيه. خلال السنة اشترت حيوانات بـ 50,000 جنيه، وباعت حيوانات قيمتها في الدفاتر 40,000 جنيه. وفي آخر السنة قدرت قيمة القطيع بـ 620,000 جنيه.
- الرصيد قبل إعادة القياس = 500,000 + 50,000 − 40,000 = 510,000 جنيه
- مكسب التغير في القيمة العادلة = 620,000 − 510,000 = 110,000 جنيه
من ح/ الأصول الحيوية 110,000
إلى ح/ مكاسب التغير في القيمة العادلة للأصول الحيوية 110,000
وهذا المكسب غير محقق نقديًا، ويجب على المحلل فصله عن الربح التشغيلي من المبيعات.
تحليل القوائم المالية الزراعية
- جودة الربح: ما نسبة الربح القادمة من تغيرات القيمة العادلة مقابل المبيعات الفعلية؟
- التدفقات النقدية الموسمية: قارن بين نفس الموسم في سنوات مختلفة لا بين الأرباع المتتالية.
- الإنتاجية: الإنتاج لكل فدان، أو إنتاج اللبن لكل بقرة، وتكلفة الوحدة.
- الرافعة المالية: الديون مقابل قيمة الأراضي والأصول الحيوية.
- إدارة المخاطر: التأمين والتنويع والتحوط في الأسعار.
وللجانب الزكوي في الأنشطة الزراعية راجع زكاة مشروعات إنتاج الألبان وزكاة الزروع والثمار وزكاة استصلاح الأراضي.
الأسئلة الشائعة
لماذا لا تقاس الأصول الحيوية بالتكلفة؟
لأن التحول الحيوي يغير قيمتها باستمرار، والقيمة العادلة تعكس هذا التغير بشكل أفضل، إلا إذا تعذر قياسها بموثوقية.
هل يطبق IAS 41 على المزارع الصغيرة؟
يطبق على كل منشأة تعد قوائمها وفق المعايير الكاملة، والمنشآت الصغيرة لها معالجة أبسط في معيار المنشآت الصغيرة والمتوسطة.
مصطلحات في هذا المقال
مقدمة في تحليل القوائم المالية للمنشآت الزراعية، تساعد الطالب على فهم طبيعة النشاط الزراعي وقراءة قوائمه المالية.
الموضوعات المشابهه
- 2 مارس 2025
معلومة رقم 32 - نظام المقايضة
- 1 مارس 2025
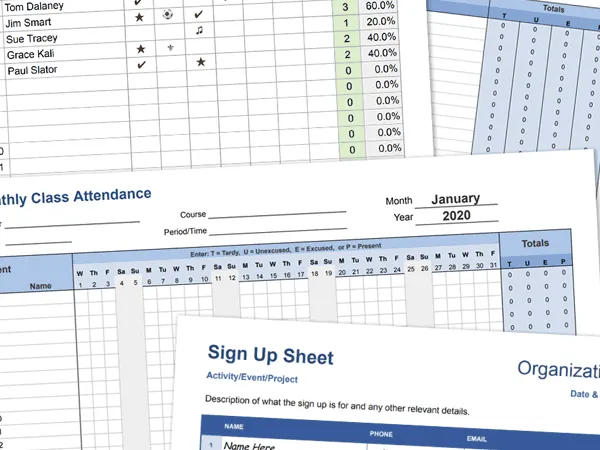
اكسيل شيت حضور وانصراف الموظفين 2026
قالب إكسيل
- 28 أكتوبر 2026

0 تعليقات