
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
معلومة رقم 32 - نظام المقايضة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 2 مارس 2025
- 3 دقيقة قراءة
- 2093
حجم الخط
في هذا المقال 11 أقسام
ضمن سلسلة «معلومة اليوم» عن تطور النقود، نبدأ من البداية: نظام المقايضة، أول نظام للتبادل التجاري عرفه الإنسان. فيه يبادل الأفراد السلع بعضها ببعض مباشرة، دون وسيط؛ المزارع يعطي قمحًا مقابل أدوات من الحداد، والصياد يعطي سمكًا مقابل ملابس. نظام بسيط، لكنه واجه مشكلات جعلت ظهور النقود ضرورة.
عيوب نظام المقايضة
1. صعوبة توافق الرغبات
لكي تتم المبادلة يجب أن يجد كل طرف شخصًا يملك ما يريده، ويريد في الوقت نفسه ما يملكه هو. الحداد الذي يريد قمحًا يجب أن يجد مزارعًا يحتاج أدوات في هذه اللحظة تحديدًا.
إعلان
2. عدم وجود مقياس مشترك للقيمة
كم سمكة تساوي ثوبًا؟ وكم ثوبًا يساوي بقرة؟ مع كثرة السلع تصبح نسب التبادل كثيرة ومعقدة. فمع 100 سلعة فقط توجد 4,950 نسبة تبادل مختلفة يجب أن يعرفها المتعاملون.
3. صعوبة تجزئة بعض السلع
صاحب البقرة الذي يريد كمية صغيرة من الملح لا يستطيع أن يعطي جزءًا من البقرة دون أن يفقد قيمتها.
4. صعوبة الادخار
كثير من السلع تتلف أو تفقد قيمتها مع الوقت، فلا يمكن الاحتفاظ بالثروة لاستخدامها في المستقبل.
من المقايضة إلى النقود
لحل هذه المشكلات، اتفقت المجتمعات تدريجيًا على سلع معينة يقبلها الجميع وسيطًا للتبادل، مثل الملح والماشية والحبوب والأصداف، ثم المعادن، وخصوصًا الذهب والفضة لأنها نادرة ومتينة وقابلة للتجزئة وسهلة الحمل نسبيًا. ومن هنا ظهرت المسكوكات المعدنية، ثم النقود الورقية بمراحلها: النائبة، ثم الائتمانية، ثم الإلزامية.
إعلان
وأصبحت للنقود ثلاث وظائف أساسية تعالج عيوب المقايضة: وسيط للتبادل، ومقياس مشترك للقيمة، ومخزن للقيمة. وهذه الوظيفة الثانية هي أساس المحاسبة نفسها؛ فلولا وحدة نقد مشتركة لما أمكن جمع أصول المنشأة المختلفة في ميزانية واحدة، وهو ما يسمى «فرض وحدة القياس النقدي».
المقايضة الحديثة بين الشركات
المقايضة لم تختف تمامًا؛ فما زالت تحدث بين الشركات، مثل مبادلة مساحات إعلانية بخدمات، أو مبادلة بضاعة بمعدات، وتوجد منصات متخصصة للمقايضة التجارية.
المعالجة المحاسبية: وفق IFRS 15، عندما تحصل الشركة على سلع أو خدمات غير نقدية مقابل سلعها، يقاس الإيراد بالقيمة العادلة لما حصلت عليه، فإن تعذر قياسها يقاس بسعر البيع المستقل لما قدمته. أما مبادلة سلع متماثلة بين شركتين في النشاط نفسه لتسهيل البيع للعملاء، مثل مبادلة الوقود بين موزعين في مناطق مختلفة، فلا تعد إيرادًا.
مثال: شركة أثاث سلمت قطعًا سعر بيعها المستقل 80,000 جنيه لوكالة إعلان، مقابل حملة إعلانية قيمتها العادلة 75,000 جنيه.
| البيان | مدين | دائن |
|---|---|---|
| من حـ/ مصروف الإعلان | 75,000 | |
| إلى حـ/ المبيعات | 75,000 |
مع قيد تكلفة المبيعات للأثاث المسلم. ولضريبة القيمة المضافة غالبًا قواعد خاصة لمعاملات المقايضة، فتعامل كتوريدين منفصلين.
الأسئلة الشائعة
هل ما زالت المقايضة موجودة بين الدول؟
نعم أحيانًا، في صورة اتفاقيات تجارة متكافئة أو تبادل سلع مقابل سلع، خصوصًا عند ندرة العملات الأجنبية.
لماذا يهتم المحاسب بتاريخ النقود؟
لأن فهم وظائف النقود يوضح أساس القياس المحاسبي، ولماذا يسبب التضخم مشكلات في المقارنة بين السنوات، كما في معيار التضخم المرتفع IAS 29.
هل العملات المشفرة عودة للمقايضة؟
لا، فهي تحاول أن تؤدي وظائف النقود رقميًا، لكن تقلب قيمتها يضعف قدرتها على أن تكون مقياسًا مستقرًا للقيمة.
مصطلحات في هذا المقال
المقايضة أول نظام تبادل عرفه الإنسان بمبادلة السلع مباشرة، لكن صعوبة توافق الرغبات أدت إلى ظهور النقود.
الموضوعات المشابهه
- 1 مارس 2025
اكسيل شيت حضور وانصراف الموظفين 2026
قالب إكسيل
- 28 أكتوبر 2026
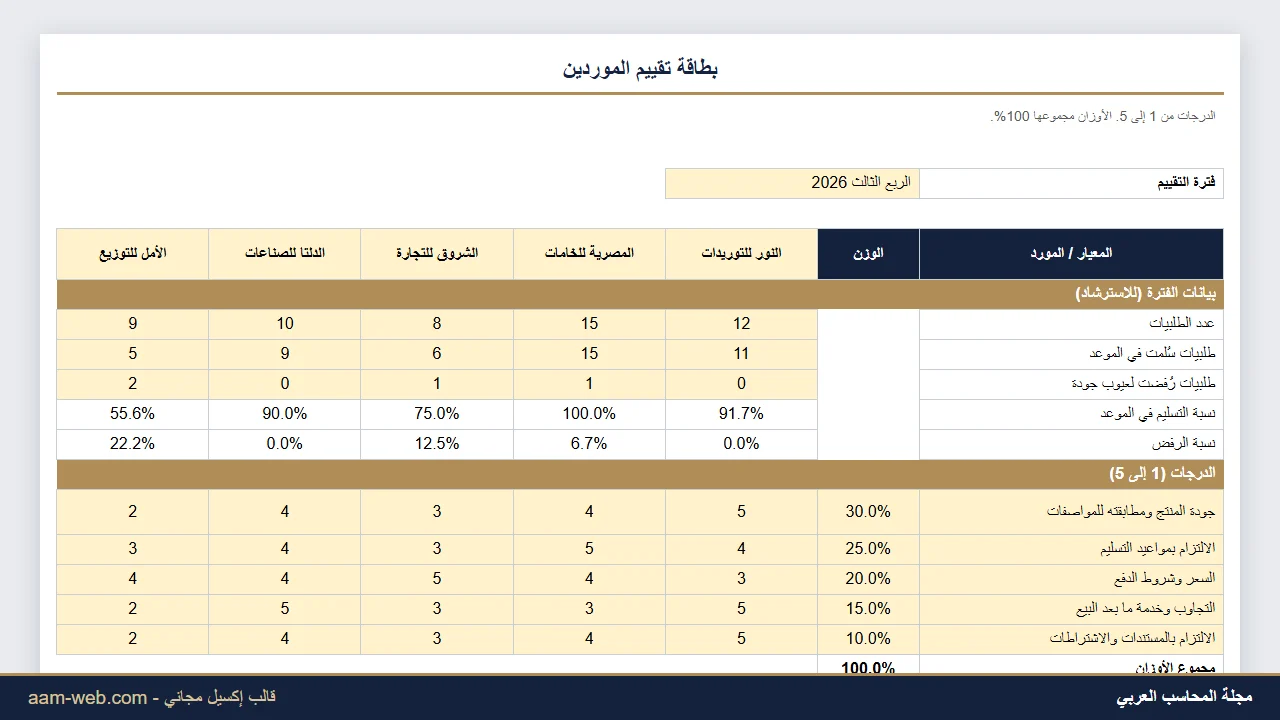
بطاقة تقييم الموردين إكسيل
- 1 مارس 2025

0 تعليقات