
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
معلومة رقم 27 - المصاريف الإيرادية ... والمصاريف الرأسمالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 2 مارس 2025
- 1 دقيقة قراءة
- 1884
حجم الخط
معلومة رقم 27 - المصاريف الإيرادية ... والمصاريف الرأسمالية
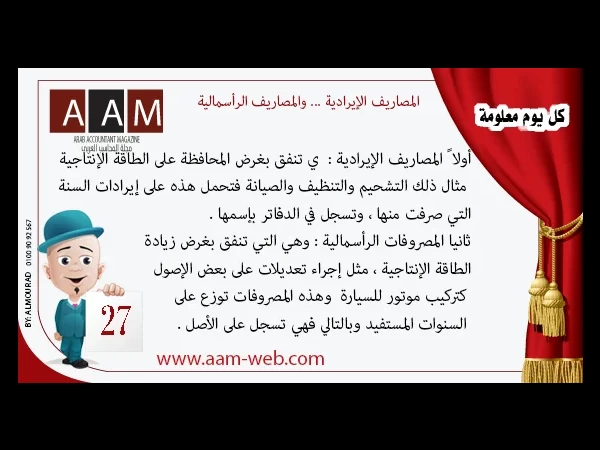
أما عن النوع الأول : وهي المصاريف الإيرادية
فهي تنفق بغرض المحافظة على الطاقة الإنتاجية ، مثال ذلك التشحيم والتنظيف والصيانة فتحمل هذه على إيرادات السنة التي صرفت منها ، وتسجل في الدفاتر بإسمها .
النوع الثاني : المصاريف الرأسمالية
وهي التي تنفق بغرض زيادة الطاقة الإنتاجية ، مثل إجراء تعديلات على بعض الإصول كتركيب موتور للسيارة ، وهذه المصروفات توزع على السنوات المستفيد وبالتالي فهي تسجل على الأصل .
ملاحظة
1- إذا كانت المؤسسة تستفيد من المصروف لمدة تلي السنة التي صرف فيها فيعتير مصروف رأس مالي ، أما إذا كانت الإستفادة تخص السنة التي صرف فيها فيعتبر مصروف إيرادي .
2- إذا زاد المصروف عن قيمة الأصل يعتبر مصروف رأسمالي ، أما إذا كانت الزيادة نسبية فيعتبر مصروف إيرادي .
3- إذا كان المصروف سيزيد من العمر الإنتاجي للإصل فإنه يكون مصروف راسمالي ، أما إذا كان المصروف لا يؤثر على عمر الأصل كثيراً فإنه يعتبر مصروف إيرادي .
مصطلحات في هذا المقال
فيديوهات من قناة المجلة
كل الفيديوهات
تصنيف بسيط لكن حاسم — إيرادي وللفترة الحالية، أم رأسمالي وممتد لسنوات؟
الموضوعات المشابهه
- 1 مارس 2025
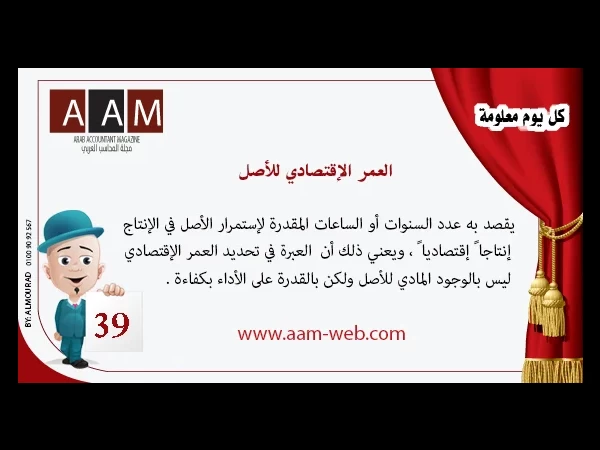
معلومة رقم 39 - العمر الإقتصادي للأصل
- 28 فبراير 2025
العدد الثامن والاربعون 48 مجلة المحاسب العربي
- 9 يونيو 2024
GPS الإدارة المالية دليل وأفكار للمدير المالي
.webp)

- 1 مارس 2025

0 تعليقات