
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
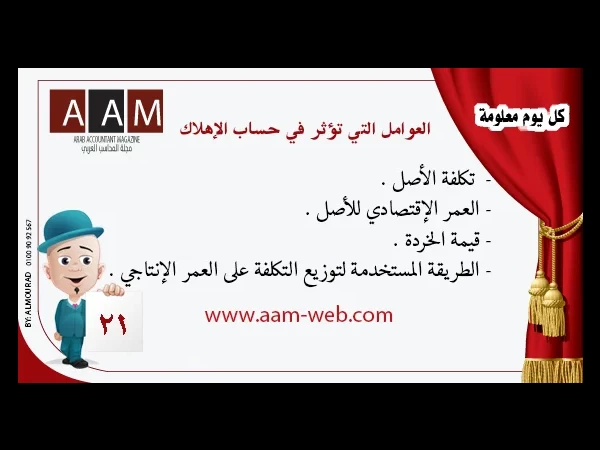
كل يوم معلومة مع مجلة المحاسب العربي - العوامل التي تؤثر في حساب الإهلاك
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 3 مارس 2025
- 4 دقيقة قراءة
- 2004
حجم الخط
في هذا المقال 12 أقسام
- العامل الأول: تكلفة الأصل
- العامل الثاني: العمر الإنتاجي (الاقتصادي)
- العامل الثالث: القيمة المتبقية (قيمة الخردة)
- العامل الرابع: طريقة الإهلاك
- مثال: كيف يغير كل عامل الربح؟
- مراجعة التقديرات سنويًا
- الأسئلة الشائعة
- هل يمكن أن تكون القيمة المتبقية صفرًا؟
- هل يتوقف الإهلاك إذا زادت القيمة المتبقية عن القيمة الدفترية؟
- هل يختلف العمر الإنتاجي المحاسبي عن الضريبي؟
- ما الفرق بين العمر الإنتاجي والعمر الافتراضي؟
- من يحدد هذه العوامل في الشركة؟
ضمن سلسلة «كل يوم معلومة مع مجلة المحاسب العربي»، نتناول اليوم سؤالًا يتكرر في الامتحانات وفي العمل: ما الذي يحدد قسط الإهلاك السنوي؟ الإجابة: أربعة عوامل، وأي تغيير في أحدها يغير القسط والربح المعلن. وفهم هذه العوامل يساعدك على مراجعة جداول الإهلاك ومناقشة تقديرات الإدارة بثقة.
العامل الأول: تكلفة الأصل
تكلفة الأصل هي أساس حساب الإهلاك، وتشمل وفق IAS 16 سعر الشراء بعد الخصومات التجارية، مضافًا إليه كل التكاليف المباشرة اللازمة لجعل الأصل جاهزًا للاستخدام في المكان والحالة التي أرادتها الإدارة:
إعلان
- الرسوم الجمركية والضرائب غير القابلة للاسترداد.
- تكاليف النقل والتأمين أثناء النقل.
- تكاليف التركيب والتجربة.
- أتعاب المهندسين والاستشاريين المرتبطة مباشرة.
- التقدير الأولي لتكاليف التفكيك وإعادة الموقع إلى حالته إذا كان على المنشأة التزام بذلك.
أما تكاليف التدريب والإعلان وافتتاح منشأة جديدة والمصروفات الإدارية العامة فلا تضاف إلى التكلفة. وضريبة القيمة المضافة القابلة للخصم لا تدخل في التكلفة لأنها تسترد.
مثال: آلة سعرها 400,000 جنيه، وخصم تجاري 5%، ونقل 15,000، وتركيب 25,000، وتدريب العاملين 10,000. التكلفة = 380,000 + 15,000 + 25,000 = 420,000 جنيه. تكلفة التدريب مصروف.
العامل الثاني: العمر الإنتاجي (الاقتصادي)
هو عدد السنوات أو الساعات أو الوحدات المقدرة لاستمرار الأصل في الإنتاج بكفاءة اقتصادية. والعبرة ليست بالوجود المادي للأصل، بل بقدرته على الأداء الكفء. سيارة قد تعمل عشرين عامًا، لكن عمرها الاقتصادي في شركة نقل قد يكون خمس سنوات فقط لأن تكاليف صيانتها بعد ذلك تصبح غير مجدية.
ويراعي المحاسب والإدارة عند تقدير العمر:
إعلان
- مستوى الصيانة والعناية المتوقعة.
- كثافة الاستخدام: وردية واحدة أم ثلاث ورديات.
- التقادم الفني وظهور تقنيات أحدث.
- القيود القانونية، مثل مدة الترخيص أو عقد الإيجار.
- خبرة المنشأة مع أصول مماثلة.
العامل الثالث: القيمة المتبقية (قيمة الخردة)
هي المبلغ الذي تتوقع المنشأة الحصول عليه من بيع الأصل في نهاية عمره الإنتاجي، بعد خصم تكاليف البيع المتوقعة، مقدرًا بالأسعار الحالية لأصل في عمر وحالة مماثلة. والمبلغ القابل للإهلاك = التكلفة - القيمة المتبقية.
العامل الرابع: طريقة الإهلاك
يجب أن تعكس الطريقة النمط الذي تستفيد به المنشأة من الأصل: القسط الثابت للاستفادة المتساوية، والقسط المتناقص للأصول التي تقل منفعتها مع الوقت، ووحدات الإنتاج للأصول المرتبطة بحجم التشغيل. ويشرح مقال الإهلاك في 7 نقاط الطرق بالأرقام.
مثال: كيف يغير كل عامل الربح؟
لنأخذ الآلة السابقة بتكلفة 420,000 جنيه، وقيمة متبقية 20,000، وعمر 5 سنوات بالقسط الثابت: القسط السنوي = 400,000 ÷ 5 = 80,000 جنيه. ماذا لو تغير أحد العوامل؟
| الافتراض | القسط السنوي | الأثر على الربح مقارنة بالأساس |
|---|---|---|
| الأساس: عمر 5 سنوات، خردة 20,000 | 80,000 | - |
| عمر 8 سنوات بدل 5 | 50,000 | +30,000 ربح سنويًا |
| خردة 70,000 بدل 20,000 | 70,000 | +10,000 ربح سنويًا |
| إضافة تكلفة التدريب للأصل خطأ (430,000) | 82,000 | -2,000 سنويًا، مع تضخيم الأصل |
لهذا يراجع المراجع تقديرات العمر والقيمة المتبقية بعناية؛ فإطالة العمر دون مبرر تحسن الأرباح على الورق.
مراجعة التقديرات سنويًا
يتطلب IAS 16 مراجعة العمر الإنتاجي والقيمة المتبقية وطريقة الإهلاك في نهاية كل سنة مالية على الأقل. وإذا تغيرت، يعد ذلك تغييرًا في تقدير محاسبي يطبق بأثر مستقبلي وفق IAS 8.
مثال: بعد سنتين من استخدام الآلة (مجمع إهلاك 160,000، وقيمة دفترية 260,000)، قدرت الإدارة أن العمر المتبقي 5 سنوات بدل 3، والقيمة المتبقية 10,000. القسط الجديد = (260,000 - 10,000) ÷ 5 = 50,000 جنيه سنويًا من السنة الثالثة، دون تعديل السنتين السابقتين.
وللتوسع في المعيار راجع شرح IAS 16، ولأهداف الإهلاك أهمية وأهداف حساب الإهلاك.
الأسئلة الشائعة
هل يمكن أن تكون القيمة المتبقية صفرًا؟
نعم، وهو شائع في الأصول التي لا يتوقع بيعها، أو تكون قيمتها في نهاية العمر غير جوهرية، مثل أجهزة الحاسب والأثاث المكتبي.
هل يتوقف الإهلاك إذا زادت القيمة المتبقية عن القيمة الدفترية؟
نعم، يصبح القسط صفرًا حتى تنخفض القيمة المتبقية مرة أخرى عن القيمة الدفترية.
هل يختلف العمر الإنتاجي المحاسبي عن الضريبي؟
غالبًا نعم؛ القوانين الضريبية تحدد نسبًا ثابتة لكل فئة أصول، بينما يعتمد العمر المحاسبي على تقدير الإدارة، ويعالج الفرق في الضرائب المؤجلة وفق IAS 12.
ما الفرق بين العمر الإنتاجي والعمر الافتراضي؟
العمر الافتراضي أو المادي هو المدة التي يمكن أن يبقى فيها الأصل صالحًا للعمل من الناحية الفنية، أما العمر الإنتاجي المحاسبي فهو المدة التي تتوقع المنشأة نفسها أن تستخدم فيها الأصل. فقد تقرر شركة استبدال سياراتها كل أربع سنوات رغم أنها تعمل عشر سنوات، وعندها يكون العمر الإنتاجي أربع سنوات، وتقدر القيمة المتبقية على أساس سعر بيع سيارة عمرها أربع سنوات.
من يحدد هذه العوامل في الشركة؟
تحددها الإدارة بمشاركة الإدارات الفنية والهندسية، ويوثقها المحاسب في سجل الأصول الثابتة وسياسة الإهلاك المعتمدة، ثم يراجعها مراقب الحسابات في نهاية السنة.
مصطلحات في هذا المقال
🧮 حاسبة إهلاك الأصول
احسب الإهلاك المحاسبي بثلاث طرق والإهلاك الضريبي المصري.
فيديوهات من قناة المجلة
كل الفيديوهات
أربعة عوامل تحدد رقم الإهلاك اللي هتشوفه في القوائم المالية.
الموضوعات المشابهه
- 1 مارس 2025
اكسيل شيت حضور وانصراف الموظفين 2026
قالب إكسيل
- 28 أكتوبر 2026
بطاقة تقييم الموردين إكسيل
- 1 مارس 2025
معلومة رقم 44 - أوراق الدفع Accounts Payable
- 1 مارس 2025

0 تعليقات