
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
حساب الضريبة المؤجلة IAS 12 إكسيل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 29 أكتوبر 2026
- 1 دقيقة قراءة
- 7
حجم الخط
في هذا المقال 5 أقسام
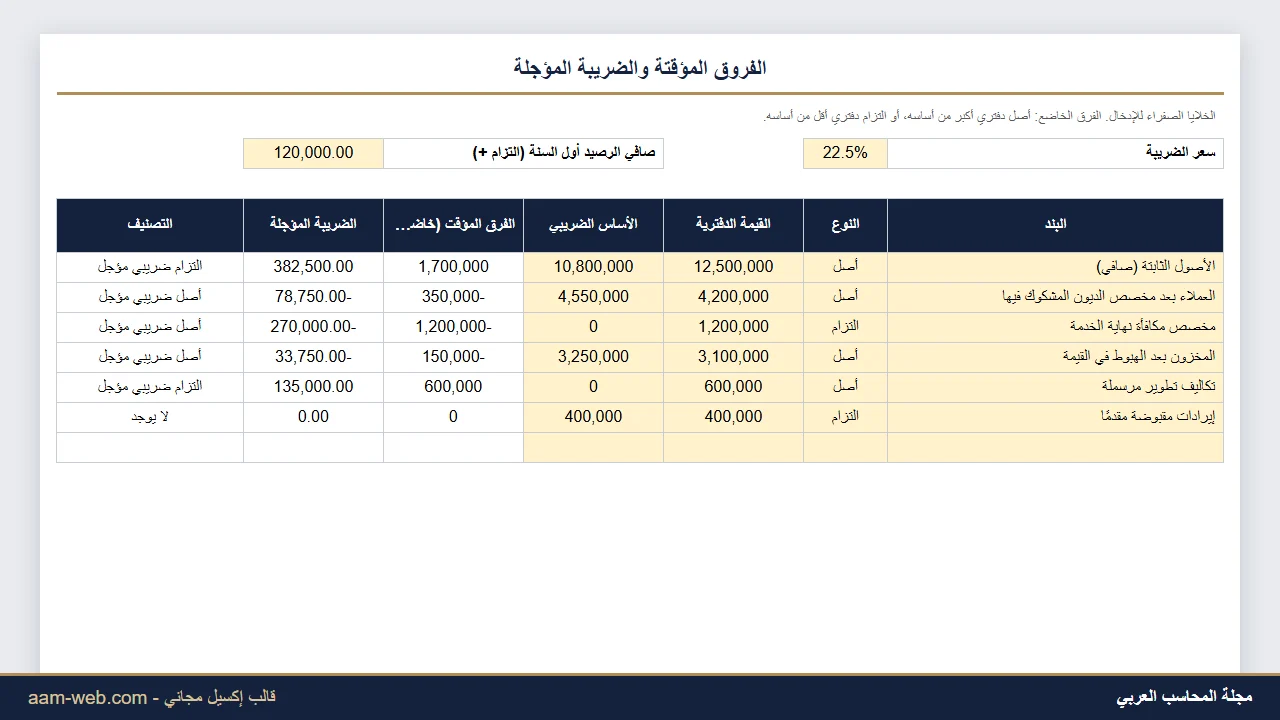
الربح المحاسبي يختلف عن الربح الضريبي: الإهلاك الضريبي أسرع، والمخصصات لا تُخصم إلا عند استخدامها. والمعيار IAS 12 يطلب إثبات أثر الفروق المؤقتة كضريبة مؤجلة.
هذا القالب يحسبها بطريقة الميزانية المعتمدة في المعيار.
ماذا يحتوي الملف
- عشرون بندًا بالنوع والقيمة الدفترية والأساس الضريبي.
- الفرق المؤقت والضريبة المؤجلة والتصنيف لكل بند.
- إجمالي الأصول والالتزامات وصافي الرصيد أول وآخر السنة.
- مصروف أو إيراد الضريبة المؤجلة والقيد.
كيف تستخدمه
- اكتب سعر الضريبة والرصيد الافتتاحي.
- اكتب القيم الدفترية من الميزانية.
- اكتب الأساس الضريبي من الإقرار وسجل الأصول الضريبي.
- سجّل القيد واعرض الرصيد.
مثال من الملف
الأصول الثابتة أساسها الضريبي أقل بـ 1.7 مليون فتنشئ التزامًا 382,500، ومخصص نهاية الخدمة ينشئ أصلًا 270,000.
الالتزامات 517,500 والأصول 382,500، فصافي الالتزام 135,000 مقابل 120,000 أول السنة، فمصروف الضريبة المؤجلة 15,000.
ملاحظات مهمة قبل الاعتماد على النتيجة
- سعر 22.5% مثال لمصر.
- الأصل الضريبي المؤجل يحتاج احتمالًا مرجحًا لأرباح مستقبلية.
- الفروق الدائمة لا تدخل.
- يجوز المقاصة بين الأصل والالتزام لنفس الجهة الضريبية.
قوالب وأدوات مرتبطة
الملف مجاني، مفتوح الصيغ، ويعمل على إكسيل 2010 وما بعده وعلى جوجل شيتس. الخلايا الصفراء للإدخال، وباقي الخلايا معادلات محمية بدون كلمة مرور حتى لا تُمسح بالخطأ، ويمكنك إلغاء الحماية من تبويب «مراجعة». وفي الملف ورقة «تعليمات» تشرح كل خطوة.
مصطلحات في هذا المقال
تحميل ملف PDF
حاسبة الضريبة المؤجلة IAS 12
الفروق المؤقتة والأصول والالتزامات الضريبية المؤجلة والقيد.
يقارن القيمة الدفترية بالأساس الضريبي لكل بند، ويحدد الفروق الخاضعة والقابلة للخصم، ويحسب الأصول والالتزامات الضريبية المؤجلة ومصروف السنة.
الموضوعات المشابهه
قالب إكسيل
- 27 أكتوبر 2026
حساب نقطة التعادل إكسيل مع هامش الأمان والرسم البياني
قالب إكسيل
- 28 أكتوبر 2026
الميزانية الافتتاحية لمشروع جديد إكسيل

قالب إكسيل
- 28 أكتوبر 2026
جدول الإهلاك بالطرق الأربع إكسيل
 من منصة اى تي شاركس IT sharks Certified internal Auditor free course (1).webp)
- 1 مارس 2025
كورس المراجع الداخلى المعتمد CIA

قالب إكسيل
- 29 أكتوبر 2026

0 تعليقات