
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
أحكام زكاة العقارات بقصد السُّكْنىَ
يملك كثير من الناس عقارات لا يقصدون بها التجارة ولا الاستغلال، بل السكن لأنفسهم وأسرهم. والقاعدة عند الفقهاء أن الزكاة تجب في المال النامي، والعقار المعد للسكن ليس كذلك، لكن تتفرع عن هذه القاعدة صور كثيرة يحتاج المسلم إلى معرفة حكمها. الصور والأحكام المسكن الذي يسكنه المالك لا زكاة فيه بإجماع الفقهاء مهما بلغت قيمته، لأنه من الحاجات الأصلية وعروض القنية. المسكن الثاني أو المصيف إذا اقتني للاستعمال الشخصي، كالمصيف أو بيت للأبناء مستقبلًا، فلا زكاة في قيمته عند جمهور الفقهاء ما دام لم ينو بيعه. فإن أجره فتجب الزكاة فيما يبقى من أجرته عند الحول، كما في زكاة تأجير العقارات. الأرض المشتراة لبناء مسكن لا زكاة فيها لأن نية صاحبها الاقتناء. أما إذا عدل عن البناء ونوى بيعها وعرضها للبيع فتصبح عروض تجارة تزكى بقيمتها السوقية، كما في زكاة الاستثمارات العقارية. المال المدخر لشراء مسكن تجب فيه الزكاة إذا بلغ النصاب وحال عليه الحول، لأنه نقود، ونية شراء مسكن به لا تسقط الزكاة عند الجمهور. أقساط شقة تحت الإنشاء ما دفعه المشتري للمطور صار ثمنًا للوحدة فلا يزكيه. أما خصم الأقساط المستقبلية من أمواله الزكوية فمحل خلاف: كثير من المعاصرين يجيزون خصم القسط المستحق خلال العام فقط، لا كامل الدين، وبعضهم لا يجيز الخصم. فيرجع في ذلك إلى جهة الفتوى المعتمدة في بلدك. مثال محلول شخص في يوم حوله يملك: البندالقيمة (جنيه)الحكم المنزل الذي يسكنه2,000,000لا زكاة أرض اشتراها ليبني عليها مسكنًا500,000لا زكاة مدخرات في البنك لشراء شقة للابن600,000تزكى قسط شقة مستحق خلال العام(120,000)يخصم على الرأي الشائع الوعاء = 600,000 − 120,000 = 480,000 جنيه، وهو أعلى من النصاب (85 جرامًا من الذهب). الزكاة = 480,000 × 2.5% = 12,000 جنيه. وعلى رأي من لا يخصم القسط تكون 600,000 × 2.5% = 15,000 جنيه. ضوابط عامة النية هي الفيصل بين الاقتناء والتجارة، ويعتد بالنية المصحوبة بالعمل كعرض العقار للبيع. الأموال الزكوية للشخص تضم معًا لتكميل النصاب. راجع شروط الأموال الخاضعة للزكاة ونماذج من الأموال غير الخاضعة للزكاة. الأسئلة الشائعة إذا بعت مسكني، هل أزكي الثمن فورًا؟ يبدأ حول الثمن من يوم قبضه عند الجمهور، إلا إذا كان عندك نقود أخرى بلغت النصاب فيضم إليها ويزكى معها. هل تجب الزكاة في أثاث المنزل؟ لا، فهو من الحاجات الأصلية. مقالات ذات صلة:أحكام تحديد وتقويم الالتزامات (الخصوم) الحالّة الواجبة الخصم من الأموال الزكويةأحكام تحديد وتقويم الأموال الزكوية فى النشاط الصناعىأحكام حساب زكاة النشاط الصناعى
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
أحكام وحساب زكاة نشاط مشروعات مزراع إنتاج العسل
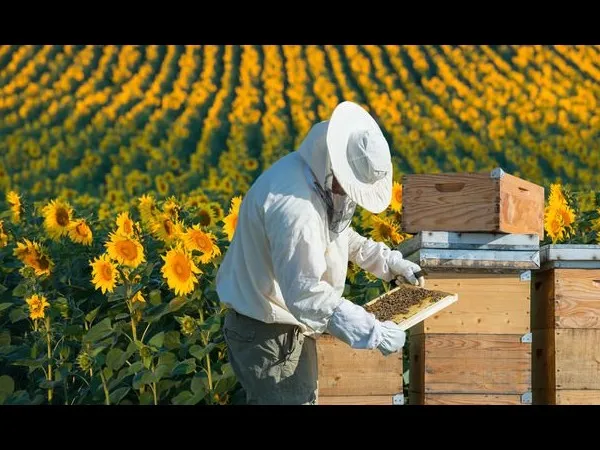
تربية النحل وإنتاج العسل نشاط زراعي قديم، وتحول اليوم إلى مشروعات منظمة لها خلايا حديثة ومعامل فرز وتعبئة. ولزكاة هذا النشاط جانبان: حكم العسل نفسه في الفقه، وتكييف المشروع المعاصر في محاسبة الزكاة. حكم زكاة العسل في الفقه الرأي الأول: في العسل العشر ذهب الحنفية والحنابلة إلى وجوب العشر (10%) في العسل عند جنيه، قياسًا على الزروع والثمار، واستدلوا بآثار عن بعض الصحابة. واختلفوا في نصابه. الرأي الثاني: لا زكاة في العسل لذاته ذهب المالكية والشافعية إلى أنه لا زكاة في العسل لعدم ثبوت دليل صحيح عندهم، فلا يزكى إلا إذا صار مالًا تجاريًا أو نقودًا. والخلاف معتبر، فيرجع إلى جهة الفتوى المحلية في الترجيح. تكييف المشروع المعاصر يتجه كثير من المعاصرين إلى معاملة مشروعات العسل التي تنتج بقصد البيع معاملة النشاط التجاري الصناعي: الخلايا والنحل والمعدات ومعامل الفرز: أصول قنية لا زكاة في قيمتها. مخزون العسل المعد للبيع: عروض تجارة يقوم بسعر بيع الجملة يوم الحول. العبوات ومواد التعبئة: تدخل الوعاء لأنها تباع مع المنتج. النقدية والديون المرجوة: تدخل الوعاء، والالتزامات الحالة تخصم. وهو قريب من حكم زكاة النشاط الصناعي. مثال محلول مشروع لإنتاج العسل أنتج خلال العام 2,000 كيلوجرام، وسعر الكيلو 300 جنيه. وفي يوم الحول كانت بياناته: البندالقيمة (جنيه)المعالجة خلايا ونحل ومعدات فرز800,000لا تدخل مخزون عسل معد للبيع300,000يدخل النقدية100,000تدخل عملاء مرجو تحصيلهم50,000تدخل التزامات حالة(50,000)تخصم على تكييف عروض التجارة الوعاء = 300,000 + 100,000 + 50,000 − 50,000 = 400,000 جنيه الزكاة = 400,000 × 2.5% = 10,000 جنيه على رأي من يوجب العشر في العسل قيمة الإنتاج = 2,000 × 300 = 600,000 جنيه الزكاة عند الجني = 600,000 × 10% = 60,000 جنيه، إذا بلغ النصاب المعتبر عندهم ويظهر الفرق الكبير بين الرأيين، لذا يجب على المشروع اعتماد رأي واضح والالتزام به. ملاحظات من يربي النحل لاستهلاك أسرته لا زكاة عليه عند من لا يرى زكاة العسل. تكاليف التغذية الصناعية للنحل تؤثر في تقدير صافي الإنتاج عند من يخصم التكاليف. وللأنشطة الزراعية المشابهة راجع زكاة الزروع والثمار وزكاة المشاتل والفاكهة وتقويم أموال التجارة. الأسئلة الشائعة هل تجتمع على العسل زكاة العشر وزكاة التجارة؟ لا يجمع بينهما في المال الواحد في الحول نفسه عند الفقهاء. هل تزكى قيمة خلايا النحل؟ لا، إلا إذا كانت معدة للبيع كتجارة في الخلايا. مقالات ذات صلة:أحكام وحساب زكاة نشاط المقاولات العقاريةأحكام وأسس حساب زكاة نشاط المقاولات والاستثمارات العقاريةطبيعة نشاط المقاولات والاستثمارات العقارية ومدى خضوعه للزكاة
aaaa.jpg)
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
أحكام زكاة الأنعام
الأنعام هي الإبل والبقر (ومنها الجاموس) والغنم (ومنها الماعز). وزكاتها ثابتة بالسنة، ولها أنصبة ومقادير محددة تخرج من الحيوانات نفسها، بخلاف زكاة النقود التي تحسب بنسبة مئوية. شروط وجوب الزكاة في الأنعام بلوغ النصاب: 5 من الإبل، و30 من البقر، و40 من الغنم. حولان الحول: مرور سنة قمرية على ملك النصاب. السوم: أن ترعى من الكلأ المباح أكثر العام. وهذا قول جمهور الفقهاء، بينما يوجب المالكية الزكاة في المعلوفة أيضًا. ألا تكون عاملة: كالمستخدمة في الحرث والنقل، عند الجمهور. أما الأنعام المعلوفة في المزارع الحديثة، فمحل اجتهاد معاصر؛ ومن العلماء من يوجب فيها زكاة النماء على صافي الإيراد. فيرجع فيها إلى جهة الفتوى المحلية. الأنصبة والمقادير الغنم العددالواجب 40 - 120شاة واحدة 121 - 200شاتان 201 - 3993 شياه 400 فأكثرفي كل 100 شاة البقر العددالواجب 30 - 39تبيع (عمره سنة) 40 - 59مسنة (عمرها سنتان) 60 فأكثرفي كل 30 تبيع، وفي كل 40 مسنة الإبل من 5 إلى 24: في كل 5 شاة. ومن 25 إلى 35: بنت مخاض، ومن 36 إلى 45: بنت لبون، ومن 46 إلى 60: حقة، ومن 61 إلى 75: جذعة، ومن 76 إلى 90: بنتا لبون، ومن 91 إلى 120: حقتان، ثم في كل 40 بنت لبون، وفي كل 50 حقة. مثال محلول مرب يملك طوال الحول 70 بقرة و130 رأسًا من الغنم، كلها سائمة ومعدة للتربية والنسل. البقر: 70 = 30 + 40، فيجب تبيع ومسنة. الغنم: 130 تقع بين 121 و200، فيجب شاتان. ولا يضم البقر إلى الغنم لاختلاف الجنس. صفات الحيوان المخرج يشترط في الحيوان الذي يخرج زكاة أن يكون من الوسط: لا من خيار المال كالحامل وفحل القطيع والمعدة للأكل، ولا من رديئه كالمريضة والهرمة والمعيبة، إلا أن يكون القطيع كله كذلك. والغرض الموازنة بين حق الفقير ومصلحة المالك. وتعرف أعمار الحيوانات المطلوبة بالأسنان والسنين: فبنت المخاض من الإبل ما أتمت سنة، وبنت اللبون ما أتمت سنتين، والحقة ثلاثًا، والجذعة أربعًا. أنعام التجارة إذا اشترى شخص عجولًا ليسمنها ويبيعها، فهي عروض تجارة لا زكاة أنعام، وتزكى بقيمتها السوقية بنسبة 2.5% عند الحول، سائمة كانت أو معلوفة. فلو كانت قيمة 50 عجلًا للتسمين يوم الحول 2,500,000 جنيه، ونقديته 300,000، وعليه للموردين 200,000، فالوعاء = 2,600,000 والزكاة = 65,000 جنيه. وراجع زكاة الخلطة في الأنعام وزكاة مشروعات إنتاج الألبان ونصاب ومقدار زكاة عروض التجارة. الأسئلة الشائعة هل يجوز إخراج القيمة بدل الحيوان؟ أجازه الحنفية وكثير من المعاصرين للمصلحة، ومنعه الجمهور إلا لحاجة. هل تحسب الصغار المولودة أثناء الحول؟ نعم، تضم إلى أمهاتها ويزكى الجميع بحول الأمهات عند الجمهور. مقالات ذات صلة:أحكام وحساب زكاة نشاط تأجير العقاراتأحكام وحساب زكاة نشاط الاستثمارات العقارية - تجارة العقاراتأحكام وحساب زكاة نشاط المقاولات العقارية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
أحكام زكاة الركاز
الركاز في اصطلاح جمهور الفقهاء هو المال المدفون في الأرض من عهود سابقة، كالذهب والفضة والنقود القديمة التي دفنها أهل الجاهلية. وقد ثبت حكمه بقول النبي صلى الله عليه وسلم: «وفي الركاز الخمس». ويختلف عن المعدن الذي خلقه الله في الأرض، كالذهب الخام والحديد. الفرق بين الركاز والمعدن البيانالركازالمعدن أصلهمال دفنه البشرمادة طبيعية في الأرض الواجبالخمس (20%)ربع العشر (2.5%) عند الجمهور الجهديوجد غالبًا بلا كلفة كبيرةيحتاج استخراجًا وتصفية أما الحنفية فيجعلون الركاز شاملًا للكنز والمعدن معًا، ويوجبون الخمس في المعادن المنطبعة كالذهب والحديد. وتفصيل المعادن في زكاة المعادن الخام المستخرجة وزكاة نشاط المحاجر. الأحكام الأساسية المقدار: الخمس، أي 20% من قيمة ما وجد. الحول: لا يشترط، بل يجب الخمس فور الوجود. النصاب: لا يشترط عند الجمهور فيخمس قليله وكثيره، ويشترطه الشافعية في الأظهر. نوع المال: الجمهور على عمومه في كل مال مدفون له قيمة، والشافعية يخصونه بالذهب والفضة. المصرف: اختلفوا: فقيل يصرف مصرف الزكاة، وقيل مصرف الفيء في المصالح العامة. الباقي: أربعة أخماس لمن وجده إذا وجده في أرض مباحة أو ملكه، على تفصيل في حالة الأرض المملوكة لغيره. فإذا كان المدفون عليه علامة المسلمين، كنقود إسلامية، فهو لقطة تعرف، وليس ركازًا. الركاز وقوانين الآثار المعاصرة تنص قوانين كثيرة، ومنها قانون حماية الآثار المصري، على أن الآثار والقطع ذات القيمة التاريخية ملك للدولة، ويجب تسليمها للجهات المختصة، ويحظر التنقيب عنها دون ترخيص. وفي هذه الحالة لا يملك الواجد الأثر، فلا يجوز له التصرف فيه، ولا يتصور فيه خمس الركاز. ويقتصر الحكم الفقهي عمليًا على ما لا يعد أثرًا وفق القانون، وما يقرره القانون من مكافأة للمبلغ تعامل معاملة المال المستفاد. مثال محلول شخص وجد أثناء حفر أساس منزله في أرض يملكها صندوقًا مدفونًا به عملات ذهبية قديمة غير إسلامية، وقررت الجهة المختصة أنها ليست من الآثار المحمية وتركتها له، وقدرت قيمتها بـ 400,000 جنيه. الواجب = 400,000 × 20% = 80,000 جنيه فورًا، دون انتظار حول. الباقي له = 400,000 − 80,000 = 320,000 جنيه. يضم الباقي إلى أمواله، ويبدأ له حول زكاة الثروة النقدية من يوم الوجود، فإذا بقي حتى الحول زكاه بنسبة 2.5% كما في زكاة الثروة النقدية. ولو كانت القطع آثارًا محمية، فالواجب تسليمها كاملة للدولة، ولا خمس فيها على الواجد. لماذا كان الواجب مرتفعًا؟ كلما قلت الكلفة والجهد في تحصيل المال زاد الواجب فيه: فالركاز الذي يحصل بلا جهد فيه الخمس، والزروع المسقية بالمطر فيها العشر، وبكلفة نصف العشر، والنقود التي تنمى بالتجارة فيها ربع العشر. وهذه حكمة ظاهرة في تدرج مقادير الزكاة. راجع شروط الأموال الخاضعة للزكاة. الأسئلة الشائعة هل البترول والغاز من الركاز؟ لا، هي معادن عند الجمهور، وغالبًا ملك للدولة في القوانين المعاصرة. هل يجوز البحث عن الكنوز بأجهزة الكشف؟ يخضع ذلك للقانون؛ فالتنقيب دون ترخيص مجرم في دول كثيرة، والالتزام بالقانون المشروع واجب. مقالات ذات صلة:أحكام وحساب زكاة نشاط مشروعات مزراع إنتاج العسلأحكام وحساب زكاة نشاط مشروعات استصلاح الأراضى الزراعيةأحكام وحساب زكاة الزروع والثمار
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
أحكام وحساب زكاة نشاط المحاجر
نشاط المحاجر من الأنشطة الرئيسية في قطاع التشييد، ويشمل استخراج الرخام والجرانيت والحجر الجيري والرمل والزلط، ثم تقطيعها أو تكسيرها وبيعها. ويجمع النشاط بين استخراج مواد من الأرض وصناعة وتجارة، ولذلك اختلف المعاصرون في تكييف زكاته. التكييف الفقهي الرأي الأول: زكاة المعادن عند الاستخراج يرى بعض الفقهاء، اعتمادًا على مذهب الحنابلة في تعميم المعدن على كل ما يستخرج من الأرض مما له قيمة، أن الزكاة تجب في المستخرج عند استخراجه إذا بلغ النصاب، بنسبة 2.5%، دون اشتراط الحول. وتفصيله في زكاة المعادن الخام المستخرجة. الرأي الثاني: زكاة عروض التجارة يرى كثير من المعاصرين أن شركة المحاجر منشأة صناعية تجارية، فتزكى زكاة عروض التجارة على أموالها المتداولة في نهاية الحول بنسبة 2.5%، وهو الأيسر تطبيقًا في الشركات ذات الحسابات المنتظمة. وهذا قريب من حكم زكاة النشاط الصناعي. والمسألة اجتهادية، فتعتمد الشركة رأي جهة الفتوى في بلدها وتلتزم به سنويًا. ونعتمد في المثال الرأي الثاني. ما يدخل الوعاء وما لا يدخل يدخل الوعاءلا يدخل الوعاء كتل وبلاطات الرخام والجرانيت المعدة للبيعالمعدات والكسارات وماكينات التقطيع مخزون الرمل والزلط المستخرجالسيارات واللوادر النقدية والأرصدة البنكيةحق الامتياز أو الترخيص الديون المرجوة على العملاءقطع الغيار للمعدات مواد التعبئة والتشغيل المستهلكة في المنتجالديون المشكوك فيها أما الخام الذي لم يستخرج بعد في باطن الأرض فلا يدخل الوعاء، لأنه لم يصبح مالًا مملوكًا قابلًا للتداول. مثال محلول شركة محاجر بياناتها يوم الحول: البندالقيمة (جنيه)المعالجة معدات وكسارات3,000,000لا تدخل رسوم ترخيص المحجر400,000لا تدخل كتل رخام معدة للبيع (قيمة سوقية)700,000تدخل النقدية200,000تدخل عملاء مرجو تحصيلهم150,000تدخل التزامات حالة (موردون ورسوم مستحقة)(250,000)تخصم الوعاء = 700,000 + 200,000 + 150,000 − 250,000 = 800,000 جنيه الزكاة = 800,000 × 2.5% = 20,000 جنيه بالحول القمري. وعلى الرأي الأول، لو استخرجت الشركة خلال السنة خامات قيمتها 1,200,000 جنيه، لوجب فيها عند الاستخراج 1,200,000 × 2.5% = 30,000 جنيه، ثم تعامل بعد ذلك كعروض تجارة. ويظهر بذلك أثر اختيار الرأي على المبلغ. ملاحظات إتاوات الدولة ورسوم الاستغلال المستحقة تخصم إن كانت حالة. تقوم المخزونات بسعر بيع الجملة يوم الحول. راجع تقويم أموال التجارة الخاضعة للزكاة. الإنتاج المخصص لمشروعات الشركة نفسها لا يعد عرض تجارة. الأسئلة الشائعة هل تختلف زكاة المحاجر عن زكاة الركاز؟ نعم، الركاز هو المال المدفون من عهود سابقة وفيه الخمس، أما المحاجر فمعادن طبيعية. راجع أحكام زكاة الركاز. هل تزكى الأرض التي بها المحجر؟ لا، لأنها أصل ثابت لاستخراج الخام لا يعد للبيع. مقالات ذات صلة:أحكام وحساب زكاة نشاط المشاتل ونباتات الزينة والفاكهة وما فى حكم ذلكأحكام وحساب زكاة نشاط مشروعات مزراع إنتاج العسلأحكام وحساب زكاة نشاط مشروعات استصلاح الأراضى الزراعية
