
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
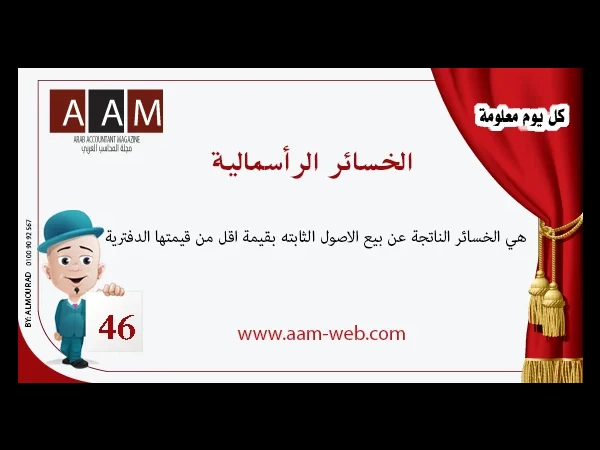
معلومة رقم 46- الخسائر الرأسمالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 1 مارس 2025
- 2 دقيقة قراءة
- 2137
حجم الخط
في هذا المقال 9 أقسام
ضمن سلسلة «معلومة اليوم»، نتناول الخسائر الرأسمالية: الخسارة الناتجة عن بيع أصل غير متداول أو استثمار بمبلغ يقل عن قيمته الدفترية، أو عن استبعاد أصل دون مقابل كاف، مثل تلفه أو سرقته دون تعويض. وهي الوجه المقابل لـ الأرباح الرأسمالية.
طريقة الحساب
الخسارة الرأسمالية = القيمة الدفترية في تاريخ البيع - صافي سعر البيع (إذا كان الناتج موجبًا).
إعلان
مثال 1: بيع آلة بخسارة
آلة تكلفتها 800,000 جنيه، ومجمع إهلاكها 450,000 جنيه، بيعت بمبلغ 290,000 جنيه.
- القيمة الدفترية = 350,000.
- الخسارة الرأسمالية = 350,000 - 290,000 = 60,000 جنيه.
| البيان | مدين | دائن |
|---|---|---|
| من حـ/ البنك | 290,000 | |
| من حـ/ مجمع إهلاك الآلات | 450,000 | |
| من حـ/ خسائر بيع أصول ثابتة | 60,000 | |
| إلى حـ/ الآلات | 800,000 |
مثال 2: تلف أصل مع تعويض جزئي من التأمين
احترق مخزن قيمته الدفترية 1,200,000 جنيه، وأقرت شركة التأمين تعويضًا 900,000 جنيه. الخسارة = 300,000 جنيه.
| البيان | مدين | دائن |
|---|---|---|
| من حـ/ شركة التأمين (مدين بالتعويض) | 900,000 | |
| من حـ/ خسائر حريق أصول | 300,000 | |
| إلى حـ/ المبنى (بالصافي بعد مجمع الإهلاك) | 1,200,000 |
ويعترف بالتعويض عند تأكده فعلًا، لا عند مجرد تقديم المطالبة.
الفرق بين الخسارة الرأسمالية وخسارة الاضمحلال
| وجه المقارنة | الخسارة الرأسمالية | خسارة الاضمحلال |
|---|---|---|
| متى تنشأ؟ | عند البيع أو الاستبعاد الفعلي | والأصل ما زال في يد المنشأة |
| سببها | سعر البيع أقل من القيمة الدفترية | القيمة القابلة للاسترداد أقل من القيمة الدفترية |
| المعيار | IAS 16 عند الاستبعاد | IAS 36 |
| هل يمكن عكسها؟ | لا، حدث نهائي | يمكن عكسها في حالات محددة (عدا الشهرة) |
وتفاصيل الاضمحلال في شرح IAS 36.
العرض في القوائم
- تظهر في قائمة الأرباح أو الخسائر كبند منفصل إذا كانت جوهرية، ولا تخصم من الإيرادات.
- في قائمة التدفقات النقدية بالطريقة غير المباشرة تضاف الخسارة إلى صافي الربح لأنها لا تمثل خروج نقدية، ويظهر سعر البيع في الأنشطة الاستثمارية.
- تكرار الخسائر الرأسمالية قد يشير إلى أعمار إنتاجية أو قيم متبقية مقدرة بأكثر من الواقع، ويستدعي مراجعة سياسة الإهلاك كما في العوامل التي تؤثر في حساب الإهلاك.
الأسئلة الشائعة
هل الخسارة الرأسمالية تقلل الضريبة؟
غالبًا تعد خسارة مقبولة ضريبيًا عند التصرف الفعلي في الأصل، وفق شروط القانون وطريقة احتساب القيمة الضريبية للأصل، والتي قد تختلف عن قيمته المحاسبية.
هل استبعاد أصل مهلك بالكامل دون بيعه يحقق خسارة؟
لا، إذا كانت قيمته الدفترية صفرًا فلا خسارة؛ يقفل الأصل في مجمع إهلاكه فقط.
ما الفرق بين الخسارة الرأسمالية والمصروف؟
المصروف تكلفة استفادت منها المنشأة في تحقيق الإيراد، أما الخسارة فنقص في المنافع لم يقابله إيراد، كما يوضح الفرق بين النفقة والمصروف والخسارة.
مصطلحات في هذا المقال
عكس الربح الرأسمالي تمامًا — لما تبيع الأصل بأقل من قيمته الدفترية.
الموضوعات المشابهه

- 1 مارس 2025
معلومة رقم 45 - الديون المعدومة

- 2 مارس 2025
معلومة رقم 33 - أهداف محاسبة التكاليف
.webp)
- 1 مارس 2025

0 تعليقات