
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
المراجعة وتدقيق الحسابات
- بواسطة وائل مراد
- 24 فبراير 2025
النفقات الإيرادية والنفقات الرأسمالية
النفقات الإيرادية والنفقات الرأسمالية تنقسم النفقات إلى مجموعتين أولاً : النفقات لتي تحصل المنشأة مقابلها على خدمات تستفيد منها خلال فترة قصيرة نسبياً وتعرف هذه النوعية من النفقات بالنفقات الايرادية ثانياً : النفقات التي تحصل المنشأة مقابلها على خدمات تمتد منفعتها إلى أكثر من فترة مالية واحدة وتعرف هذه النوعية من النفقات بالنفقات الرأسمالية . أولاً : النفقات الايرادية المؤجلة · نفقات إيرادية جارية . · نفقات إيرادية مؤجلة . النفقات الايرادية الجارية :- يقصد بها النفقات التي تتحملها المنشأة بصفة دورية متكرره وتستفيد خدماتها خلال الفترة المالية الواحدة ولا تستفيد منها الفترات المالية التالية وذلك بقصد تحقق الايراد الدوري والمحافظة على الطاقة الانتاجية للمنشأة . مثل ( المرتبات ، الايجارات ، مصروفات الصيانة ، النثريات ..... الخ ) النفقات الايرادية المؤجلة :- يقصد بها النفقات النفقات التي تستفيد خدماتها خلال فترة مالية واحدة ، وانما على فترة قصيرة الاجل . ويلاحظ أن النفقات الايرادية المؤجلة هي في حقيقتها تعتبر نفقات إيرادية ، غير أن حجم النفقة وإستفادة أكثر من فترة مالية بها ، ادى إلى ضرورة توزيعها على الفترات التي أستفادت منها ومن أهم هذه الامثلة على تلك النفقات هي ( نفقات الحملات الاعلانية ، مصاريف التأسيس ... الخ ) ما هو الفارق بين مصروفات إعلانية وبين مصروف حملات إعلانية نفقات الاعلانية النسوية المعتادة وهي النفقات تدفع بصورة دورية بغرض الدعاية والاعلات أما مصروفات حملات إعلانية : هي النفقات تدفع لانتشار المنتج الجديد مثلا وتعتبر نفقات إيرادية مؤجلة . ثانياً : النفقات الرأسمالية وهذه النوعية من النفقات تستفيد خدماتها على فترات طويلة الاجل نسبياً ويتم إقتنائها بغرض زيادة الطاقة الانتاجية للمنشأة وتتميز هذه النوعية من النفقات بأنها نفقات غير دورية وكبيرة الحجم نسبياً ، حيث تنفق لزيادة الطاقة الانتاجية الثابتة للمنشأة أو للحصور على أصول ثابتة جديدة . وهنا نلاحظ أنه لا يتم تحميل الفترة المالية ( أي تحميل حساب الارباح والخسائر الفترة المالية ) من هذه النفقات إلا بذلك الجزء الذي أستفادت منه هذه الفترة المالية والذي يطلق عليه قسط الاهلاك السنوي ، أما الباقي منها فيت ترحيلة إلى السنوات التالية حيث يظهر ذلك الرصيد المتبقي بقائمة المركز المالي أهمية التفرقة بين أنواع النفقات وترجع أهمية هذه التفرقة بين أنواع النفقات إلى مبدأ المدة المحاسبية والذي يستلزم ضرورة إستقلال كل فترة مالية بمصروفاتها وإيراداتها وذلك حت يمكن تحديد نتيجة أعمال الفترة المالية بشكل عادل ودقيق حيث أن النفقات الايرادية الجارية يتم تحميلها بالكامل على حساب الارباح والخسائر الفترة المالية التي إستحقت خلالها , · بينما يتم توزيع كل من النفقات الايرادية المؤجلة والنفقات الرأسمالية على عدد من الفترات المالية ، بحيث يحمل حساب الارباح والخسائر كل فترة مالية بقدر من النفقات التي تناسب مع قد الاستفادة من الخدمات مقابل النفقه . · وتعد التفرقة من بين الانواع المختلفة من النفقات أمر جوهري عند تحديد نتيجة الاعمال ، حيث يترتب على الخلط بينهم تأثير سئ على كل من رقم التكلفة ورقم الربح أو الخسائر الاضافية إلى التأثير على رقم الاصول الثابتة بقائمة المركز المالي ، بمعنى أن اهمية التفرقة بين أنواع النفقات تكمن في الخلط بينها يؤثر على كل من رقم التكلفة ونتيجة الاعمال والمركز المالي وذلك كما يلي :- إذا تم تسجيل مصروف الصيانة إلى المباني ( كأصل ثابت ) سوف يترتب على هذا الاساس ثلاث آثار هامة نتيجة ذلك الخطأ 1- ظهور رقم التكلفة بأقل من حقيقته . 2- شمول الارباح والخسائر صوريه وذلك بسبب ظهور رقم التكلفة بأقل من حقيقتة ونلاحظ أن توزيع الارباح يتضمن على أرباح صورية إلى تؤدي إلىى تآكل رأس مال المنشأة . 3- ظهور الارباح بقائمة المرز المالي بقيمة أكبر من حقيقته مما يؤدي إلى عدم تعبير قائمة المركز المالي بصورة صادقة عن المركز المالي للمشأة . مثال :- إذا تمت المعالجة المحاسبية بطريقة الخطأ فعولجت النفقة الرأسمالية على إعتبارها إيرادية جارية ( أي حملت على حساب الارباح والخسائر ولم تتم إضافتها إلى تكلفة الاصول الثابتة بقائمة المركز المالي بلإن ذلك يترتب عليه شراء اله مكملة للخط الانتاجي لتحسين الانتاج . 1- ظهور رقم التكلفة بأكبر من حقيقته . 2- ظهور أرباح الفترة المالية بأقل من حقيقته وذلك بسبب ظهور رقم التكلفة أكبر من الحقيقة. 3- ظهور الاصور الثابتة بقائمة المركز المالي بأقل من حقيقتها والذي يعني تكوين إحتياطي سري . ماذا على المراجع أن يفعل إذا وجد أن المنشأة لا تلتزم بالتفرقة بين المصروفا ت ؟ - يصبح واجباً عليه القيام بتنبيه الادارة إلى ضرورة تصحيح الوضع ، فإن لم تعمل الادارة على تصحيح الوضع أصبح واجباً عليه حينئذ الاشارة إلى ذلك في قريرة ويصدر تقرير مقيد أو عكسي أو خالي من الرأي . قيود التسويات اللازمة لحل مثل هذه المشكلات وتتوقف قيود التسويات اللازمة لتصحيح الخلط الذي يحدث بين النفقات الايرادية والرأسمالية على نوعين من الخطأ وأثرة على الحسابات الختامية ، فإذا عالجت المنشألة خطأ النفقةو الايرادية على أنها نفقة رأسمالية فإنة يتطلب ضرورة إستبعاد تلك النفقة من حساب الاصل بقائمة المركز المالي ، وتحميلها على حساب الارباح والخسائر مع إستبعاد الاستهلاك الذي حسب على تلك النفقة خطأ من حساب الاستهلاك وحساب مجمع إستهلاك الاصل . مثال عملي : · قامت منشأة مجلة المحاسب العربي خلال عام 2016بإضافة مبلغ 200,000 ج كصيانة دورية لآلات مصانعها وتستهلك الآلة بمعدل 10% سنوياً بطريقة القسط الثابت ، وقد تمت معالجة نفقة الصيانة هذه على أعتبارها نفقة رأسمالية ، فتمت إضافتها إلى حساب الآلات بقائمة المركز المالي والمطلوب إجراء قيود التسويات اللاومة للتصحيح هذا الخطأ . 200,000 من حـــ / مصروفات الصيانة الدورية 200,000 من حـــ / الآلآت ثم تحميل مصاريف الصيانة الدورية على حساب الارباح والخسائر حيث أنها نفات إيرادية جارية 200,000 من حـــ / الارباح والخسائر 200,000 من حـــ / مصاريف الصيانة الدورية 20,000 من حـــ / مجمع إستهلاك الآلآت 20,000 من حـــ / إستهلاك الآلآت 20,000 من حـــ / إستهلاك الآلآت 20,000 من حـــ / الارباح والخسائر وفي الختام نتمنى لكم مزيداً من التفوق والاجتهاد إقرأ ايضا : النفقات الرأسمالية النفقات الإيرادية والنفقات الرأسمالية مقالات ذات صلة:أهمية المراجعة الداخلية في تضيق فجوة التوقعاتمعايير المراجعة الداخليةالشروط الواجب توافرها في نظام فعال للمراجعة الداخلية

مصلحة الضرائب المصرية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 8 أكتوبر 2026
إلغاء المادة 18 من قانون الدخل في مصر: نهاية المحاسبة التقديرية والانتقال للفحص الرقمي
ألغت مصلحة الضرائب المصرية المادة 18 من قانون الضريبة على الدخل، التي كانت تشكل الأساس القانوني للمحاسبة التقديرية والجزافية. سيبدأ التطبيق الكامل للمعاملة الضريبية على أساس الدفاتر المنتظمة والمنظومات الرقمية من الفترة الضريبية 2028، مع استمرار التعليمات الحالية حتى نهاية 2027. ما الجديد؟ قررت مصلحة الضرائب المصرية ثلاثة تغييرات جوهرية: إلغاء المادة 18 من قانون الضريبة على الدخل: هذه المادة كانت الأساس القانوني لإصدار تعليمات نسب صافي الربح والمحاسبة التقديرية والجزافية. إلغاؤها يعني نهاية الغطاء التشريعي لهذه الممارسات. إلغاء الحد الأدنى لإمساك الدفاتر: تم حذف الحد الأدنى الذي كان محددًا بـ 500 ألف جنيه، ليصبح كافة الممولين ملتزمين قانونًا بإمساك دفاتر وسجلات منتظمة بغض النظر عن حجم أعمالهم. الاعتماد الكلي على الفحص الإلكتروني والمستندي: المعاملة الضريبية ستقوم على الفواتير والإيصالات الرقمية والدفاتر المنتظمة، بدلًا من التقديرات الجزافية. الهدف المعلن من هذه الخطوات هو القضاء نهائيًا على أسباب المنازعات بين المصلحة والممولين الناتجة عن التقديرات الجزافية، وترسيخ آليات التحول الرقمي. من يطبَّق عليه؟ المصدر الرسمي لم يحدد فئات معينة مستثناة من هذا التغيير. على أساس النص المنشور، يبدو أن التطبيق يشمل كافة الممولين (الشركات والأفراد الذين يباشرون نشاطًا تجاريًا أو حرفيًا). لكن المصدر يشير إلى أن المنشآت والمشروعات التي لا يتجاوز رقم أعمالها السنوي 20 مليون جنيه يمكنها الاستفادة من «القانون رقم 6 لسنة 2025»، الذي يوفر نظاماً ميسراً. المصدر لم يفصل هذا النظام الميسر، وعلى المحاسب متابعة تفاصيل هذا القانون بشكل منفصل. تاريخ السريان والمواعيد حتى 2027: استمرار سريان القرارات والتعليمات التنفيذية الحالية الصادرة بناءً على المادة 18 على الفترات الضريبية لعام 2027 وما قبلها. من الفترة الضريبية 2028 فصاعدًا: بدء المعاملة الضريبية القائمة كليًا على الدفاتر والسجلات المنتظمة والمنظومات الرقمية (الفاتورة الإلكترونية والإيصال الإلكتروني). المصدر لم يحدد تاريخًا دقيقًا لبدء الفترة الضريبية 2028 (هل هو 1 يناير أم تاريخ آخر)، وعلى المحاسب التحقق من هذا التفصيل من خلال القوائم الإدارية الرسمية. ماذا يفعل المحاسب الآن؟ راجع ملفات العملاء المعتمدة على التقديرات الجزافية: تحقق من أي ممول كان يخضع للمحاسبة التقديرية وفقًا للمادة 18، وأبلغه بضرورة الانتقال للدفاتر المنتظمة. تابع التعليمات الحالية حتى 2027: استمر في تطبيق التعليمات والقرارات القائمة حتى نهاية الفترة الضريبية 2027. لا تجري تغييرات على الفور. ابدأ التحضير لـ 2028: طور أنظمة محاسبية وإجراءات توثيق تعتمد بشكل كامل على الفواتير والإيصالات الرقمية والدفاتر المنتظمة. تحقق من توافق أنظمتك مع الفاتورة الإلكترونية: تأكد من أن برامجك المحاسبية متوافقة مع منظومة الفاتورة الإلكترونية وقادرة على إصدار وحفظ الفواتير بالصيغة الرقمية المطلوبة. استفسر عن تفاصيل القانون رقم 6 لسنة 2025: إذا كان لديك عملاء بأعمال سنوية تصل حتى 20 مليون جنيه، تابع تفاصيل النظام الميسر المعلن عنه. احتفظ بنسخة من القرارات الحالية: وثق جميع التعليمات والقرارات المطبقة حاليًا، حيث ستبقى سارية حتى 2027 وقد تكون مرجعًا للنزاعات على فترات سابقة. أسئلة شائعة هل سيتأثر الممولون الحاليون المعتمدون على التقديرات الجزافية بشكل فوري؟ لا. المصدر ينص بوضوح على استمرار التعليمات الحالية على الفترات الضريبية حتى 2027. التطبيق الفعلي للدفاتر المنتظمة والفحص الإلكتروني يبدأ من الفترة الضريبية 2028. ممولوك الحاليون يملكون مهلة سنتين ونصف تقريبًا للتحضير. هل يمكن للمشروعات الصغيرة الاستمرار في عدم إمساك دفاتر منتظمة؟ لا. المصدر يؤكد أن الحد الأدنى لإمساك الدفاتر (الذي كان 500 ألف جنيه) تم إلغاؤه، وأصبح كافة الممولين ملتزمين قانونًا بإمساك دفاتر وسجلات منتظمة. لكن المشروعات بأعمال حتى 20 مليون جنيه قد تستفيد من تسهيلات وفقًا للقانون رقم 6 لسنة 2025، والمصدر لم يحدد تفاصيل هذه التسهيلات. ماذا لو كان لدي عميل فترات ضريبية سابقة لم تُبت بعد وتحت المراجعة؟ المصدر لم يتناول هذه المسألة. الترتيبات القانونية الحالية (المادة 18 والتعليمات القائمة عليها) ستبقى سارية على الفترات حتى 2027. يجب على المحاسب التوقف عند المصلحة أو جهات متخصصة للاستفسار عن معالجة النزاعات المعلقة. المصدر الرسمي: هذا المقال مستند إلى بيان رسمي صادر من مصلحة الضرائب المصرية. للمزيد من التفاصيل والتعليمات التنفيذية المحدثة، يُنصح بمتابعة الموقع الرسمي للمصلحة والإعلانات الدورية.
مصر: الرقابة المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 21 أكتوبر 2026
مصر: الرقابة المالية تعتمد تعديل لائحة صندوق الادخار بشركة إسكان للتأمين
أصدرت الهيئة العامة للرقابة المالية بمصر القرار رقم 3136 لسنة 2026، الذي يعتمد تعديل لائحة النظام الأساسي لصندوق الادخار للعاملين بشركة إسكان للتأمين المقيدة تحت الرقم 968. يأتي هذا القرار تطبيقًا لأحكام قانون التأمين الموحد، ويرتب عددًا من الالتزامات على الصندوق والجهات ذات الصلة من حيث التطبيق والنشر والإفصاح. ما الجديد؟ اعتمدت الهيئة تعديلات على نصوص لائحة النظام الأساسي لصندوق الادخار، وذلك بناءً على موافقة الجمعية العامة غير العادية للصندوق التي انعقدت في 3 ديسمبر 2025. التعديلات تهدف إلى توفيق أوضاع اللائحة بما يتوافق مع متطلبات قانون التأمين الموحد (القانون رقم 155 لسنة 2024) والمعايير الجديدة المقررة في قرار مجلس إدارة الهيئة رقم 236 لسنة 2024 بشأن نموذج النظام الأساسي لصناديق التأمين الخاصة. القرار الجديد يحل محل النصوص السابقة للائحة ويحدد الإطار التنظيمي الجديد الذي يجب أن يعمل الصندوق وفقًا له. لم يحدد المصدر تفاصيل التعديلات المحددة، وإنما أحال إلى اللائحة المرفقة بالقرار. من يطبَّق عليه؟ ينطبق هذا القرار بشكل مباشر على: صندوق الادخار للعاملين بشركة إسكان للتأمين (المقيد برقم 968)، الذي يتحمل مسؤولية تطبيق اللائحة الجديدة وتعديل نظامه الداخلي وفقًا لها. مجلس إدارة الصندوق والعاملون فيه، الذين يجب أن يعملوا بموجب البنود المعدلة للنظام الأساسي. الموظفون المشاركون في الصندوق (العاملون بالشركة)، حيث تنعكس البنود المعدلة على حقوقهم والتزاماتهم. الهيئة العامة للرقابة المالية ذاتها، من حيث الإشراف والمتابعة والتطبيق. تاريخ السريان والمواعيد نصت المادة الثانية من القرار على أن العمل به يبدأ اعتبارًا من تاريخ صدوره. المصدر لم يحدد تاريخًا انتقاليًا أو فترة تطبيقية تدريجية، مما يعني أن اللائحة المعدلة بدأت نفاذها فورًا عند إصدار القرار. على الصندوق والجهات المعنية الالتزام بها فورًا. المادة الثالثة من القرار تطلب نشر القرار واللائحة المرفقة على الموقع الإلكتروني للهيئة والموقع الإلكتروني للصندوق، مما يتيح للعاملين والمهتمين الاطلاع على التعديلات الكاملة. ماذا يفعل المحاسب الآن؟ إذا كان المحاسب يعمل مع شركة إسكان للتأمين أو صندوقها للادخار، فعليه اتخاذ الخطوات التالية: الحصول على نص اللائحة الكاملة: ابحث عن اللائحة المرفقة بالقرار 3136 لسنة 2026 على الموقع الإلكتروني للهيئة العامة للرقابة المالية أو على موقع الصندوق، واحرص على الحصول على نسخة رسمية موثقة. تحليل التعديلات على الاختصاصات والسلطات: ادرس البنود المعدلة المتعلقة بإدارة الصندوق والهياكل التنظيمية والمسؤوليات المالية والمحاسبية. مراجعة السجلات المحاسبية والمالية: تأكد من أن النظام المحاسبي للصندوق يعكس التعديلات الجديدة في التصنيفات والحسابات ذات الصلة. تحديث السياسات المحاسبية: عدّل السياسات المحاسبية والإجراءات الداخلية للصندوق لتتماشى مع متطلبات اللائحة المعدلة. التنسيق مع إدارة الامتثال: تواصل مع قسم الامتثال والرقابة الداخلية بالشركة للتأكد من تطبيق التعديلات في جميع الجوانب الإدارية والمالية. إعداد التقارير الدورية: تأكد من أن التقارير المالية والإقرارات التي يعدها الصندوق للهيئة تعكس الامتثال الكامل للائحة الجديدة. التوثيق والأرشفة: احفظ نسخة موثقة من القرار واللائحة في ملفاتك المرجعية، وسجل تاريخ التطبيق والتعديلات التي تمت في السجلات المحاسبية. أسئلة شائعة هل التعديل ملزم فورًا أم هناك مهلة للتطبيق؟ نعم، التعديل ملزم فورًا من تاريخ صدور القرار 3136 لسنة 2026. لا يوجد في المصدر أي إشارة إلى مهلة انتقالية أو فترة تطبيقية تدريجية. على الصندوق البدء بالامتثال للائحة المعدلة على الفور. ماذا لو كانت لدى الشركة نظم قديمة لم تتوافق مع التعديلات؟ على الشركة وصندوقها تحديث جميع النظم والسياسات والإجراءات المتعلقة لمواءمتها مع اللائحة الجديدة. يجب على المحاسب والأقسام ذات الصلة التنسيق معًا لتطبيق التغييرات بسلاسة. في حالة الحاجة إلى توضيحات، يمكن التواصل مع الهيئة العامة للرقابة المالية. أين يمكن العثور على نص اللائحة المرفقة الكاملة؟ يجب أن تكون اللائحة الكاملة منشورة على الموقع الإلكتروني للهيئة العامة للرقابة المالية والموقع الإلكتروني لصندوق الادخار بشركة إسكان للتأمين. المصدر الحالي لم يتضمن النص الكامل للائحة، لذا يتعين على القارئ مراجعة المصادر الرسمية للحصول على التفاصيل الدقيقة. المصادر: هذا الخبر منقول عن تغطية صحفية نشرتها جريدة المال. للحصول على النصوص الرسمية الكاملة والتأكد من التفاصيل، يرجى مراجعة الموقع الرسمي للهيئة العامة للرقابة المالية.
عين على الأسواق
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 7 نوفمبر 2025
إغلاق بيع تذاكر المتحف المصري الكبير اليوم
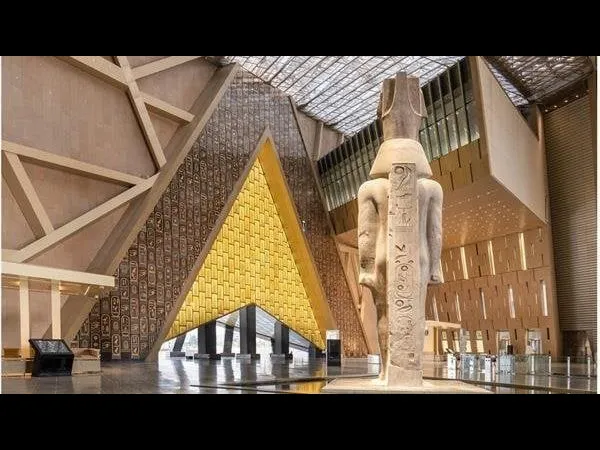
إغلاق بيع تذاكر المتحف المصري الكبير اليوم أعلن المتحف المصري الكبير عن توقف بيع التذاكر اليوم بعد الوصول إلى الحد الأقصى من عدد الزوار المسموح لهم بالدخول، ضمن خطة الإدارة لتنظيم تدفق الجمهور والحفاظ على تجربة زيارة آمنة وممتعة. يُعد المتحف المصري الكبير واحدًا من أكبر المتاحف في العالم، حيث يضم آلاف القطع الأثرية، بما في ذلك آثار الملك توت عنخ آمون ومقتنيات الحضارة الفرعونية العريقة. تهدف هذه الإجراءات إلى منع الازدحام، وضمان تمتع الزوار بالمعروضات دون ضغوط أو تكدس. كما أكدت إدارة المتحف على أهمية حجز التذاكر مسبقًا عبر الموقع الإلكتروني أو نقاط البيع المعتمدة، لضمان الحصول على تجربة زيارة سلسة. ويستقطب المتحف سنويًا آلاف السياح والزوار المصريين، ما يجعله نقطة جذب ثقافية وسياحية مهمة داخل مصر وخارجها. مقالات ذات صلة:الاستثمار الحقيقيأوراق القبضالسياسات التي تحكم إدارة المحفظة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
إجراءات وتقارير الفحص
إجراءات وتقارير الفحص المحتويات : المقدمة . الأهداف . أنواع زيارات الفحص . الخطوات الأربعة الأساسية للفحص . الخطوة الأساسية الأولى للفحص ( جمع البيانات والتحقق من صحتها ) الخطوة الأساسية الثانية للفحص (اختبار المصداقية الأساسية). الخطوة الأساسية الثالثة للفحص (تقييم المخاطر وإجراء الاختبارات). الخطوة الأساسية الرابعة للفحص (الاساليب غير المباشرة). ادلة فحص الحسابات الختامية. اعداد تقارير الفحص. ملخص الدرس . المقدمة : إن الفحص الضريبي يعتبر جوهر العمل الضريبى الذى يبدأ منذ بداية علاقة المصلحة مع المنشأة أياً كان شكلها ونشاطها وحتى يتم ربط الضريبة نهائياً على تلك المنشأة. وبعد أن انتهينا فى الدروس السابقة من تحديد أهداف الزيارة بصــفة عامــة (للممول- للمسجل) ، وكذا القيام بانتقاء الزيارات ووضع خطة الفحص اللازمة لعدد محدد ومعين من (المسجلين- الممولين) والأعداد للزيارة من خلال أعمال الفحص المكتبى . فإننا فى هذا الدرس سوف نناقش إجراءات زيارة الفحص ( الفحص الميدانى) والتى سنستعرض من خلالها الخطوات الأربعة الأساسية اللازمة لإتمام زيارة الفحص الميدانى بالصورة الناجحة والتى يتحقق منها الهدف الأساسى من الفحص الميدانى والذى يتلخص فى التحقق من مصداقية (المسجل- الممول) والذى ربما ينتهى بالتوسع أو التعمق فى الفحص معتمداً فى ذلك على الأساليب غير المباشرة فى الفحص. الأهداف : بنهاية هذا الدرس سوف يكون الفاحص بإذن الله قادراً على : تحديد أنواع زيارات الفحص . تحديد الخطوات الأربعة الأساسية للفحص . تحديد وشرح الفحص الدوري / الكامل . استخدام الخطوات الاربعة بالتطبيق على بعض الانشطة. وذلك فى ضوء أحكام القانون 91 لـسنة 2005 ( الضريبة على الدخل واللائحة التنفيذية) والقانون 11 لـسنة91 19(الضريبة على المبيعات وتعديلاتة ولائحتة التنفيذية) والقانون 111لـسنة80 19(ضريبة الدمغة وتعديلاته واللائحة التنفيذية) والقرارات الوزارية المكملة والمواد العلمية لمراكز التدريب بالمصلحة. أنواع زيارات الفحص : - تتمثل زيارات الفحص فى :- - فحص دوري : ( هو الفحص الذى يتم وفقاً لخطط محددة مسبقاً أى يسبق تحديد الحالات التى تستوجب الفحص وفقاً لأسس ومعايير فنية) " ولمزيد من التفاصيل يـــرجى الرجـــوع للــــدرس الرابع ( هدف زيارة الفحص وانتقاء الزيارة ) مادة 94 من القانون 91 لـ2005. 2- فحص لأغراض خاصة : هو الفحص الذى يتم بناء على طلبات مقدمة من (المسجلين- المممولين) أوجهات أخرى داخل المصلحة ويتم وضعها فى خطط حسب الأولوية وهى تختلف من مأمورية إلى أخرى وفقاً للحالات التى تستوجب الفحص ومن أمثلة ذلك : أ) إلغاء التسجيل : سبق وأن تناولنا بالتفصيل فى الدرس الثانى حد التسجيل المنصوص عليه فى القانون ونظراً لحدوث بعض المتغيرات التى قد تؤثر على المنشأة بما يؤدى إلى فقدانها أحد شروط التسجيل كانخفاض رقم الأعمال عن حد التسجيل المقرر قانوناً والذى قد يرجع الى انخفاض فى الطاقة الإنتاجية نتيجة لتهالك بعض الماكينات أو لبيعها لمواجهة ظروف مالية . ب) التوقف عن النشاط : قد يتوقف الممول عن مزاولة النشاط الخاضع للضريبة والذى من أجله تم تسجيله بالمصلحة أو قيام الشركة بتصفية النشاط نهائيا وفي هذه الحالة يتم إجراء فحص خاص لهذا الغرض. أو إذا لم يقم المسجل/ الممول بممارسة أو مزاولة النشاط الوارد بطلب التسجيل أو رقم الملف الضريبي له ( ولمزيد من التفاصيل عن حالات إلغاء لتسجيل الخضوع يمكنك الرجوع إلى نص المادة 16 من اللائحة التنفيذية للقانون 11 لسنة 91 والمادة 5 , 79 ,80 ,81 من ق 91 لسنة 2005 و 101 من اللائحة التنفيذية وأيضاً الرجوع إلى الدرس الثانى ) وهنا يتقدم المسجل بطلب يفيد بفقده لإحدى شروط التسجيل للخضوع للضريبة أو كلها وبناء على هذا الطلب تقوم المأمورية باتخاذ إجراءات من شأنها أن تقوم إدارة الفحص بالقيام بالتحقق من مصداقية الطلب المقدم وحصر مستحقات المصلحة إن وجدت واتخاذ قرار فى شأن إلغاء التسجيل- حفظ الملف). جـ) رد الضريبة : وتتمثل حالات رد الضريبة فى : الضريبة السابق تحصيلها على السلع التى يتم تصديرها سواء صدرت بحالتها أو أدخلت فى سلع أخرى ( م 31 من القانون 11/1991 ) المبالغ المسددة بالزيادة تحت حساب الضريبة المستحقة طبقا لنص م 84 ,91 من قانون 91 لسنة 2005 , 109 من اللائحة التنفيذية للقانون. الضريبة التى حصلت بطريق الخطأ وذلك بناء على طلب كتابى يقدمه صاحب الشأن وفقاً لنص المادة 31 من القانون رقم 11 لسنة 91 وكذلك وفقاً لنص المادة 19 ، 20 من اللائحة التنفيذية والبند الرابع من المادة 17 وهنا يتقدم المسجل بطلب لرد الضريبة ويتم إحالة الطلب إلى إدارة الشئون المالية والإدارية إدارة الحجز والتحصيل التى تحيله إلى إدارة الفحص والتى تقوم بدورها بأعمال الفحص للتحقق من مصداقية الطلب المقدم وحصر مستحقات المصلحة إن وجدت وعرض تقرير فحص وافى بذلك وإحالته إلى الإدارة المختصة لاتخاذ القرار فى شأن طلب الرد. (ولمزيد من التفاصيل يتم الرجوع إلى الدرس الثانى ) 4-تصحيح الأخطاء الحسابية الواردة بالإقرار الضريبى,ويتم إخطار الممول بنتيجة التصحيح وإرفاق شيك بالمبلغ المستحق أو مطالبته بالفروقالمستحقة(م109 من اللائحة التنفيذية للقانون 91 لسنة 2005) . د ) تحقيق البيانات : وهى زيارة فحـــص لأغـــراض خاصـــة وتتم بناء علـــى نمــاذج الاستيفاء( الإخطارات الواردة ) للمأمورية من مأموريات أخرى بهدف التحقق من صحة البيانات المقدمة بمعرفة ( المسجل / الممول ) فــى المأمورية طالبة الاستيفاء أو عند ورود بيانات من الإدارة المركزية للحصر أو عند تجميع بيانات تفيد وجود تعاملات لمسجلٍ ما مع هيئة عامة أو وزارة ومثال ذلك : * عند تقدم المسجل بطلب لرد الضريبة فى مأمورية ما فتقوم هذه المأمورية إذا لــــزم الأمــــر بعمل نموذج استيفاء إخطار لهذه البيانات ( فواتير الشراء) للتحقق من صحتها وسداد الضريبة الواردة بها وتقوم بإرساله للمأمورية التى يقع فى نطاقها البائع للقيام بالتحقق من صحة هذه المستندات . * عند قيام الفاحص بإجراء عملية فحص لمسجل/ ممول ما فى مأموريته فإن من أساليب اختبار المصداقية القيام بإجراء استيفاء لعينة من فواتير مشترياته للتحقق من صحة هذه الفواتير وسداد الضريبة المستحقة عليها بمعرفة البائع ، أو لحصر مبيعاته الفعلية من خلال استيفاء هذه التعاملات عن طريق المأموريات التى يتبعها عملائة للوقوف على مصداقية هذه المبيعات . هـ) إعادة الفحص :- وهذه لا تتم إلا بناء على طلب كتابى من المسجل / الممول فى حالة ظهور مستندات جديدة لم يتم مراعاتها عند فحص المسجل / الممول وتؤثر على النتيجة النهائية للفحص. وذلك بعد اخذ موافقة رئيس الإدارة المركزية للمنطقة التابع لها المأمورية المعنية وذلك بالنسبة للقانون 11 لسنة 91, أما بالنسبة للقانون 91 لسنة 2005 لا يجوز اعادة فحص عناصر سبق فحصها ما لم تتكشف حقائق جوهرية تستوجب اعادة الفحص 0(م95 فقرة اخيرة). الخطوات الأربعة الأساسية للفحص : تتمثل الخطوات الأساسية للفحص بصفة عامة في : جمع البيانات والتأكد من صحتها . اختبار المصداقية الاساسية. تقييم المخاطر والقيام بالاختبار . التوسع فى الفحص ( التعمق فى الفحص) . مع ملاحطة استثناء حالات الفحص المنصوص عليها فى المادة 18 من القانون 91 لسنة 2005 بشأن المنشأت الصغيرة. الفحص الدوري: - الخطوة الأساسية الأولى للفحص " جمع البيانات والتأكد من صحتها " وهى تعتبر أولى خطوات الفحص وهى فى غاية الأهمية حيث بموجبها يتم توفير قاعدة بيانات عن المنشأة محل الفحص وتساعد فى اتخاذ قرار على ضوء مايتبين من مصداقية أو عدم مصداقية المنشأة وهى تعتمد فى الاساس على عملية مقابلة مناقشة المسئول عن المنشأة وهذه المرحلة تأتى استكمالا لما تم جمعه من بيانات أثناء الفحص المكتبى (ارجع إلى الدرس الرابع الإعداد لزيارة الفحص ) حيث تبدأ زيارة الفحص منذ أن تم الاتصال بالشركة وإخطارها بموعد الفحص (ارجع إلى نموذج رقم (201) ض.ع.م ونموذج ( 31 فحص ) ضرائب عامة إخطار بموعد الفحص قبل عشر ايام على الاقل من تاريخ استلام الممول للنموذج وتتم هذه الخطوة من خلال ما يسمى بالمقابل تذكر ان : هذة الخطوه هى مرحلة جمع للبيانات والتاكد من صحتها بمعنى انة يتم جمع البيانات عن طريق مناقشة مسئولى الشركة والتأكد من صحة هذه البيانات عن طريق مطابقتها بما تم جمعه خلال عملية الفحص المكتبى. وتتم مرحلة جمع البيانات و التأكد من صحتها من خلال آلاتي : 1 –التعارف . 2- التعرف على النظام الاساسى للمنشأة . 3- التحقق من صحة بيانات ملف (المسجل- الممول). ( وسيتم تناول هذة النقاط بشئ من الايضاح كالاتى : 1- التعـــــارف : ويجب أن يتم التعارف والمقابلة مع (المسجل- الممول) نفسه أو رئيس مجلس الإدارة أو العضو المنتدب وذلك حسب الشكل القانونى للشركة حيث أن الاتصال والمقابلة مع الإدارة العليا لها أهمية كبيرة فى إضفاء الجدية على الزيارة وتوفير مصادر موثوقة للمعلومات المتعلقة بالمنشأة . ( ولمزيد من التفصيلات فى شأن تحديد المسئول القانونى بالمنشأة الذي تتم معه الزيارة يتم الرجوع إلى الدرس الثالث ) وهنا يجب أن نؤكد أن هذه المرحلة غاية فى الأهمية حيث أن التعارف بالشركة يجب أن يكون من خلال من يمثلها قانوناً وهنا يساعد كون الفاحص متعاون ودمث الخلق وفهمه العميق لمشاكل (المسجل/ الممول) فى كسب ثقته مما يكون له بالغ الأثر فى فعالية المقابلة ، وعلى الفاحص أن يسأل أسئلته ولا يقدم لها إجابات بل ينتظر المسئول بالشركة ليجيب عليها(لا تفترض شيئا مسبقا) لذا يجب قيام الفاحص بتذكير المسجل الممول دائماً أن الغرض من الزيارة هو مساعدته فى أى مشكلة تتعلق بالضريبة والردود على استفساراته ومراجعة سجلاته وحساباته لمعالجة أى أخطاء إن كانت موجودة مما يعطى انعكاسا طيباً لدى المسجل الممول ويجعله أكثر تعاوناً أثناء الزيارة بالإضافة إلى قيام الفاحص باختيار موعد الزيارة بما يتناسب مع ظروف المسئول بالشركة واحترام متطلبات الأمن فى المقر وفى هذا اللقاء الأول يجب على الفاحص طلب التعرف على الشخص المسئول عن ملء الإقرارات وذلك إذا كانت موقعة من غير المسئول القانونى وعما إذا كانت قد فوضت السلطة له كتابة أم لا . بالإضافة إلى التعرف على الشخص المسئول عن السجلات التى يتم تجميع الإقرارات منها والتعرف على مراقب حسابات الشركة. 2. التعرف على النظام الأساسى للمنشأة : هنا بعد أن يتم التعارف مع المسئول القانونى بالمنشأة وخلق جو من الثقة المتبادلة معه يتم إدارة حوار أو مناقشة معه بهدف التعرف على النظام الأساسى للشركة وهيكلها التنظيمى وذلك من خلال أسئلة يجب أن تكون ذات إجابات مفتوحة أى يترك حرية الإجابة عليها للمسجل للممول للحصول على أكبر قدر من المعلومات وهنا يجب الإشارة إلى أن هذه الأسئلة قد تكون معدة مسبقاً أثناء الإعداد للزيارة وأثناء الفحص المكتبى . ( لمزيد من التفاصيل ارجع إلى الدرس الرابع " الإعداد للزيارة " ) أو قد يتم زيادتها وفقاً لما يستجد أمام الفاحص من متغيرات لم تكن موجودة أو متوافرة لدية أثناء الإعداد للزيارة . وهنا يجب أن لا يفترض الفاحص شيئاً مسبقاً ولكنه يبدأ بالأسئلة ويترك للمسجل للممول حرية الإجابة. وهنا يجب على الفاحص التعرف على ما يلى من خلال المناقشة: وذلك على سبيل المثال:- أ- النظام المحاسبي : حيث أن التعرف على النظام المحاسبى المتبع يمكنه من معرفة الدورة الكاملة لنشاط المنشأة ويمكن من تحديد أسلوب الفحص ( فحص شامل / فحص عينة ) طبقاً لدقة النظام. ووفقاً للنظام المحاسبى المتبع تتحدد الدفاتر والسجلات التى يتم إمساكها وفقاً لكل نظام وبالتالى تمكنه من تتبع القيد المحاسبى لأى عينة فى هذه الدفاتر والسجلات مما يساعده بعد ذلك فى الحكم على مصداقية هذه الدفاتر . ب- نظم الرقابة الداخلية : هي الإجراءات التي تتبناها المنشأة للمحافظة على أموالها وهناك أنواع عديدة من هذه النظم مثل نظم الإنتاج ، نظم المشتريات ،نظم التخزين ، نظم المبيعات ، .....الخ. وهنا يجب أن يقوم الفاحص بالتعرف على هذه النظم وخاصة تلك التى تؤثر على حساب الضرائب المستحقة وذلك من خلال مناقشة المسئول القانونى للحصول على وصف تفصيلى لكل نظام . فمثلاً بالنسبة لنظام المبيعات يتم السؤال عن كيفية استلام الطلبات مروراً بمختلف المراحل حتى استلام القيمة. جـ – حسابات البنوك : يجب أن يقوم الفاحص بالتعرف على البنوك التى تتعامل معها الشركة والوقوف على أرقام الحسابات البنكية الخاصة بها لما لها من أهمية خاصة قد تلجأ إليها المصلحة عند استئداء حقوقها تجاه المسجل أو الممول. وأيضاً يتم التعرف عليها من خلال المناقشة كأن يتم السؤال كما يلى : س : ما هي البنوك التي يتم التعامل معها وما هى أرقام الحسابات البنكية ؟ د- أنشطة المنشأة : سبق وأن أشرنا فى الدرس الرابع " الإعداد للزيارة " أن من أهداف الفحص المكتبى التعرف على أنشطة المنشأة غير أنه يجب أن لا يتم الاكتفاء بما تم جمعه من بيانات عند الفحص المكتبى لذا يجب أن يتم التعرف على أنشطة المسجل /الممول من خلال المناقشة للوقوف على الأنشطة الرئيسية وكذلك الفرعية وعما إذا حدث تغير فى هذه الانشطة من عدمه . بالإضافة إلى الوقوف على الفئة والأسعار الضريبية الصحيحة التى خضع لها النشاط مما يؤدى إلى سهولة احتساب الضريبة المستحقة وضمان حقوق الخزانة العامة للدولة . هـ – الصادرات والإعفاءات : يجب أن تتضمن المناقشة سؤالاً حول عما إذا كانت هناك مبيعات تصدير أو إعفاءات سواء كانت سلعاً معفاة أم مبيعات لجهات معفاة عدمه, وأيضا عن إذا كانت الشركة تتمتع بإعفاءات ضربية قانونية مدعومة وفترات الإعفاء الخاصة بها ونوع ذلك الأعفاء. حيث أن التعرف على ذلك يؤثر في نوعية الدفاتر والمستندات التى يجب على الفاحص الاطلاع عليها لتقرير مصداقية إقرارات المسجل /الممول من عدمه . وسوف يتم التحدث عن الصادرات والإعفاءات بمزيد من التفصيل فى الخطوة التالية وهى اختبارات المصداقية . و- سياسات التسعير : هنا يجب على الفاحص الوقوف على السياسات التسعيرية للشركة لمنتجاتها بالإضافة إلى كيفية تقييم المخزون بالإضافة إلى ما إذا كانت هناك سياسات محددة للخصومات الممنوحة لعملائها ومدى التزامها بتطبيق معيار المحاسبة المصرية رقم 2 من عدمه كل ذلك يتم من خلال مناقشة المسئول القانونى للمنشأة ( الخاص بالمخزون). ملحوظة : لابد على المأمور الفاحص من تجنب طرح الأسئلة الافتراضية ، ونود أن نذكره دائماً ونقول له " لا تفترض شئ مقدماً ". حـ- الهيكل التنظيمي : حيث أنه من الأهمية معرفة الهيكل التنظيمى للمنشأة مما يتيح فرصة التعرف على المسئولين بالمنشأة واختصاصاتهم حتى يمكن الرجوع إليهم عند وجود استفسارات أو للحصول على المعلومات بحيث تكون مع المسئول المختص. ( ولمزيد من لتفاصيل يتم الرجوع إلى الدرس الثالث ) 3- التحقق من صحة البيانات بملف المسجل- الممول. سبق وأن تعرفنا أن طلب التسجيل طلب الحصول على البطاقة الضريبية هو أحد مصادر بيانات الفحص المكتبى وهو يحتوى على البيانات التالية : أسم المنشأة والاسم التجارى لها . الشكل القانوني . العنوان . رقم التليفون . عدد الفروع . النشاط الرئيسي للمنشأة . قيمة المبيعات خلال الاثنى عشر شهر السابقة . إذا كان هناك استيراد أو تصدير ورقم التسجيل لدى الجمارك . رقم التأمينات الاجتماعية – رقم السجل التجارى – رقم سجل الشركات – تاريخ بدء مزاولة النشاط – بيانات الاقرارات وتاريخة – بيانات الاعفاءات الضريبية- بيان ما اذا كان الممول خاضع لنظام الدفعات المقدمة. هنا يجب على الفاحص التحقق من صحة بيانات تلك الطلبات المشار إليها و الوقوف على التعديلات التى طرأت عليها مع اخطار ادارة العمليات الضريبية الحصر بهذة التعديلات لاعداد نموذج 6 ض.ع.م. مع العلم بأن كافة الأسئلة المثارة هنا هى التى سبق تجهيزها عند الإعداد للزيارة وكذلك اى اسئلة قد تطرأ اثناء الزيارة. ( لمزيد من التفصيل ارجع الى الدرس الرابع ) ملاحظة : الان انتهينا من مرحلة جمع البيانات عن الشركة من خلال مناقشة المسئول القانونى وسوف نقوم بمطابقة هذه البيانات مع البيانات الواردة بملف الممول ويتم تدوين كافة الملاحظات الناتجة عن هذه المطابقة. الخطوة الأساسية الثانية للفحص (اختبارات المصداقية الأساسية) 1- التأكد من صحة الإقرارات : ويتم التحقق من مصداقية الإقرار على النحو التالى بافتراض انه سيتم التحقق من الإقرارات. ملاحظة : تفصل المأمورية هذا النموذج وترسله بمعرفتها إلى المراقبة العامة للنشاط والاحصاء فور وصوله . وعلى هذا يتم تحقيق مصداقية الإقرار السابق ذكره كما يلى:- يتم مطابقة المبيعات المدرجة بالإقرار وقدرها 250000.00 جنيه مع المبيعات المدرجة بدفتر المبيعات. يتم مطابقة المشتريات المدرجة بالإقرار وقدرها 120000.0 جنيه مع المشتريات المدرجة بدفتر المشتريات. يتم مطابقة التسويات المدرجة بالإقرار وقدرها 4000.0 ج بالجزء الخاص بتسويات المبيعات مع ما ورد بدفتر مردودات المبيعات ودفتر العملاء. وكذلك مطابقة التسويات الخاصة بالمشتريات وقدرها 3000.0 بتسويات المشتريات الواردة بدفتر مردودات المشتريات ودفتر الموردين. يتم التحقق من أن الضريبة المدرجة ببيان الضريبة الوارد بالإقرار مع دفتر ملخص الضريبة والتحقق من قيام الشركة بسداد الضريبة الواجبة الأداء وذلك بمطابقتها بالإيصال الدال على السداد. وفى كافة الأحوال يجب على الفاحص إن يراجع الدفاتر والسجلات من الناحية الشكلية بحيث تكون هذه الدفاتر خالية من أى كشط أو فراغ وكذلك تكون خالية من الكتابة بين السطور وكذلك خالية من الكتابة فى الحواشى وذلك طبقاً لأحكام المادة 25 من القانون 17 لسنة 1999. ملاحظة : يتم تدوين كافة الملاحظات التى قد تنتج عن هذه الخطوة . * أما بالنسبة لعملية التحقق من صحة الإقرارات بالنسبة لمصلحة الضرائب العامة (اختيار مصداقية الإقرار) فيمكن أن تنتج عن طريق الآتي: الحصول على كشوف تحليلية شهرية إجمالية بإجمالي قيمة بنود حسابات الشركة الواردة بالحسابات الختامية واقراراتها. مراجعة إجماليات بنود تلك الحسابات مع المقيد بالإقرار والحسابات الختامية للشركة من الناحية الحسابية فقط. مطابقة أرقام بنود الحسابات الختامية الواردة بالإقرار والحسابات الختامية للشركة والإجماليات الواردة بدفاتر الشركة. التحقق من رقم الأعمال الوارد بالإقرار مع الوارد بدفتر إيرادات الشركة وقيود اليومية العامة للبند وما إلى ذلك . ويقصد باختبار المصداقية المبدئية للإقرار هو التحقق من أن ما ورد بالإقرار المقدم من المنشأة مطابق لما هو وارد بالدفاتر والسجلات بدون أى مراجعة مستندية يجريها الفاحص فى هذه الخطوة . س ماذا يقصد باختبار المصداقية المبدئية للإقرار؟ س كيف يتم اختبار المصداقية المبدئية للإقرار؟ (2) التحقق من المصداقية الأساسية للسجلات والدفاتر: التحقق الدقيق من دفاتر المبيعات : ويقوم الفاحص فى هذه الخطوات بتحقيق بيانات دفتر المبيعات وإجمالى المدرج به وأنظمة الرقابة الداخلية على المبيعات ويتبع الخطوة التالية فى سبيل تنفيذ ذلك : فحص نظام الرقابة الداخلية للمبيعات : حيث يتم فحص النظام كما هو موضوع من خلال الشركة والذى تم التعرف عليه خلال المرحلة الأولى من مراحل الفحص ( مرحلة جمع البيانات والتأكد من صحتها ) ويهدف فحص نظام الرقابة الداخلية للمبيعات إلى التعرف على ثغرات النظام ومواطن الضعف فيه كما يهدف فحص نظام الرقابة الداخلية للمبيعات التأكد من أنه يظهر مبيعات العاملين بالمنشأة والاستخدام خاص للسلعة وكذلك المشغولات الداخلية للمنشأة . وبناء على هذا الفحص الدقيق للنظام يقوم الفاحص باختيار عينه من عمليات البيع و يقوم بفحصها ومراجعتها للتأكد من أن الشركة قامت بحساب الضريبة المستحقة بطريقة صحيحة وإثبات كافة المبيعات بدفاتر وأقرارات الشركة. المراجعة الحسابية: وتهدف المراجعة الحسابية إلى تحديد الدقة الحسابية لعمليات البيع المسجلة بالدفاتر وتشمل المراجعة الحسابية على ما يلى:- أ- المراجعة الحسابية لفواتير البيع. ب- المراجعة الحسابية ليومية المبيعات الآجلة والنقدية من حيث مجاميعها الأفقية والرأسية وإدراج المبالغ فى الخانات الصحيحة ونقل المجاميع من صفحة لأخرى. جـ- مراجعة الترحيلات من يومية المبيعات إلى دفاتر الأستاذ العام ومراجعة صحة ترصيد هذه الحسابات والترحيل لدفتر اليومية العامة للشركة. د- مراجعة صحة رصيد المبيعات فى ميزان المراجعة وحساب المتاجرة. 3- المراجعة المستندية وتهدف هذه المراجعة إلى التأكد من خروج البضاعة المباعة إلى العملاء وتسجيلها فى السجلات الإحصائية والمحاسبية والتأكد من توافر المستندات المؤيدة لكل عملية وتتم إجراءات المراجعة المستندية على النحو التالى:- أ- مراجعة أوامر طلبات العملاء وأذون التسليم وأوامر البيع وتتبعها عن طريق فواتير البيع ودفاتر يومية المبيعات ودفاتر أستاذ المبيعات ودفتر النقدية فى حالة المبيعات النقدية ودفتر العملاء فى حالة المبيعات الآجلة. ب- مطابقة قيود المبيعات فى دفتر اليومية مع ما هو مسجل ببطاقات الصنف وسجلات المخازن. جـ- فى حالة المبيعات النقدية يتم طلب كشف حساب من البنك للتعرف على حركة الإيداع فى البنك للمبالغ المحصلة لصالح الشركة. التحقق الدقيق من دفتر المشتريات : ويقوم الفاحص فى هذه الخطوة بتحقيق بيانات دفتر المشتريات وإجمالى المدرج به والفصل بين المشتريات القابلة للخصم الضريبى والمشتريات غير قابلة للخصم الضريبى وكذلك أنظمة الرقابة الداخلية على المشتريات ويتبع الفاحص فى سبيل تنفيذ ذلك الخطوات التالية : فحص نظام الرقابة الداخلية للمشتريات : كما هو موضوع من خلال الشركة والذى سبق التعرف عليه من خلال المرحلة الأولى من مراحل الفحص (مرحلة جمع البيانات والتأكد من صحتها ) ويهدف فحص نظام الرقابة الداخلية للمشتريات إلى التحقق من إمكانية الاعتماد عليه لتحديد مدى الاختبارات التى سوف يقوم بها الفاحص خلال عملية الفحص . المراجعة الحسابية : وتهدف المراجعة الحسابية إلى تحديد الدقة الحسابية لعمليات الشراء وتشتمل هذه المرحلة على الآتى : أ- مراجعة المجاميع الرأسية والأفقية بدفتر المشتريات . ب -التحقق من صحة نقل المجاميع من صفحة لأخرى بدفتر المشتريات الآجلة والنقدية جـ- مراجعة الترحيل من دفتر يومية المشتريات الى دفتر اليومية العامة إلى دفتر الأستاذ العام. د- التحقق من صحة رصيد حساب المشتريات فى دفتر الأستاذ العام ومطابقة هذا الرصيد مع حساب المتاجرة . المراجعة المستندية : تهدف الى التحقق من وجود مستندات سليمة وحقيقية ومؤيدة لعمليات الشراء والتحقق من سلامة تسجيلها بالدفاتر والسجلات وكذلك التحقق من قيام الشركة بالفصل بين المشتريات القابلة للخصم الضريبى والمشتريات الغير قابلة للخصم الضريبى ويشمل الفحص المستندى على ما يلى : أ- مطابقة فواتير المشتريات مع دفتر يومية المشتريات . ب- مطابقة فواتير المشتريات مع إذن الإضافة بالمخازن للتحقق ن أن كافة المشتريات المسجلة بالدفتر وردت بالفعل خلال نفس الفترة الضريبية . جـ- التحقق من أن المشتريات الواردة تتعلق بسلع أو خدمات تتفق مع غرض المنشأة ونشاطها . د- التحقق من أنه لم يتم خصم الضريبة على المدخلات لبنود غير قابلة للخصم الضريبى أو عن مشتريات لم تستخدم لغرض المنشأة . هـ- التحقق من صحة احتساب قيمة المشتريات الخارجية (المستوردة) والتكلفة الاستيرادية الخاصة بها. و- التحقق من تطابق أسعار تحويل العملات الأجنبية للمشتريات المستوردة وتعليمات المصلحة الخاصة بضرائب الدخل في هذا الشأن. ملحوظة: سوف يتم شرح موضوع الخصم الضريبى والمشتريات القابلة للخصم الضريبى والمشتريات الغير قابلة للخصم الضريبى وذلك طبقا لأحكام المادة 23 من القانون 11 لسنة 1991 وأحكام المواد 17 ، 18 من اللائحة التنفيذية فيما بعد . س : كيف يتم تحقيق المصداقية المبدئية لدفتر المشتريات من الناحية الحسابية والناحية المستندية التحقق الدقيق من دفتر المردودات وفى هذه الخطوة يتبع الفاحص الخطوات التالية لتحقيق بيانات دفتر المردودات (إجمالى المدرج به وأنظمة الرقابة عليه). أ - تحقيق مردودات المبيعات ويقوم الفاحص بتحقيق مردودات المبيعات على النحو التالى : فحص نظام الرقابة الداخلية لمردودات المبيعات : التي تم التعرف عليها خلال المرحلة الأولى من مراحل الفحص ( جمع البيانات والتأكد من صحتها ) وذلك بهدف تحديد الثغرات الموجودة فيه ونقاط الضعف بناء علية يحدد الفاحص حجم الاختبارات التى سوف يقوم بإجرائها والمرحل لليومية العامة. المراجعة الحسابية : وتشمل المراجعة الحسابية للمستندات المتعلقة بالبضاعة المرتدة وكذلك مراجعة حسابية ليومية مردودات المبيعات وصحة نقل المجاميع من صفحة لأخرى ومراجعة لعمليات الترصيد فى دفتر أستاذ مساعد العملاء وحساب مردودات المبيعات بدفتر الأستاذ العام . المراجعة المستنديه : وتتمثل في التأكد من وجود المستندات المؤيدة لكل عملية ارتجاع ومطابقة هذه المستندات مع بعضها البعض ومطابقتها مع ما هو مسجل بالدفاتر. ( ب ) تحقيق مردودات المشتريات : ويقوم الفاحص بتحقيق مردودات المشتريات على النحو التالى : فحص نظام الرقابة الداخلية لمردودات المشتريات : التي تم التعرف عليها خلال المرحلة الأولى من مراحل الفحص (مرحلة جمع البيانات والتأكد من صحتها ) وذلك بهدف تحديد الثغرات الموجودة فيه ونقاط الضعف . المراجعة الحسابية وتشمل : أ- مراجعة المجاميع الرأسية والأفقية ب- التحقق من صحة نقل المجاميع من صفحة الأخرى بالدفتر جـ - مراجعة الترحيل من دفتر يومية مردودات المشتريات بدفتر اليومية العامة وترحيلها إلى دفتر الأستاذ العام . د- التحقق من صحة رصيد حساب مردودات المشتريات فى حساب دفتر الأستاذ العام . المراجعة المستندية وتشمل : مطابقة الإشعارات مع يومية مردودات المشتريات وفواتير المشتريات الخاصة بها وكروت الأصناف الخاصة بها الصادرة للتحقق من كافة مردودات المشتريات المسجلة بالدفاتر وأنهاقد خرجت فى نفس الفترة . التحقق من استيفاء إشعارات الخصم والإضافة لضريبة الدمغة الخاصة بها. بواقع 0.3 جنيه عن كل ورقة. س : كيف يتم التحقق من دفتر مردودات المبيعات ؟ س : كيف يتم التحقق من دفتر مردودات المشتريات ؟ التحقق من دفاتر الأستاذ . وتتمثل خطوات التحقق من دفاتر الأستاذ فى التحقق من صحة الترصيد من الناحية الحسابية وكذلك مراجعة الترحيل من دفاتر اليومية إلى دفاتر الأستاذ وقد تم توضيح ذلك فى تحقيق دفتــر المبيعات ودفتر المشتريات ودفتــر المردودات . التحقق من الفواتير . ويقوم الفاحص فى هذه الخطوة بتحقيق فواتير المبيعات وفواتير المشتريات وسبيل ذلك فى تنفيذ هذا الهدف يتبع الفاحص الخطوات التالية : التأكد من أن فواتير الشراء والبيع تشمل على البيانات التى تناولتها المادة 7 من اللائحة التنفيذية للقانون 11 لسنة 91 وهى : - رقم مسلسل الفاتورة وتاريخ تحريرها . – اسم المسجل الممول وعنوانه ورقم التسجيل/ رقم الملف. - اسم المشترى وعنوانه ورقم تسجيله/ رقم الملف ان كان مسجلا . – بيان السلعة أو الخدمة المباعة وقيمتها وفئة الضريبة المقررة مع بيان إجمالى قيمة الفاتورة. التأكد من أن الضريبة الواردة بالفاتورة سواء فاتورة الشراء أو فاتورة البيع قد تم حسابها بطريقة صحيحة بالنسبة للقيمة المتخذة كوعاء للضريبة وفئة الضريبة وقيمة الضريبة المستحقة . بالنسبة لفواتير المشتريات يتم اتباع الأتى : أ- التأكد من أنه قد تم سداد ثمن السلعة أو الخدمة أو قيدها بحساب الموردين كدليل على صحة الفواتير الضريبية . ب- التحقق من ان الفواتير الضريبية للمشتريات عبارة عن اصل وليست صورة وتم تسجيلها فى نفس فترة الشراء . جـ- التأكد من أن فواتير الشراء تتعلق بسلع او خدمات تتفق مع غرض المنشأة ونشاطها د- التأكد من سداد الضريبة المسددة على المشتريات رفق اقرار البائع وذلك عن طريق استيفاء بعض فواتير المشتريات من المأمورية الواقع فى نطاقها البائع. بالنسبة لفواتير المبيعات يتم اتباع الأتى : أ- أن الفواتير تم تسجيلها فى الدفاتر فى نفس الفترة الضريبية التى صدرت فيها و قد تم إدراجها بإقرار الضريبة العامة على المبيعات عن نفس الفترة. ب- التأكد من كيفية التصرف فى نسخ صور فواتير البيع ومن أنها مميزة بوضوح عن الفاتورة الضريبية الأصلية . جـ – التحقق الدقيق من فحص فواتير المبيعات المعفاة ويقصد هنا المبيعات المعفاة سواء كانت من سلع معفاة أو مبيعات لجهات معفاة من الضريبة . د- التحقق من وجود أصول فواتير المبيعات الملغاة. هـ- التحقق من استيفاء تلك الفواتير على ضريبة الدمغة بواقع 0.3 جنيه عن كل فاتورة بيع. وسوف يتم توضيح كيفية التحقق من كل منهما عند شرح كيفية التحقق من الإعفاءات الضريبية الذى سيلى ذكره فيما بعد . ( 3 ) التحقق من الضرائب المسددة ( الخصم الضريبى): حيث ان قانون الضريبة العامة على المبيعات قد استحدث العديد من المزايا فإن أهم هذه المزايا الخصم الضريبى وهذا ما تضمنته المادة 23 من القانون 11 لسنة 1991 حيث تنص على الأتى : ( للمسجل عند حساب الضريبة أن يخصم من الضريبة المستحقة على قيمة مبيعاته من السلع ما سبق سداده أو حسابه من ضريبة على المردودات من مبيعاته وما سبق تحميلة من هذه الضريبة على مدخلاتة وكذلك الضريبة السابق تحميلها على السلع المبيعه بمعرفة المسجل فى كل مرحلة من مراحل توزيعها طبقاً للحدود وبالشروط والأوضاع التى تحددها اللائحة التنفيذية ولا يسرى الخصم المشار إليه فى الفقرة السابقة على السلع الواردة بالجدول رقم1 المرافق وفى حالات التصدير إذا كانت الضريبة الواجبة الخصم أكبر من الضريبة المستحقة على مبيعات المسجل على المصلحة رد الفرق وفقا للاشتراطات والإجراءات التى تحددها اللائحة التنفيذية فى موعد لا يجاوز ثلاثة شهور من تاريخ الطلب). ومن خلال استقراء نص المادة 23 من القانون9 لـ2005 والسابق ذكرها فإن هناك : أ- حالات يسرى عليها الخصم الضريبى . ب- حالات لا يسرى عليها الخصم الضريبى . جـ- هناك شروط واجب توافرها حددتها اللائحة التنفيذية لإجراء الخصم الضريبى . وسوف نستعرض الحالات السابقة بشىء من التفصيل فيما يلى : الحالات التى يسرى عليها الخصم الضريبى : أ- الضريبة السابق تحميلها على المدخلات القابلة للخصم وهى : السلع الوسيطة الداخلة فى إنتاج السلع الخاضعة للضريبة . مواد التعبئة والتغليف . ما سبق سداده من ضريبة على السلع المستوردة . ب- الضريبة السابق تحميلها على ذات السلع بمعرفة المسجل عند البيع فى كل مرحله من مراحل التوزيع . جـ- الضريبة السابق تحميلها على مدخلات السلع المصدرة . د- الضريبة السابق تحميلها على مردودات المبيعات . هـ- الضريبة السابق تحميلها فى حالة تعديل القيمة البيعية للسلعة بمعرفة المسجل و- الضريبة المسددة على السلع الرأسمالية والمهمات وقطع الغيار الداخلة فى انتاج سلع وخدمات خاضعة للضريبة (م 23 مكرر ق9 لـ2005) الحالات التى لا يسرى عليها الخصم الضريبى أ- الضريبة المسددة على السلع والخدمات الواردة بالجدولين رقمى 1،2 المرافقين للقانون عدا المياة الغازية و البيرة غير الكحولية. ق 89لـ2004) ب- الضريبة المسددة على مدخلات السلع والخدمات الواردة بالجدولين رقمى 1،2 المرافقين للقانون . جـ- الضريبة المسددة على السلع الرأسمالية والمهمات وقطع الغيار الداخلة فى انتاج سلع وخدمات معفاه او غير خاضعة للضريبة . د- الضريبة المسددة على مدخلات السلع المباعة لجهات معفاة باستثناء الجهات المبينة بالمادة 29 من القانون 11 لسنة 1991 . هـ - الضريبة المسددة على المواد والسلع الوسيطة التى تدخل فى إنتاج سلع معفاة أو غير خاضعة للضريبة . و - الضريبة المسددة على مدخلات السلع التى يتم محاسبتها وفقا لاتفاقيات تحاسبيه حكميه تمت بين المصلحة والغرف المختصة . ز - الضريبة المسددة على مدخلات صناعة خامات ومستلزمات الدواء المعفاة أو التى تعامل بالسعر الحكمى وفقاً للقرارات الوزارية الصادرة فى هذا الخصوص . الشروط العامة لاطار الخصم الضريبي: - أ- تقديم الإقرار الشهرى فى موعده القانونى مصحوباً بالسداد . ب- أن يتم بمعرفة المسجل عند تحرير الإقرار الضريبى ويتم خصم الضريبة السابق سدادها على المدخلات والمشتريات من الضريبة المستحقة على قيمة المبيعات من السلع الخاضعة للضريبة وذلك ضمن بيانات الإقرار الشهرى . جـ- أن تكون السلعة المراد خصم الضريبة المسددة عنها مشتراة من مسجل بموجب فاتورة ضريبية ( صادره باسم المسجل الذى يقوم بخصمها ) مبين بها شروط الفاتورة الضريبية المبينة بالمادة رقم 7 من اللائحة التنفيذية وهذه الشروط هى أن تكون الفاتورة مبين بها الأتى :- اسم البائع ورقم تسجيله . رقم الفاتورة وتاريخها . اسم المشترى وعنوانه ورقم تسجيله أن كان مسجلاً . بيان السلعة أو الخدمة المباعة وفئة الضريبة المقررة مع بيان إجمالى قيمة الفاتورة . د- يجب الاحتفاظ بالفواتير الضريبية الدالة على سداد الضريبة . هـ- أن يتم الخصم فى الإقرار فى ذات الفترة الضريبية التى تم فيها الشراء . و- أن تكون الضريبة المخصومة عن مشتريات بغرض البيع أو مدخلات يتم استخدامها فى تصنيع السلعة الخاضعة للضريبة . شروط خصم الضريبة السابق سدادها على مردودات المبيعات :- أ- ألا يخصم إلا ما سبق سداده من ضريبة على السلع المرتدة ويظهر ذلك فى خانة التسويات . ب- أن تكون السلع المرتدة قد تم استلامها فعلاً وبالحالة التى بيعت عليها وقيدت بياناتها فى الدفاتر والسجلات المنتظمة الخاصة بالمنشأة وتم رد قيمتها إلى المشترى بما فيها الضريبة أو تعليتها لحسابه بدفاتر المسجل . جـ- يصدر المسجل أشعار خصم / إضافة مؤرخاً ويحمل رقماً مسلسلا مثبتا به بيانات كل من البائع والمشترى . شروط خصم الضريبة على المدخلات أو المشتريات بغرض البيع :- الضريبة على المدخلات القابلة للخصم التى يمكن خصمها من إجمالى الضريبة المستحقة على المبيعات خلال الفترة الضريبية هى :- 1- كل ما سبق سداده من الضريبة على المدخلات من السلع المصنعة (بشرط حيازة فواتير ضريبية بتلك المبالغ ) . 2- ما سبق سداده من ضريبة على السلع المستوردة خلال الفترة الضريبية وفقاً لبيانات الإجراءات الجمركية . 3- ما سبق تحميلة من ضريبة على ذات المشتريات التى يقوم المسجل ببيعها فى مرحلة التوزيع سواء تمت عملية البيع خلال الفترة الضريبية أو بعدها. 4- إذا كانت الضريبة السابق تحميلها على المدخلات والمشتريات بغرض الاتجار تزيد على الضريبة المستحقة على المبيعات خلال شهر المحاسبة يتم خصم الضريبة المستحقة على المبيعات من الضريبة السابق سدادها على المدخلات شهرياً حتى يتم استنفاذها . 5- إذا كانت بعض مبيعاته ( مخرجاته) وليس كلها خلال الفترة الضريبية تخضع للضريبة فيتم الخصم على الوجه التالى :- أ- يخصم إجمالى الضريبة على المدخلات التى تستخدم فقط فى صناعة المخرجات الخاضعة للضريبة سواء تمت عملية التصنيع خلال الفترة الضريبية أو بعدها . ب- لا يخصم الضريبة على المدخلات التى تستخدم فى صناعة المخرجات المعفاة من الضريبة سواء تمت عملية التصنيع خلال الفترة الضريبية أو بعدها . جـ- تخصم الضريبة على المدخلات التى تستخدم فى مخرجات بعضها خاضع للضريبة وبعضها معفى طبقاً لنسبة المخرجات الخاضعة للضريبة إلى إجمالى المخرجات. د- يحرر البائع أشعار إضافة بالضريبة على مدخلات السلع المعفاة فى البندين ب، ج . شروط خصم الضريبة فى حالة تعديل القيمة بمعرفة المسجل :- إذا نتج عن المعاملات فيما بين مسجل ومسجل أخر تعديل فى قيمة الصفقة السابق سداد الضريبة عليها من زيادة أو نقص بعد تقديم الإقرار يتبع الآتى :- 1- إذا كانت قيمة الصفقة قد عدلت بالزيادة فعلى كل من البائع والمشترى إظهار ذلك بالإقرار المقدم من كل منهما خلال الشهر التالى لهذه الواقعة وذلك على النحو التالى : أ- بالنسبة للبائع إضافة الزيادة فى الضريبة بموجب إشعار إضافة إلى الضريبة المستحقة للمصلحة بإقراره . ب- بالنسبة للمشترى فله خصمها من الضريبة المستحقة على مبيعاته باعتبارها ضريبة على المدخلات أو المشتريات السابق تحميلها بالضريبة . 2- إذا كانت قيمة الصفقة قد عدلت بالنقص فعلى كل من البائع والمشترى مراعاة إظهار ذلك بالإقرار المقدم من كل منهما خلال الشهر التالى بهذه الواقعة كالأتى: أ-بالنسبة للبائع فله خصمها من الضريبة المستحقة على مبيعاته من إقراره. ب- بالنسبة للمشترى فعليه إضا مقالات ذات صلة:معنى محاسبة الزكاةالفروق الأساسية بين الضريبة والزكاةحكم التهرب من الضريبة بدعوى أداء الزكاة
