
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
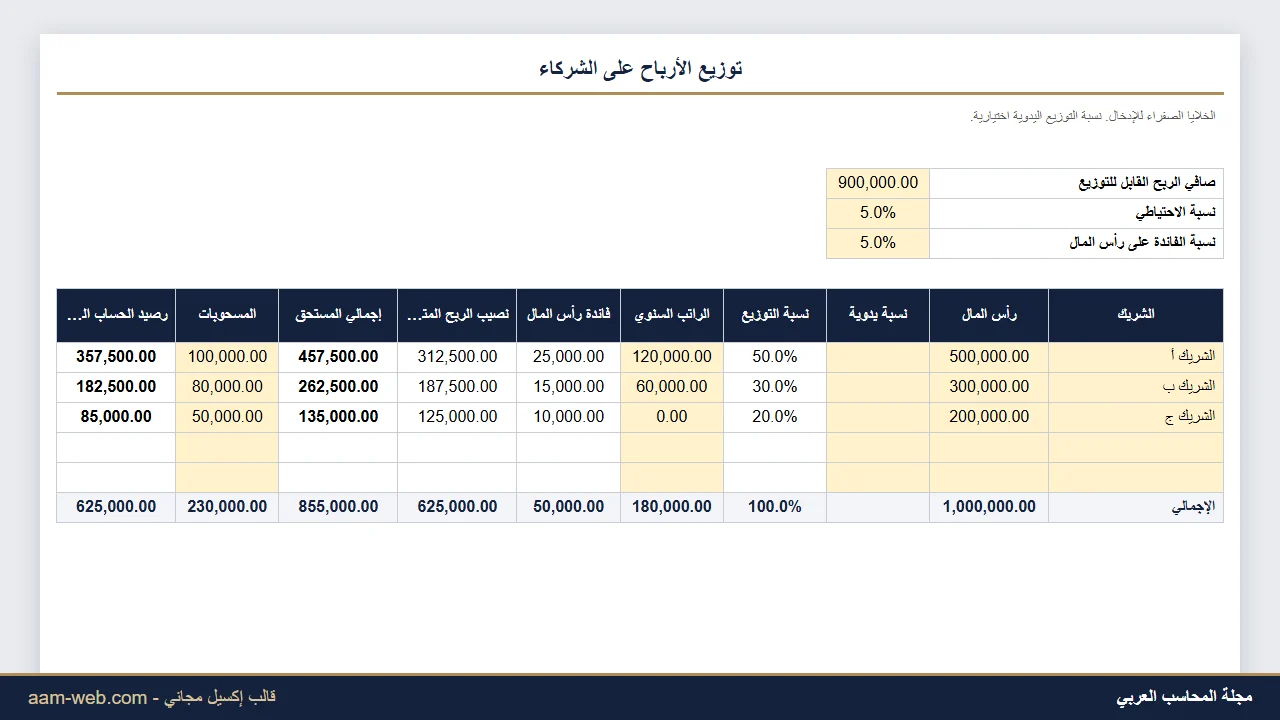
توزيع الأرباح على الشركاء إكسيل مع الحسابات الجارية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 27 أكتوبر 2026
- 2 دقيقة قراءة
- 17
حجم الخط
في هذا المقال 5 أقسام
آخر كل سنة في الشركات العائلية وشركات الأشخاص يأتي السؤال الحساس: كم يأخذ كل شريك؟ والخلاف عادة ليس على الربح نفسه، بل على الترتيب: هل يُحسب راتب الشريك المدير قبل التوزيع أم من نصيبه؟ وماذا عن المسحوبات خلال السنة؟
هذا القالب يطبق الترتيب المعتاد في عقود الشركات وكتب المحاسبة: يُجنَّب الاحتياطي أولًا، ثم رواتب الشركاء العاملين، ثم الفوائد على رؤوس الأموال إن نص عليها العقد، ثم يوزع الباقي بنسب التوزيع. وفي النهاية يطرح مسحوبات كل شريك ليعطيك رصيد حسابه الجاري.
ماذا يحتوي الملف
- مدخلات عامة: صافي الربح القابل للتوزيع، ونسبة الاحتياطي، ونسبة الفائدة على رأس المال.
- جدول لخمسة شركاء: الاسم، رأس المال، نسبة توزيع يدوية اختيارية، الراتب السنوي، والمسحوبات.
- لكل شريك: نسبة التوزيع، فائدة رأس المال، نصيب الربح المتبقي، إجمالي المستحق، ورصيد الحساب الجاري.
- خطوات التوزيع مرتبة بالمبالغ.
- فحص أن مجموع النسب 100%، وتنبيه إذا كانت الرواتب والفوائد أكبر من الربح.
كيف تستخدمه
- اكتب صافي الربح بعد الضرائب، كما ظهر في قائمة الدخل.
- اكتب نسبة الاحتياطي ونسبة الفائدة على رأس المال كما في عقد الشركة؛ صفر إن لم ينص العقد.
- اكتب لكل شريك رأس ماله وراتبه السنوي (للشريك المدير مثلًا) ومسحوباته.
- اترك عمود النسبة اليدوية فارغًا لتوزيع الباقي بنسبة رأس المال، أو اكتب النسب المتفق عليها لكل الشركاء.
- راجع خانة الفحص، ثم سجّل القيود من جدول المستحقات.
مثال من الملف
في المثال صافي الربح 900,000، والاحتياطي 5% أي 45,000. يحصل الشريكان أ وب على راتب 120,000 و60,000، ثم فوائد 5% على رؤوس الأموال (مليون) أي 50,000. يبقى 625,000 يوزع 50% و30% و20% بحسب رؤوس الأموال.
يستحق الشريك أ إجمالًا 457,500، وبعد مسحوباته 100,000 يبقى له في حسابه الجاري 357,500. ويستحق ب 262,500 يبقى منها 182,500، ويستحق ج 135,000 يبقى منها 85,000.
ملاحظات مهمة قبل الاعتماد على النتيجة
- راتب الشريك في شركات الأشخاص توزيع للربح لا مصروف في قائمة الدخل، ولذلك يُطرح هنا لا قبل الوصول إلى صافي الربح.
- إذا كانت الرواتب والفوائد أكبر من الربح يصبح الباقي سالبًا ويُحمّل على الشركاء بالنسب، والقالب ينبهك.
- الاحتياطي القانوني والاتفاقي تحكمه قوانين الشركات في بلدك وعقد الشركة؛ النسبة في المثال للتوضيح.
- القيد: من حـ/ توزيع الأرباح إلى حـ/ الاحتياطي وإلى حسابات الشركاء الجارية، والمسحوبات تُقفل في الحسابات الجارية.
قوالب وأدوات مرتبطة
الملف مجاني، مفتوح الصيغ، ويعمل على إكسيل 2010 وما بعده وعلى جوجل شيتس. الخلايا الصفراء للإدخال، وباقي الخلايا معادلات محمية بدون كلمة مرور حتى لا تُمسح بالخطأ، ويمكنك إلغاء الحماية من تبويب «مراجعة». وفي الملف ورقة «تعليمات» تشرح كل خطوة.
مصطلحات في هذا المقال
تحميل ملف PDF
وزّع صافي الربح بالترتيب: احتياطي، رواتب الشركاء، فوائد رأس المال، ثم الباقي بالنسب، ورصيد الحساب الجاري لكل شريك.
الموضوعات المشابهه
- 2 مارس 2025
معلومة رقم 26 - مزايا إنشاء الصناعات الصغيرة
- 1 مارس 2025
اكسيل شيت حضور وانصراف الموظفين 2026
قالب إكسيل
- 28 أكتوبر 2026
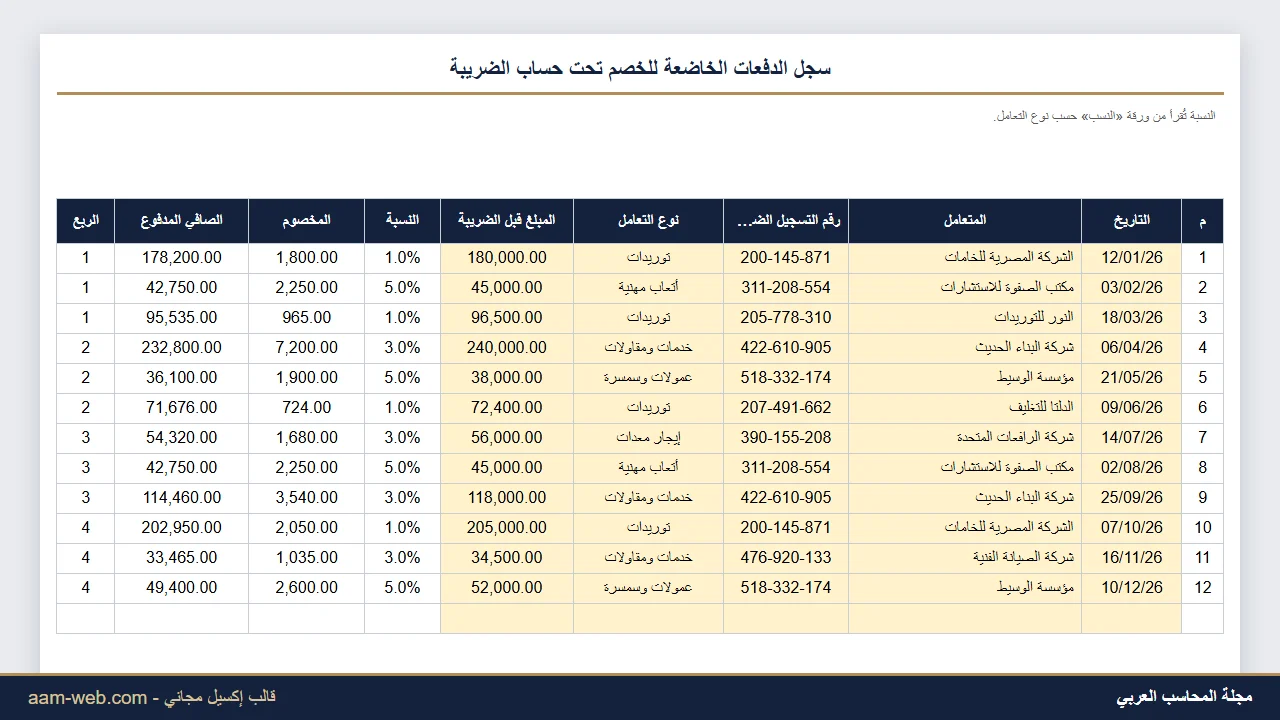
كشف الخصم تحت حساب الضريبة إكسيل

قالب إكسيل
- 28 أكتوبر 2026
القائمة المالية الشخصية وصافي الثروة إكسيل
قالب إكسيل
- 28 أكتوبر 2026

0 تعليقات