
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
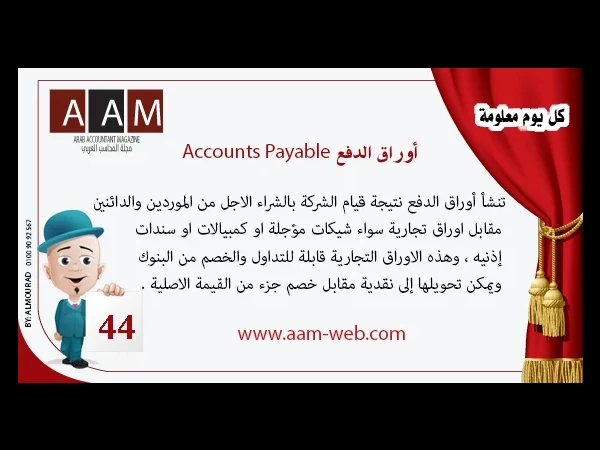
معلومة رقم 44 - أوراق الدفع Accounts Payable
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 1 مارس 2025
- 2 دقيقة قراءة
- 2000
حجم الخط
في هذا المقال 12 أقسام
- لماذا يطلب المورد ورقة دفع؟
- القيود الأساسية
- 1. قبول كمبيالة لمورد مقابل رصيده
- 2. شراء بضاعة مباشرة بأوراق دفع
- 3. السداد في تاريخ الاستحقاق
- 4. تجديد الورقة مع فوائد تأخير
- أوراق الدفع طويلة الأجل وذات الفائدة
- العرض في القوائم والرقابة
- الأسئلة الشائعة
- هل أوراق الدفع تدخل في حساب النسبة السريعة؟
- ما الفرق بين أوراق الدفع والقروض البنكية؟
- هل تخصم أوراق الدفع من وعاء الزكاة؟
ضمن سلسلة «معلومة اليوم»، نتناول أوراق الدفع: الأوراق التجارية التي تصدرها المنشأة أو تقبلها لصالح الموردين والدائنين نتيجة الشراء بالأجل أو الاقتراض، سواء كانت كمبيالات أو سندات إذنية أو شيكات مؤجلة. وهي التزام على المنشأة بسداد مبلغ محدد في تاريخ محدد، وتظهر ضمن الالتزامات المتداولة إذا كانت تستحق خلال سنة.
ملاحظة على المصطلح: يكتب أحيانًا إلى جوارها Accounts Payable، لكن الأدق بالإنجليزية Notes Payable؛ أما Accounts Payable فتعني الموردين أو الدائنين التجاريين بدون أوراق.
إعلان
لماذا يطلب المورد ورقة دفع؟
الورقة تمنحه إثباتًا مكتوبًا للدين وتاريخ استحقاق واضحًا، وقدرة على خصمها لدى البنك أو تظهيرها لطرف آخر، وإجراءات قانونية أسرع عند عدم السداد. ولهذا يكون الالتزام بموعد سداد أوراق الدفع أكثر حساسية من رصيد مورد عادي.
القيود الأساسية
1. قبول كمبيالة لمورد مقابل رصيده
| البيان | مدين | دائن |
|---|---|---|
| من حـ/ المورد | 60,000 | |
| إلى حـ/ أوراق الدفع | 60,000 |
2. شراء بضاعة مباشرة بأوراق دفع
| البيان | مدين | دائن |
|---|---|---|
| من حـ/ المشتريات (أو المخزون) | 40,000 | |
| إلى حـ/ أوراق الدفع | 40,000 |
3. السداد في تاريخ الاستحقاق
| البيان | مدين | دائن |
|---|---|---|
| من حـ/ أوراق الدفع | 60,000 | |
| إلى حـ/ البنك | 60,000 |
4. تجديد الورقة مع فوائد تأخير
لم تستطع المنشأة سداد كمبيالة 40,000 جنيه، واتفقت مع المورد على تجديدها لثلاثة أشهر بفائدة 2,400 جنيه تضاف للورقة الجديدة:
| البيان | مدين | دائن |
|---|---|---|
| من حـ/ أوراق الدفع (الورقة القديمة) | 40,000 | |
| من حـ/ فوائد مدينة (أو فوائد مقدمة تستهلك على المدة) | 2,400 | |
| إلى حـ/ أوراق الدفع (الورقة الجديدة) | 42,400 |
والأدق وفق أساس الاستحقاق أن تحمل الفائدة على أشهر المدة الجديدة، فإذا انتهت السنة المالية في منتصف المدة، يرحل الجزء غير المستحق إلى الفترة التالية.
أوراق الدفع طويلة الأجل وذات الفائدة
إذا كانت ورقة الدفع تستحق بعد أكثر من سنة، أو تتضمن فائدة صريحة أو ضمنية، فتقاس وفق IFRS 9 كالتزام مالي بالتكلفة المستهلكة بمعدل الفائدة الفعلي. فلو اشترت شركة معدات بسند إذني قيمته 1,210,000 جنيه يستحق بعد سنتين دون فائدة صريحة، وسعر الفائدة السوقي 10%، فالقيمة الحالية = 1,000,000 جنيه، تسجل المعدات والالتزام بها، ويحمل الفرق 210,000 مصروف فوائد على السنتين.
العرض في القوائم والرقابة
- تعرض ضمن الالتزامات المتداولة، والجزء الذي يستحق بعد أكثر من سنة ضمن غير المتداولة.
- تحتفظ المنشأة بسجل أوراق الدفع: رقم الورقة، والمستفيد، والمبلغ، وتاريخ الاستحقاق، وتدرج مواعيدها في الموازنة النقدية.
- الشيكات المؤجلة الصادرة تحتاج رقابة خاصة لأن عدم تغطيتها قد يرتب مسؤولية جنائية في بعض القوانين.
وللجانب المقابل راجع أوراق القبض.
الأسئلة الشائعة
هل أوراق الدفع تدخل في حساب النسبة السريعة؟
نعم، ضمن الالتزامات المتداولة في المقام، لأنها مستحقة السداد خلال سنة. راجع النسبة السريعة.
ما الفرق بين أوراق الدفع والقروض البنكية؟
كلاهما التزام، لكن أوراق الدفع غالبًا مرتبطة بالموردين والتجارة، بينما القروض تمويل مباشر من البنك بعقد مستقل.
هل تخصم أوراق الدفع من وعاء الزكاة؟
تخصم الأوراق الحالة خلال الحول عند كثير من المعاصرين، كما يشرح مقال مهام وصفات محاسب الزكاة.
مصطلحات في هذا المقال
أوراق الدفع كمبيالات أو سندات تحررها الشركة لمورديها عند الشراء الآجل، وتظهر ضمن الالتزامات المتداولة.
الموضوعات المشابهه
- 1 مارس 2025
ظهور عملة جديدة ( عملة البيتكوين )
- 2 مارس 2025
رسالة شكر إلى الجندي المجهول Ahmed Elsyed Socpa
- 1 مارس 2025
سلسلة مايكروسوفت التعليمية - إكسيل
قالب إكسيل
- 27 أكتوبر 2026
سجل العهدة النثرية والمصروفات النثرية إكسيل
نموذج وورد
- 28 أكتوبر 2026

0 تعليقات