
اخر الاخبار
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
.jpg)
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة الأمن
- 15 فبراير 2025
شرح العهدة المستديمة في 7 دقائق
هي العهدة التي تصرف لبعض العاملين اللذين تستوجب طبيعة عملهم وجود نقدية معهم للصرف منها على متطلبات الوظيفة وهي تظل باقية في عهدة الموظف ولا تتم تسويتها إلا عند نهاية السنة المالية ليعاد صرفها من جديد طالما أن طبيعة العمل تستلزم ذلك وتتم صرف العهد واستعاضتها وزيادتها او تخفيضها طبقا للاجراءات التالية :- 1.عند صرف العهدة أو زيادتها يقدم طالب العهدة إذن صرف عهدة نموذج رقم 1 بالقيمة المطلوب صرفها إلى ادارة الحسابات للتحقق من ضرورة وجود عهدة طرف هذا الموظف ورفعها إلى المدير المالي لاعتمادها حسب السياسات المتبعة من الادرة العليا للعهد المستديمة . تقوم إدارة الحسابات بعد أعتماد الطلب بصرف العهدة وتثبيتها محاسبيا على حسابة تحت مسمى عهدة نقدية اسم الموظف . نفس الاجراء يتبع في حال زيادة العهدة. 1.عند استعاضة العهدة يقوم امين العهدة بالصرف منها على متطلبات الوظيفة باستخدام ايصال صرف مؤقت من العهدة مسلسل ويجب ان يوقع المستفيد باستلام المبلغ وأن يرفع مستند تقرير مع الايصال . يقوم امين العهدة عند بلوغ ما يزيد عن 50% من قيمة العهدة او عند نفاذها بتحرير كشف استعاضة من خلال نموج رقم 2 ويجب أن يوقع على الطلب صاحب العهدة وكذلك مدير القسم واي مسئول قام بطلب فاتورة لشئ معين من صاحب العهدة يجب ان يوقع عليها أو على الطلب مقابل الفاتورة التابعة له ويقدمة إلى قسم الحسابات . تقوم ادارة الحسابات بمراجعة الكشف والمستندات وتحليل المبالغ المنصرفة بحسب الغرض من الصرف ثم تقوم بتحرير إذن صرف نقدية ( نقداً / شيك / تحويل ) ثم يتم اجراءات التسجيل على النظام المحاسبي المتبع بالشركة كل مصروف على الحساب التابع له مع ذكر مرجع رقم الدفعة وتاريخها حتى يسهل الرجوع لها . يقوم أمين الخزنة بصرف المبلغ المطلوب والموازي لاجمالي كشف الاستعاضة ويوقع أمين العهدة على اصل اذن الصرف باستلام المبلغ . يتم ارشفة قيد الدفع مع كامل مرفقات الاستعاضة بالنظام المتبع ( سكان Scan وبالملفات الورقية حسب التسلسل المتبع ) اضغط لمشاهدة الفيديو مقالات ذات صلة:أنت والمحاسبةكيف تقرأ الارقام الحسابية من الف إلى ديشليار مع كتابتهاالجهات المستفادة من المحاسبة المالية
عين على الأسواق
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 نوفمبر 2025
السيسي يأمر بتوسيع نطاق التنقيب عن النفط والغاز والتعدين، وتقديم حوافز جديدة للمستثمرين
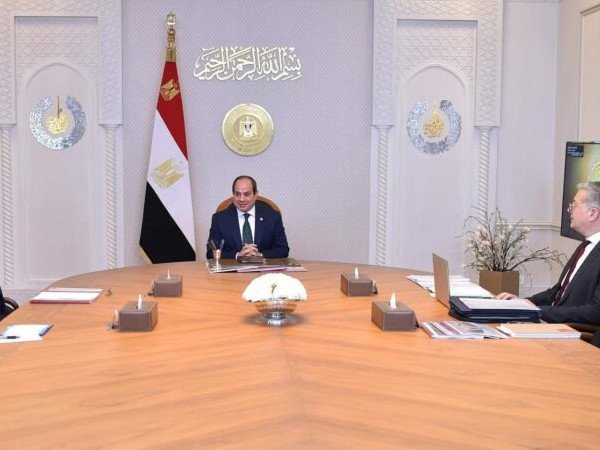
السيسي يأمر بتوسيع نطاق التنقيب عن النفط والغاز والتعدين، وتقديم حوافز جديدة للمستثمرين وجّه الرئيس المصري عبد الفتاح السيسي، يوم السبت، حكومته بتوسيع نطاق التنقيب عن النفط والغاز والمعادن، وتقديم حوافز إضافية لجذب المستثمرين، وفقًا لبيان صادر عن الرئاسة. وجاءت هذه التوجيهات خلال اجتماع مع رئيس الوزراء مصطفى مدبولي ووزير البترول كريم بدوي. استعرض الاجتماع الخطة الاستراتيجية لوزارة البترول، بما في ذلك برامج الإنتاج، وعمليات الحفر الاستكشافي، وجهود تعزيز قطاع التعدين وزيادة قيمته المضافة. وصرح المتحدث باسم رئاسة الجمهورية، أحمد فهمي، بأن النقاش شمل المبادرات الجارية لتعزيز تنافسية القطاع وتبسيط إجراءات الاستثمار. قدّم بدوي خارطة طريق الوزارة للحفر الاستكشافي للفترة 2026-2030، وقدم تحديثات حول الاحتياطيات الجيولوجية لقطاع التعدين، واتجاهات الاستثمار، والتحديات الرئيسية. كما استعرض الإصلاحات التشريعية، بما في ذلك مشروع قانون لتحويل هيئة الثروة المعدنية إلى هيئة عامة اقتصادية تهدف إلى جذب كبرى الشركات العالمية والشركات الناشئة. تناولت المحادثات أيضًا التوسع المخطط له في عمليات الاستكشاف البري والبحري، مدعومًا بحزمة حوافز جديدة تهدف إلى جعل مصر واحدة من أكثر الوجهات جاذبية للاستثمار في مجال الطاقة في المنطقة. حثّ السيسي الحكومة على الاستفادة من نجاحات الاستكشاف الأخيرة وتسريع أنشطة الحفر. وقدّم بدوي شرحًا مفصلاً لعمليات الحفر القادمة في البحر الأبيض المتوسط والمقررة عام 2026، والتي تغطي عدد الآبار، وتكاليف الاستثمار المتوقعة، واحتياطيات النفط والغاز المتوقعة، ومستويات الإنتاج المتوقعة، والتخفيضات المحتملة في فاتورة واردات مصر. كما أطلع الرئيس على مشاركته في معرض ومؤتمر أبوظبي الدولي للبترول (أديبك)، حيث أشار إلى الاهتمام الدولي المتزايد بفرص الاستثمار في مصر، وشدد على أهمية التعاون الإقليمي لضمان أمن الطاقة. ووفقًا للرئاسة، أكد السيسي على ضرورة زيادة الاستثمار في قطاعات النفط والغاز والتعدين، وتوسيع نطاق الحوافز، ومواصلة توطين الصناعات ذات الصلة لتلبية احتياجات مصر المتزايدة من الطاقة والتنمية. مقالات ذات صلة:اختيار قرارات الاستثمارشروط المنافسة التامة في ضوء المعالم الشرعية للسوق الإسلاميةلماذا النشاط المالي ؟

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
التحديات التى تواجه مصلحة الضرائب المصرية فى ظل تطبيق قانون فاتكا ومقترحات العلاج
التحديات التى تواجه مصلحة الضرائب المصرية فى ظل تطبيق قانون فاتكا ومقترحات العلاج يخاطب القانون ايضا دافعو الضرائب من حاملى الجنسية الامريكية، ويطالبهم بتقديم تقرير على النموذج المخصص لذلك (FORM: 8938) عن الأصول المالية المستثمرة خارج الولايات المتحدة الامريكية لدى مؤسسات مالية أجنبية أو آية كيانات أجنبية أخرى، إذا كانت تلك الاستثمارات تزيد عن 50 الف دولار أمريكى للشخص الطبيعى و250 الف دولار أمريكى للشخص الاعتبارى، من تاريخ سربان هذا القانون 18 مارس 2010. عند أعداد الاقرار الضريبى لسنة 2011، ومن لم يلتزم بتقديم تلك المعلومات يعاقب بغرامة من 10 ألاف الى 50 ألف دولار أمريكى بالاضافة إلى عقوبة إضافية تصل إلى 40% من قيمة الضريبة المستحقة على تلك التعاملات المخفأة مع المؤسسات المالية الخارجية. ومن المقدر وفق ما اقرته دراسات عديدة أن الإحصاءات تقدر وجود نحو 17 مليون مكلف أميركي خارج الولايات المتحدة، يتهربون من سداد الضرائب[1]. ومن الجدير بالذكر أن القانون الضريبى الامريكى حالياً، يفرض على دافعو الضرائب ان يقدموا إلى الادارة الضريبية تقرير بجميع تعاملاتهم مع البنوك الخارجية (FBAR) إلا أن هذا التقرير لا يمثل التزام امام المؤسسات المالية الخارجية فى الادلاء بالبيانات المتعلقة بعملاء يحملون الجنسية الامريكية تجاه وزارة الخزانة الامريكية، لذا كانت هناك حاجة لاصدار قانون فاتكا، بالاضافة إلى أن البيانات الواردة بنموذج (FORM: 8938) تعد اكثر شمولاً عن السابق[2]. اصدرت مصلحة الضرائب الامريكية تعليمات تنفيذية لقانون فاتكا محددة فيها بأن آخر موعد لابرام الاتفاقيات معها من قبل المؤسسات المالية الخارجية 30 يونيو 2013 . وعلى تلك المؤسسات ان تقدم للادارة الضريبية الامريكية تقرير سنوى بجميع تعاملات الاشخاص الامريكية (طبيعيين واعتبارية) عن السنة السابقة. وفى حالة عدم تقديم ذلك التقرير ستطبق عليها العقوبة المقررة. ويبدأ تطبيق العقوبة المقررة بخصم 30% على جميع ما تحصل عليه من دخل مصدره اشخاص امريكية مقيمة لصالح المؤسسات والكيانات المالية الخارجية اعتباراً من أول يناير 2014 ، على أن يتم حجب جميع المدفوعات من مصادر أمريكية مقيمة لتلك الجهات بالكامل اعتباراً من أول يناير 2015[3]. ويعد هذا القانون تعدى سافر على السيادة الوطنية لجميع الدول الاعضاء بالجمعية العامة للامم المتحدة، على النحو الذى يشكل خطراً على تعاملات المؤسسات المالية بما فيها البنوك مع العالم الخارجى، نظرا لتعارض نصوصه مع السيادة القومية لكل دولة، فهذا قد يراه البعض تدخلا سافراً من قبل الولايات المتحدة الامريكية فى سيادة الدولة ولكن قد يراه البعض الحفاظ على اعتبارات الحصيلة الضريبية الامريكية، ومن ثم يعد تطبيقه من احد صور مكافحة التهرب الضريبى. وبالتالى فتلك التزامات على المؤسسات المالية (البنوك) من خارج أمريكا بالإدلاء ببيانات ومعلومات عن عملاء يحملون الجنسية الأمريكية، وذلك لصالح وزارة الخزانة الأمريكية ولاعتبارات مكافحة التهرب التضريبى[4]. توصى جمعية رعاية مصالح دافعى الضرائب المقيمين بالخارج الجميع من تحرى الدقة عند تحرير نموذج (9838)[5] على مستوى الممول الفرد او الزوجة إذا كان لها ملف منفصل وعلى مستوى الشركة، وأن تقراء التعليمات المدرجة على النموذج قبل البدء فى ملء بيانات هذا التقرير وإذا لزم الامر ان تستعين باحد مستشارى الضرائب للاجابة على اى استفسار[6]. (النموذج مرفق ضمن ملاحق البحث). وفى رأى البعض ان هذا القانون سيكلف الخزانة الامريكية اكثر مما ستحصل عليه لان كثير من المؤسسات المالية العالمية سترفض الامداد بالبيانات او الافشاء عن اسرار عملائها باية بيانات حفاظا على علاقتها بعملائهم، الامر الذى قد سيجعلها ترفض الاستجابة لمتطلبات الخزانة الامريكية حتى وان قاطعتها فى المستقبل[7]. ونحن فى سبيل تطبيق هذا القانون علينا ان ننظر للتجربة الانجليزية فى هذا الصدد، فلقد قررت المملكة المتحدة الاشتراك فى اتفاقية مع الولايات المتحدة الامريكية لتنفيذ هذا القانون نظرا، لانه يعوق حركة المؤسسات المالية البريطانية فى الاستثمار مع الاشخاص الامريكية لان القانون يقرر عقوبة خصم ضريبة مستقطعة من المنبع 30% من تعاملات تلك المؤسسات مع مثيلاتها بامريكا أو من أى اصول لها داخل امريكا، وبالتالى لا يمكن استعاضة تلك المبالغ الا إذا تمت الاستجابة لمتطلبات قانون فاتكا وبالتالى اخطار الخزانة الامريكية بجميع تعاملات الاشخاص الامريكية، ومن ثم تقوم الاخيرة باخطار تلك المؤسسات بالمتآخرات الضريبية، للحجز على اصول الاشخاص الامريكية الواردة بحسابات تلك المؤسسات وتوريدها للادارة الضريبية الامريكية، وبالتالى تستجلب مصلحة الضرائب الامريكية ضريبتها المقررة وكذا الغرامات المقررة عليها من أشخاص اعتبارية من خارج امريكا. وعندما قدمت الحكومة البريطانية الاتفاقية لمجلس العموم البريطانى للموافقة على تطبيق هذا القانون على ارضها، نجدها قررت ذلك من منطلق الحفاظ على تحقيق الربحية لمؤسساتها المالية الوطنية سواء عامة أو خاصة والتى تربطها علاقات ذات منافع متبادلة بينها وبين مؤسسات امريكية ومن ضمن عملائها اشخاص امريكية، ولاغراض الحفاظ على الحد الادنى من بقائها فى دنيا الاعمال. أحدى التحديات التى تواجه الادارة الضريبية فى مصر عند موافقة مصر على تطبيق هذا القانون تتمثل فى، الاجابة على هذا السؤال: هل يحق لمصلحة الضرائب فى مصر أن تطلب من البنوك والمؤسسات المالية الامريكية موافاتها ببيانات وتعاملات عملائها المصريين المقيمين بامريكا بحساباتهم، وإذا كان هذا حق متاح لها فهل تسمح الادارة الامريكية بخصم الضريبة على هؤلاء العملاء إذا كانوا مطالبين بها وتوريدها لمصر فى الوقت الذى لم تقوم الولايات المتحدة الامريكية حتى الان برد اى جزء من الاموال المهربة والمودعة بمصارفها ومؤسساتها المالية من اهل الفساد، الذين افصحت عنهم تورة يناير 2011، وبالتالى لابد من الاشتراط عند الالتزام بتطبيق قانون فاتكا، التطبيق بالمثل كما يرد باتفاقيات منع الازدواج الضريبى. [1] -Luscombe, Mark, "Tax Trends: Proposed FATCA Regulations - Trying to Make It Work". Taxes (Apr 2012): P.P: 56, 87. [2] - Roger S. Wise, Mary Burke Baker, "Next phase of FATCA guidance arrives with proposed regulations and announcement of possible intergovernmental approach". Journal of Investment Compliance Volume: 13 Issue: 2 2012 [3] - لمزيد من التفاصيل راجع: · IR-2012-15: Treasury, "IRS Issue Proposed Regulations for FATCA Implementation", Treasury Department Documents and Publications. (Feb 8, 2012). · Whitehouse, Tammy. "IRS Gives Long Lead Time for FATCA Compliance". Compliance Week (Sep 2011), P.P: 8, 10. [4]-Moore, Bela, "FATCA may cause legal strife for super funds". Money Management :( 03 Oct 2012). [5] - (مرفق رقم :3). [6] - لمزيد من التفاصيل راجع: · Merricks, Maria."FATCA: How it affects your firm". Professional Adviser (Aug 4, 2011) P.P:22-23 · Treitel, David."Advising your American clients. Professional Adviser (Nov 3, 2011) P.P: 25. 31 [7]-Walker, David. "FATCA 'failure' will cost the US" Investment Europe, (Jun 28, 2012) P.P: 37, 38. مقالات ذات صلة:ماهية المشروعات المتوسطة و الصغيرة والمتناهية الصغرأحكام وحساب زكاة الثروة النقدية والاستثمارات الماليةنماذج نتائج الفحص واجراءات الاعتراض والطعن عليها
عين على الأسواق
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 12 نوفمبر 2025
الاقتصاد المصري بين أرقام صاعدة وضغوط معيشية احتياطي قياسي وتضخم يطرق الأبواب
الاقتصاد المصري بين أرقام صاعدة وضغوط معيشية احتياطي قياسي وتضخم يطرق الأبواب في الوقت الذي أعلن فيه رئيس الوزراء المصري مصطفى مدبولي عن تجاوز احتياطي النقد الأجنبي حاجز 50 مليار دولار — وهو أعلى مستوى منذ سنوات — جاءت بيانات التضخم لتكشف عن ارتفاع جديد في الأسعار، مدفوعًا بزيادة تكاليف الوقود والسلع الغذائية. ورغم هذا التباين بين المؤشرات الإيجابية والتحديات المعيشية، تشير التقارير الدولية إلى أن سوق العمل المصري شهد تحسنًا ملحوظًا، ما يعكس ديناميكية اقتصاد يحاول التوازن بين النمو والاستقرار. احتياطي النقد الأجنبي – ثقة تتجدد يُعد ارتفاع الاحتياطي النقدي إلى أكثر من 50 مليار دولار إنجازًا مهمًا في مسار الإصلاح الاقتصادي الذي بدأ منذ عام 2016. هذا الارتفاع لم يأتِ من فراغ، بل نتيجة لعدة عوامل: زيادة تحويلات المصريين العاملين بالخارج. تحسّن إيرادات قناة السويس والسياحة. توسع في الاستثمارات الخليجية داخل مصر خلال عام 2025. هذه المؤشرات تمنح البنك المركزي المصري قدرة أكبر على تثبيت سعر الصرف، وتمويل الواردات، والوفاء بالالتزامات الدولية، ما يرفع من ثقة المستثمرين والمؤسسات العالمية في الاقتصاد المصري. الاحتياطي النقدي هو خط الدفاع الأول للاقتصاد في مواجهة التقلبات العالمية. التضخم – الوجه الآخر للنمو رغم المكاسب في مؤشرات الاستقرار النقدي، ارتفع معدل التضخم السنوي في المناطق الحضرية إلى 12.5٪ في أكتوبر 2025 مقارنة بـ11.7٪ في سبتمبر. ويرجع ذلك بالأساس إلى: زيادة أسعار الوقود والنقل. ارتفاع تكاليف الإنتاج بعد رفع أسعار الطاقة. تأثر الأسعار المحلية بالاضطرابات العالمية في سلاسل الإمداد. ومع ذلك، يرى بعض المحللين أن التضخم في مصر يظل تحت السيطرة نسبيًا، مقارنة بفترات سابقة تجاوز فيها 30٪، خاصة في 2022–2023. التحدي ليس في التضخم ذاته، بل في إدارة آثاره على القوة الشرائية وحماية الطبقة المتوسطة. البطالة – من عبء إلى فرصة بحسب تقارير الأمم المتحدة، تقدمت مصر 24 نقطة في مؤشر البطالة العالمي خلال عشر سنوات، نتيجة توسعها في المشاريع القومية والبنية التحتية الكبرى. هذه المشاريع خلقت فرص عمل مباشرة وغير مباشرة، ورفعت معدلات التشغيل، خاصة في قطاعات الإنشاءات والطاقة واللوجستيات. لكنّ الخبراء يؤكدون أن التحدي القادم هو تحويل فرص العمل المؤقتة إلى وظائف مستدامة في القطاعات الإنتاجية والتكنولوجية، لتأمين استقرار سوق العمل على المدى الطويل. مقالات ذات صلة:وسائل إدارة المخاطراختيار قرارات الاستثمارشروط المنافسة التامة في ضوء المعالم الشرعية للسوق الإسلامية

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 17 فبراير 2025
مصروفات التأسيس - موضوع للنقاش
مصروفات التأسيس - موضوع للنقاش - مصاريف ادارية ومحاسبية تنظيمة ورسوم وترخيص ومصاريف دعاية واعلان تصرف - هي أية مصاريف تصرف منذ بداية أعمال التأسيس (فكرة الشركة) و حتى تاريخ التأسيس أي الحصول على عقد تأسيس الشركة . - وتتضمن النشاطات المرتبطة بتأسيس منشأة جديدة مثل نفقات الاكتتاب ، أتعاب المحامين والإداريين والمستشارين والمحاسبين، والرسوم المختلفة المتعلقة بتسجيل الشركة ، والدعاية والإعلان عن تأسيس الشركة ، ونفقات شهادات الأسهم ، ونفقات الحصول على التراخيص. - النفقات المرتبطة بالأنشطة التي تحدث مرة واحدة وتتعلق بافتتاح موقع عمل جديد ، أو تقديم منتج ، أو خدمة جديدة ، أو بدء عمل في موقع جغرافي جديد، أو تقديم خدمة لشريحة جديدة من العملاء ، أو بدء إجراءات جديدة في موقع قائم، أو البدء في عمليات جديدة. وتتضمن النشاطات المرتبطة بتأسيس منشأة جديدة مثل نفقات الاكتتاب ، أتعاب المحامين والإداريين والمستشارين والمحاسبين، والرسوم المختلفة المتعلقة بتسجيل الشركة ، والدعاية والإعلان عن تأسيس الشركة ، ونفقات شهادات الأسهم ، ونفقات الحصول على التراخيص. ولا تشمل تكاليف التأسيس النفقات التي تتم معالجتها بمعايير محاسبية خاصة بها مثل الأصول الثابتة والمصروفات الإدارية والتسويقية. المعالجة : طبقا لمعايير المحاسبة المصرية قبل التعديل كان يتم اعتبار مصاريف التأسيس على انها أصول شبه ملموسة وكان يتم استهلاكها على حد أقصى 5 سنوات . بعد ان تم تعديل المعايير المصرية وظهور المعيار الخاص بالاصول غير الملموسة لم تعد مصاريف التأسيس من ضمن الاصول غير الملموسة لذا فإنه يتم اعتبارها من ضمن المصاريف العمومية بقائمة الدخل في الميزانية الافتتاحية . حسب المعايير المحاسبية الحديثة تستهلك او تحمل على السنة التي صرفت بها و هذا سيرتب على المنشأة خساره كبيره واذا رجعنا للمعايير القديمة كانت تستهلك من3 الى5 سنوات وعليه اعتقد بأن المحاسبة فن وليست علم فقط فالجميع يستطيع انشاء قيود وترحيلها و اعداد القوائم المالية و لكن الفن بان تقوم بتعظيم الارباح و تقليل المصاريف القيد : من حـ / المصاريف العمومية والاداريه - م.تأسيس الى حـ/ البنك او الصندوق وباب المناقشات مفتوح للجميع كل شخص يدلي بما عنده وبما يتوافق مع المعايير الجديدة وشكرا مقدما لمساهماتكم مقالات ذات صلة:مبدأ السيادة في ظل المتغيراتشهادة محاسب دولي عربي قانوني معتمد IACPAأكثر من 1700 مصطلح مالي ومحاسبي باللغة العربية الانجليزية
