
اخر الاخبار
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
نماذج نتائج الفحص واجراءات الاعتراض والطعن عليها
نماذج نتائج الفحص واجراءات الاعتراض والطعن عليها مقدمة الاهداف نماذج نتائج الفحص واجراءات الاعتراض عليها بالضريبة العامة على المبيعات نماذج نتائج الفحص واجراءات الاعتراض والطعن عليها بالضريبة على الدخل . نماذج نتائج الفحص واجراءات الاعتراض والطعن عليها بضريبة الدمغة . ملخص مقدمة:- لقد تناولنا فى الدرس السابق الخطوات الاربعة الزيارة الفحص المنسق وسوف نتناول فى هذا الدرس نماذج نتائج الفحص وإجراءات الاعتراض والطعن عليها بالضريبة العامة على المبيعات والضريبة على الدخل وضريبة الدمغة الأهداف:- بنهاية هذا الدرس سيكون الدارس قادرا على : تحديد وإعداد:- 1. نماذج نتائج الفحص وإجراءات الاعتراض والطعن عليها وفقا للقانون 11 لسنة 91. 2. نماذج نتائج الفحص وإجراءات الاعتراض والطعن عليها وفقا للقانون 91 لسنة 2005 ولائحته التنفيذية والقانون 11 لسنة 1980 وتعديلاته ولائحته التنفيذية وذلك بدقة تامة فى ظل القوانين الضريبية 3. نماذج نتائج الفحص واجراءات الاعتراض والطعن عليها بضريبة الدمغة . فى ضؤ القوانين المعدة لها وفقاً للمادة العلمية المعدة بمعرفة مركز التدريب . أولا: نماذج نتيجة الفحص في ظل القانون 11 لسنة 1991 قانون الضريبة العامة على المبيعات بعد الانتهاء من تقرير زيارة الفحص أي الوصول لنتيجة الفحص فإذا ما انتهت نتيجة الفحص بفروق ضريبة فإنه يتعين على الفاحص عمل التسويات الضريبية اللازمة وذلك من خلال إعداد : نموذج 15 ض . ع . م وذلك في حالة قيام المسجل بتقديم الإقرار في المواعيد القانونية ويتم الإعداد في ضوء المادة رقم (12) ، (17) من القانون 11 لسنة 1991 . (1): إعداد نموذج 15ض . ع . م يتم إعداد نموذج 15 ض . ع . م طبقا للمواد الآتية بالقانون 11 لسنة 91 : مادة (12) إذا تبين للمصلحة أن قيمة مبيعات المسجل من السلع أو الخدمات تختلف عما ورد باقرارة عن أية فترة محاسبية كان لها الحق في تعديل القيمة الخاصة للضريبة وذلك مع عدم الاخلال بأية إجراءات أخرى تقضي بها أحكام هذا القانون .. ولصاحب الشأن في جميع الاحوال التظلم من تقدير المصلحة وفقاً للطرق والإجراءات المحددة في هذا القانون . مادة (17) فقرة أولى للمصلحة تعديل الإقرار المنصوص عليه في المادة السابقة "مادة 16" ويخطر المسجل بخطاب موصي عليه مصحوباً بعلم الوصول خلال ثلاث سنوات من تاريخ تسليمه الإقرار للمصلحة . أ- تعريف نموذج 15 ض . ع . م هو أحد النماذج المرفقة باللائحة التنفيذية للقانون 11 لسنة 1991 ويقوم الفاحص بإعداده والتوقيع عليه واعتماده من رئيس مجموعة الفحص ومدير إدارة الفحص ورئيس المأمورية عن الفترة المحاسبية التي تم فحصها وأسفر الفحص عن اكتشاف فروق ضريية تختلف عن الضريبة التي سبق الإقرار عنها .. ووفقاً للنتائج التي تم التوصل إليها في تقرير زيارة الفحص " نموذج 207 ض . ع . م " . ويتلخص شكل نموذج 15 ض . ع . م في الآتي : الفترة الضريبية ------------------------- الضريبة من واقع اقراركم ------------------------- التعديل الذي أجرته المصلحة ------------------------- الضريبة المستحقة بعد التعديل ------------------------- الضريبة المسددة / المخصومة ------------------------- الضريبة واجبة الاداء الأسس المستخدمة في تعديل الضريبة على نموذج 15 ض . ع . م ويقصد بها مجموعة الإجراءات والقواعد التي أتبعها الفاحص في سبيل توفير أدلة أثبات على وجود فروق ضريبية عن الفترة الضريبية بين ما تم الاقرار عنه وما أسفر عنه الفحص في ضوء نتائج الخطوات الأربعة للفحص . ويجب أن تكون أدلة الإثبات على وجود فروق ضريبية منطقية وقانونية وخاصة وأن هذا التعديل يعطي الحق للمسجل في التظلم في المواعيد القانونية . جـ- إجراءات إعداد نموذج 15 ض . ع . م - - - (3): حق الممول في التظلم يحق للمسجل التظلم من نموذج 15 ض . ع . م طبقاً لنص المادة (17) الفقرة الثانية من القانون 11 لسنة 1991 والتي تنص على الآتي : " وللمسجل أن يتظلم لرئيس المصلحة خلال ثلاثين يوماً من تاريخ تسليم الإخطار "نموذج 15 ض . ع . م" فاذا رفض التظلم أو لم يبت فيه خلال ستين يوماً " . كما نصت المادة (12) الفقرة الثانية من القانون 11 لسنة 1991 على الآتي : " ولصاحب الشأن في جميع الأحوال التظلم من تقدير المصلحة وفقاً للطرق والإجراءات المحددة في هذا القانون " . - تعريف التظلم هو أحد الحقوق الممنوحة للمسجل في التعبير عن عدم سلامة التعديلات التي أجرتها المصلحة عن الفترة أو الفترات الضريبية على الضريبة التي سبق أن أقر عنها خلال المواعيد المحددة في هذا القانون وذلك خلال ثلاثين يوماً من تاريخ تسلمه نموذج 15 ض . ع . م . - إجراءات دراسة التظلم - يقدم المسجل التظلم إلى المأمورية المختصة ويقيد بالسجل الخاص بقيد ومتابعة التظلمات مع اثبات رقم وتاريخ الوارود على التظلم . - - - - - الآثار المترتبة على قرار البت في التظلم * في حالة قبول التظلم اذا كان قرار لجنة البت في التظلمات المعتمد من رئيس المنطقة المختص يقضي بقبول التظلم شكلاً وموضوعاً يتم إخطار المأمورية حيث تقوم إدارة العمليات الضريبية بإخطار الحاسب الآلي والغاء التعديلات التي أجرتها المأمورية على الإقرار واعتبارها كأن لم تكن ويتم إخطار المسجل بالقرار " ويكون ذلك من خلال نموذج 15 ض . ع . م لاغراض الحاسب فقط " . * في حالة رفض التظلم فإذا كان القرار برفض التظلم موضوعاً أي من الناحية الموضوعية فتقوم المنطقة بإخطار المأمورية وإعادة كافة الأوراق اليها ويتعين على المأمورية إخطار المسدل برفض تظلمه . ملحوظة : نص القانون بالفقرة الأخيرة من المادة (17) على الآتي : " ويعتبر تقدير المصلحة نهائيا إذا لم يقدم التظلم خلال المواعيد المشار إليها " ثانيا:-التوفيق المعالجة التشريعية نصت المادة 35 من القانون رقم 9 لسنة 2005 الخاص بتعديل بعض أحكام قانون الضريبة العامة على المبيعات الصادر بالقانون رقم 11 لسنة 1991 علي الآتي . "استثناء من أحكام القانون رقم 7 لسنة 2000 بإنشاء لجان التوفيق فى بعض المنازعات التقى تكون الوزارات والأشخاص الاعتبارية طرفاً فيها لذا قام نزاع مع المصلحة حول قيمة السلعة أو الخدمة أو نوعها أو كميتها أو مقدار الضريبة المستحقة عليها أو مدى خضوعها للضريبة , وطلب صاحب الشأن أحالة النزاع الى لجنة التوفيق فى المواعيد المقررة وفقاً للمادة ( 17 ) من هذا القانون فعلى رئيس المصلحة أو من ينيبه أحالة النزاع الى الجنة المذكورة كمرحلة ابتدائية خلال الخمسة عشر يوماً التالية لتاريخ أخطاره بالطلب المذكور . وتتكون لجنة التوفيق من عضوين لتعين المصلحة احدهما ويعين صاحب الشأن العضو الآخر 00 وفى حالة اتفاق العضوين يكون رايهما نهائياً." فإذا لم تتم المرحلة السابقة بسبب عدم تقيين صاحب الشأن للعضو الذي يمثله آم إذا اختلف عضوا لجنة التوفيق المنصوص عليها فى الفقرة السابقة رفع النزاع الى لجنة التظلمات التقى تشكل من مفوض دائم يعنيه الوزير رئيساً من غير العاملين بالمصلحة وعضو به كل من : ممثل عن المصلحة يختاره رئيسها وصاحب الشأن أو من يمثله وتصدر اللجنة قرارها بأغلبية الأصوات بعد أن تستمع الى عضوا اللجنة التوفيق يمتد توافر المرحلة الابتدائية ومن ترى الاستعانة بهم من الخبراء الفنين . ويعلن قرار اللجنة الى كل من صاحب الشأن والمصلحة خلال خمسة عشر يوماً من تاريخ صدوره لكتاب موصى عليه مصحوب بعلم الوصول ويكون القرار الصادر من اللجنة واجب النفاذ ويشمل على بيان من يتحمل نفقات نظر التظلم وفى جميع الأحوال يحق لصاحب الشأن الطعن على القرار الصادر من لجنة التظلمات أمام المحكمة الابتدائية خلال ثلاثين يوم من تاريخ أخطاره ويحدد الوزير عدد اللجان ومراكزها ودوائر اختصاصها والمكأفآة التقى تصرف لأعضائها ونفقات الإحالة الى لجان التوفيق . مادة 36 - لا يجوز نظر التوفيق ألا إذا كان مصحوباً بما يدل على سداد الضريبة طبقاً للقرار الشهري المنصوص عليه فى المادة (16) من هذا القانون فإذا كان قرار التوفيق لغير صالح المسجل أسحقت الضريبة التي تمثل الفرق بين ما تم سداده وفقاً للإقرار وحتى تاريخ السداد وفقا للتوفيق مادة 37 - تطبيق أحكام وإجراءات التوفيق المنصوص عليها فى قانون الجمارك بالنسبة للسلع المستوردة التي تخضع لرقابة الجمارك . قرار وزير المالية رقم 295 لسنة 2005 بتعديل بعض أحكام اللائحة التنفيذية لقانون الضريبة العامة على المبيعات الصادر بقرار وزير المالية رقم 749 لسنة 2001 ( الفصل السابع (مكرراً ) التوفيق . مادة تطبيق أحكام المادة ( 35 ) من القانون يراعى ما ياتى :- يختص لجان التوفيق – بناء على طلب المسجل أو من ينيبه – بالنظر فى لوجه الخلاف بين المسجل والمصلحة حول قيمة السلعة أو الخدمة أو نوعها آو كميتها آو مقدار الضريبة المستحقة عليها أو مدى خضوعها للضريبة . للمسجل أن يطلب أحالة النزاع الى لجان التوفيق خلال ستين يوما من تاريخ رفض تظلمه أو عدم البت فيه على أن يشتمل الطلب على اسم المسجل وموضوع النزاع وطلبات المسجل مصحوباً بالمسندات المؤيدة له . 3- على رئيس المصلحة أو من ينيبه خلال الخمسة عشر يوماً التالية لتاريخ أخطاره بطلب أحالة النزاع الى لجنة التوفيق أثبات طلب المسجل وإحالة النزاع كمرحلة ابتدائية الى اللجنة فى محضر يحرر من صورتين ويوقع عليه من المسجل ويسلم صورة من المحضر الى صاحب الشأن ويرفق بالمحضر كافة المستندات اللازمة . ولا يجوز نظراً النزاع فى لجان التوفيق ألا إذا كان مصحوبا بما يدل على سدادالضريبة طبقاً للإقرار الشهري المنصوص عليه فى المادة (16) من قانون الضريبة العامة على المبيعات وقيام المسجل بسداد خمسائه جنيه مقابل نفقات الإحالة الى لجان التوفيق. ثانيا:- نماذج نتائج الفحص وإجراءات الاعتراض والطعن عليها وفقا للقانون 91 لسنة 2005 ولائحته التنفيذية والقانون 111 لسنة 1980 وتعديلاته ولائحته التنفيذية حالة اعتبار الإقرار الضريبي المقدم من الممول ربطا للضريبة يعتبر تقديم الاقرار وسداد الضريبة ربطا نهائيا للضريبة وتربط الضريبة على ارباح الثابتة من واقع الاقرار المقدم من الممول ( وفقا للمادة 89 من القانون , المادة 114 من اللائحة) (اذا لم يدخل الإقرار فى عينة محضر إقرارات الممولين ) الإخطار بعناصر ربط الضريبة فى الحالات المنصوص عليها فى المادة (90) من القانون وبقيمتها على النموذج رقم (19ضريبة ) يعتبر الإخطار بعناصر ربط الضريبة وبقيمتها اول إجراء تتخذه المأمورية بعد الاعتماد النهائي لمذكرة الفحص وحالات الإخطار فى هذا النموذج هى :- تعديل الربط من واقع البيانات الواردة بالإقرار والمستندات المؤيدة له وذلك اذا دخل الإقرار فى عينة فحص إقرارات الممولين السنوية . إجراء ربط تقديري للضريبة من واقع اية بيانات متاحة فى حالة عدم تقديم الممول لإقراره الضريبي أو عدم تقديمه للبيانات والمستندات المؤيدة للإقرار . للمصلحة إخطار الممول وإجراء الفحص وتصحيح الإقرار او تعديله وتحديد الاايرادات الخاضعة للضرية اذا توافرت لديها مستندات تثبت عدم مطابقة الإقرار للحقيقة قد تضطر المصلحة الى تعجيل ربط الضريبة على الممول قبل حلول ميعاد استحقاقها ، وذلك عندما يتوافر له دليل محدد يفيد بان الممول يخطط للتهرب من الضرائب بتحويل أصوله لشخص اخر او باتخاذ إجراءات اخرى من شأنها الأضرار بتحصيل الضريبة . بشرط الحصول على موافقة وزير المالية الممولون الذين يخطروا بالنموذج 19 ضريبة الممولون الذين يزاولون نشاط تجارى وصناعى. الممولون الذين يزاولوا المهن غير التجارية الممولون الذين يحصلوا على إيراد من الثروة العقارية ممولوا الضريبة على أرباح الأشخاص الاعتبارية جـ- أما الممول الخاضع للضريبة على المرتبات والأجور له ان يفوض خلال ثلاثون يوماً من تاريخة استلامه للإيراد الخاضع للضريبة و ذلك على ما تم خصمة من ضرائب بطلب يقدم الى التى قامت بالخصم ، اما الجهات أصحاب العمل الخاضع للضريبة على الأجور والمرتبات وما فى حكمها تخطر بالفروق الضريبية الناتجة من فحص على نموذج رقم ( 38 مرتبات ) ( مطالبة كسب العمل). ما هى الشروط الواجب مراعتها عند الإخطار بالنموذج رقم 19/ ضريبة يجب مراعات الدقة التامة عند مليء بيانات النموذج يراعى الإخطار على محل المنشأة الثابت بالملف أو على المحل المختار الذي قد يحدده الممول لإخطاره بالنماذج الضريبية كمكاتب المحامين والمحاسبين وفقا لما هو ثابت بأوراق الملف . يراعى ان تحدد السنة او السنوا المرسل عنها النموذج كما وردت بمذكرة الفحص . يراعى ضرورة النص على المواد الواجبة التطبيق من نصوص القانون . من الممكن تسليم الممول النموذج من المأمورية المختصة او تسليمه بمحل المنشأة او بمحل إقامته المختار . الملاحظات الهامة الواجب أخذها في الحسبان عند الإخطار بنموذج 19 ضريبة على المأمور الفاحص إخطار كل من المتنازل والمتنازل إليه بالنموذج رقم 19 ضريبة وللمتنازل إليه حق الطعن بالنسبة للضريبة المسئول عنها ( م 80 من القانون ) مراعاة تطبيق أحكام ( م 80 من القانون ) للإعلان المرسل من مصلحة الضرائب بكتاب موصى علية مصحوبا بعلم الوصول ، او باى وسيلة الكترونية لها الحجية فى الإثبات وفقا لقانون التوقيع الالكتروني رقم 15 لسنة 2004 ويصدر بتحديدها قرار من وزير المالية ذات الأثر المترتب على الإعلان الذى يتم بالطرق القانونية يتعين ان يسلم الإخطار الى الممول شخصيا او الى نائبه او احد مستخدميه او من يكون ساكنا معه من أقاربه بعد التحقق من صفتهم والتوقيع منهم ( بحيث يتحقق الفاحص من ذلك ) بالنسبة لإعلان من ليس لهم موطن في مصر ولهم موطن فى الخارج تسلم صورة من الإعلان بالطرق السياسية . بالنسبة لإفراد الفوات المسلحة تسلم صورة من الإعلان الى النيابة العامة التى تقوم بتسليمها الى الإدارة القضائية المختصة بالقوات المسلحة بالنسبة الى للمسجون تسلم صورة من الإعلان لمأمور السجن بالنسبة للمحبوس تسلم صورة من الإعلان لمأمور القسم بالنسبة للعاملون بالسفن التجارية تسلم صورة من الإعلان الى ربان السفينة . بالنسبة للمجنون او المحجور عليه النزيل بالمستشفى تسلم صورة الإعلان الى مدير المستشفى بالنسبة للمجنون او المحجور عليه غير النزيل بالمستشفى تسلم صورة الإعلان الى المقيم عليه بالنسبة للقاصر يعلن الوصي او الوالي بالنسب للمفقود او الغائب الذي تحكم المحكمة بفقده أوغيابه يعلن النائب او الوكيل وعلى موطنه للممول الذي حكم بإشهار إفلاسه يعلن وكيل الدائنين على ان ترسل صورة من الإعلان الى مأمور التفليسة الممول الذى يتم التحفظ على أمواله او تفرض عليه الحراسة يتم اتخاذ إجراءات الإعلان فى مواجهة المدعى الاشتراكي او فى مواجهة الحارس وعلى موطنه فى حالة تعيين حارس على أموال الممول بالاتفاق او بمقتضى حكم من القضاء المدني بالنسبة للأشخاص العامة ترسل الإعلانات الى النائب عنها قانونا او من يقوم مقامه بالنسب للشركات المدنية والجمعيات والمؤسسات الخاصة وسائر الأشخاص الاعتبارية ترسل الإعلانات الى مركز إدارتها للنائب عنها بمقتضى عقد إنشائها او نظامها او لمن يقوم الشركات الأجنبية التى لها فرع او وكيل بمصر ترسل الإعلانات الى هذا الفرع او الوكيل بالنسب للورثة أخطار كل وارث عن أرباح مورثهم قبل الوفاة ان يتم الإخطار بالنموذج (19 ضريبة) خلال خمس سنوات تبدا من تاريخ انتهاء المدة المحددة قانونا لتقديم الإقرار عن الفترة الضريبية وتكون هذه المدة ست سنوات اذا كان الممول متهربا من أداء الضريبة طعن الممول حدد القانون رقم 91 لسنة 2005 تنص المادة (117) مدة ثلاثين يوما لتلقى طعن الممول على النموذج (19 ضريبة) وذلك من تاريخ تسليم الممول لهذا النموذج 7- اعتراض الممول والجهة . حدد القانون رقم 91 لسنة 2005 بنص المادة 118 مدة ثلاثين يوما لتلقى اعتراض الجهة على النموذج رقم 38 مرتبات عن فروق الضريبة الناتجة عن الفحص من تاريخ استلام الإخطار - حدد القانون رقم 91 لسنة 2005 بنص المادة 118 منة للممول الخاضع للضريبة على المرتبات والأجور خلال ثلاثين يوما من تاريخ استلام الإيراد الخاضع للضريبة ان يعترض على ما تم خصمه من الضرائب بطلب يقدم إلى الجهة التى قامت بالخصم 8- من له حق الاعتراض ؟ الممول الخاضع للضريبة على المرتبات - الجهة التى قامت بخصم الضريبة على المرتبات وما فى حكمها وقد تكون شخص طبيعي أو شخص اعتباري 9- من له حق الطعن ؟ - الشخص الطبيعي - الشريك فى شركات الواقع ( اذا كانت منشأة فردية لوارث او اكثر ) او فى حالة إخطارهم بأرباح مورثهم - القيم على المجنون و الولى والموصى على القاصر - المتنازل اغلية بالنسبة للضريبة المسئول عنها بالتضامن مع المتنازل - النائب او الوكيل بالنسبة للمفقود او الغائب - وكيل الدائنين ومأمور التفليسة بالنسبة للممول الذي صدر حكم بإشهار إفلاسه - جهاز المدعى الاشتراكي او الحارس بالنسبة للممول الذى يتم التحفظ على أمواله او تفرض الحراسة علية - الممثل القانوني للشخص الاعتباري او مديرة او عضو مجلس إدارة المنتدب او الشخص المسئول عن الإدارة بحسب الأحوال 10- إجراءات اللجنة الداخلية طبقاً لنص المادة 119من ق91لـ2005ومواد 131حتى 135 من اللائحة التنفيذية لذات القانون. أ- الغرض البت فى أوجه الخلاف بين المأموريات وبين الممول وذلك خلال ستين يوما من تاريخ تقديم الطعن ب- كيفية التشكيل : تشكل اللجنة الداخلية بقرار من رئيس المصلحة او من يفوضه برئاسة احد العاملين بالمصلحة من درجة مدير عام وعضوية اثنين من العاملين بها ج- اختصاص اللجنة الداخلية : تختص اللجنة الداخلية بالفصل فى الطعون المقدمة من الممولين للمأمورية طعنا على ربط الضريبة بالنسبة الى : النشاط التجاري والصناعي والمهني إيرادات الثروة العقارية الضريبة المستقطعة من المنبع الضريبة على الأشخاص الاعتبارية د- النطاق:- استلام الاعتراضات والطعون وإخطار الممول موعد الجلسات(عدد 2 إخطار) ومناقشة جميع بنود الخلاف وأوجه الدفاع التى يقدمها الممول والرد على كل بند من هذه البنود وإصدار قرار للجنة وتكون جلساتها سرية ويجب إثبات ماتم تداوله فى الجلسة فى محضر مؤيد بالمستندات المقدمة من الممول والمأمورية هـ- السجلات التي يجب ان تتوافر باللجنة الداخلية:- سجل قيد الطعون الواردة أول بأول سجل محاضر الجلسات سجل القرارات التى تنتهي إليها اللجنة و- إجراءات اللجنة الداخلية - بعد ان تقوم اللجنة بدراسة اعتراضات / طعن الممول من حيث استيفائه لشروط المواعيد القانونية والتأكد من تقديمه من ذي صفة - تقوم اللجنة الداخلية بإخطار الممول بكتاب موصى عليه مصحوبا بعلم الوصول بتاريخ أول جلسة - وفى حالة حضور الممول او من يمثله قانونا يتم إثبات ما يتم تداوله بالجلسة فى محضر مؤيد بالمستندات المقدمة من الممول والمأمورية - على اللجنة مناقشة جميع بنود الخلاف وأوجه الدفاع التي يقدمها الممول وان ترد على كل بند هذه البنود وقد تنتهي اللجنة الداخلية باى من الحالات الآتية:- 1- القبول او الموافقة النهائية:- - فى حالة اقتناع اللجنة بأوجه دفاع الممول او تكون أوجه دفاعه مبنية على أسس معينة رأت اللجنة وجاهتها او ان يقتنع الممول بأسس المحاسبة وتوافق عليها اللجنة بالكامل او يتم التوصل الى اتفاق مع الممول على بعض بنود وأسس المحاسبة تقوم اللجنة بالاتي:- - تحرير محضر اللجنة الداخلية بما تم الاتفاق عليه - توقيع محضر اللجنة الداخلية من رئيس اللجنة وأعضائها او من يمثله قانونا - للممول الحق فى الحصول على نسخة من هذا المحضر - إدخال محضر اللجنة على الحاسب الالى - الاخطار بالنموذج التالي متضمنا اى تعديلات 2- الموافقة الجزئية :- فى حالة التوصل الى اتفاق جزئى مع الممول:- تحدد اللجنة أوجه الخلاف ورأى اللجنة بشأنها تحرير محضر اللجنة الداخلية بما تم الاتفاق عليه ولم يتم الاتفاق عليه توقيع محضر اللجنة من رئيس اللجنة وأعضائها والممول او من يمثله قانونا للممول الحق فى الحصول على نسخة من هذا المحضر إحالة أوجه الخلاف الى لجنة الطعن المختصة إخطار الممول بإحالة أوجه الخلاف الى لجنة الطعن إدخال محضر اللجنة على الحاسب الالى الاخطار بالنموذج التالى متضمناً اى تعديلات مع ملاحظة انه تكون الضريبة واجبة الأداء بمقدار ماقبله الممول فى اللجنة 3- الرفض أو عدم الاتفا اذا لم تتوصل اللجنة لاتفاق مع الممول أو إذا لم يحضر لم يحضر الممول او ممثله القانوني فى المواعيد المحددة لهم تقوم اللجنة الداخلية بتحرير محضر اللجنة الداخلية بعدم الاتفاق او بعدم حضور الممول يوقع محضر اللجنة من رئيس اللجنة وأعضائها والممول فى حالة حضوره. إحالة الملف إلى لجنة الطعن المختصة إخطار الممول بإحالة أوجه الخلاف إلى لجنة الطعن إدخال محضر اللجنة إلى الحاسب الالى ز- أهم تعليمات العمل في اللجنة الداخلية - يتم إخطار الممول بكتاب موصي عليه مصحوبا بعلم الوصول بتاريخ الجلسة قبل الميعاد بوقت كاف - جلسات اللجنة الداخلية سرية - يجب أن يوقع محضر اللجنة الداخلية من رئيس اللجنة وأعضائها والممول أو من يمثله قانونا - في الحالات التي لا يحضر الممول أو من يمثله قانونا في التاريخ المحدد يتم إخطاره بكتاب ثاني أخير وفى حالة عدم الحضور يثبت ذلك في محضر اللجنة الداخلية ح- ماهى الشروط القانونية لعريضة الطعن؟ تتحدد أهم شروط عريضة الطعن في الاتى:- إن تقدم خلال المدة التي حددها القانون, وهى ثلاثين يوما من تاريخ استلام نموذج (19 ضريبة) أو خلال ستين يوما من تاريخ توقيع الحجز عليه في حاله ارتداد النموذج (غلق المنشاة / غاب صاحبها – رفض الاستلام- عدم وجود المنشاة – عدم التعرف على عنوان الممول) إن تقدم الصحيفة من ثلاث صور إن تقدم من ذي صفة إن يودعها المأمورية المختصة إن تسلم إحداها للممول مؤشرا عليها من المأمورية بتاريخ إيداعها ج- الإحالة إلى لجنة الطعن 1- الحالات التي يتم إحالة الخلاف فيها إلى لجنة الطعن - انتهاء اللجنة الداخلية بعدم الاتفاق مع الممول أو بالاتفاق الجزئي معه - انتهاء اللجنة بالرفض سواء حضور الممول أو لعدم التوصل إلى اتفاق مع الممول وبالاتفاق الجزئي معه. 2- مواعيد الإحالة إلى لجنة الطعن 3- دراسة مذكرة دفاع الممول:- - على الفاحص عند إظهاره (تسلمه) صورة من مذكرة دفاع الممول أن يقوم بدراستها وإعداد ما يراه ضروريا من البيانات والإيضاحات وإعداد مذكرة بالرد على مذكرة دفاع الممول - إخطار الإدارة المختصة (إدارة الشئون القانونية / القضايا) بالمأمورية بمذكرة الرد على مذكرة دفاع الممول 4- دراسة قرار لجنة الطعن: عند ورود صورة من قرار لجنة الطعن على الفاحص ان يقوم بدراسة القرار للأغراض الآتية:- التأكد من خلو القرار من الأخطاء المادية أو الحسابية التأكد من خلو القرار من الأخطاء في تطبيق قانون الضرائب التأكد من مناسبة التعديلات التي أجرتها اللجنة لحالة الممول التأكد من خلو القرار من الأخطاء في تطبيق القوانين المرتبطة بالضرائب مثل قانون 8 لسنة 1997 إعداد مذكرة بإبداء الرأي في قرار لجنة الطعن وتنتهي إلى رأى الفاحص من ناحية موافقته للقرار والسير في إجراءات الربط أو طعن على القرار والسير في إجراءات الربط أو طعن على القرار والسير في إجراءات الربط 5- إعادة القرار إلى لجنة الطعن لتصحيح الأخطاء المادية أو الحسابية:- على الفاحص في حالة إذا ماتبين من دراسته لقرار لجنة الطعن وجود أي أخطاء مادية أو حسابية بالقرار أن يقوم بتوجية نموذج رقم (35 سداد) بالنسب للأشخاص الطبيعيين , وعلى النموذج رقم (36 سداد) بالنسبة للأشخاص الاعتبارية, وترسل هذه المطالبات بكتاب موصي عليه بعلم الوصول وعلى النموذج رقم (37 سداد) طبقا لما ورد بالقرار وأخطار لجنة الطعن لتصحيح الأخطاء المادية والحسابية بالقرار وعند ورود القرار بعد التصحيح يعدل الربط طبقا لما ورد به بعد التصحيح بعد أن يلغى الربط السابق 6-الطعن في قرار لجنة الطعن:- إذا ما انتهت المأمورية إلى رفض القرار فعلى الفاحص إخطار الإدارة المختصة (الشئون القانونية – القضايا) للطعن في القرار بعد أن يعد الفاحص مذكرة من اصل وصورة يوضح فيها أسباب الطعن في قرار اللجنة ثم يسلم اصل المذكرة إلى الإدارة المختصة (الشئون القانونية – القضايا) للسير في إجراءات الطعن أمام المحكمة الابتدائية المختصة بعد إخطار الممول بالمطالبة بالسداد على النموذج رقم (35 سداد) بالنسب للأشخاص الطبيعيين وعلى النموذج رقم (36 سداد) بالنسبة للأشخاص الاعتبارية وعلى النموذج رقم (37 سداد) 7- الموافقة على القرار (قرار لجنة الطعن إذا ما انتهى الفاحص إلى الموافقة على قرار لجنة الطعن – فعلى الفاحص اتخاذ إجراءات إخطار المطالبة بالسداد 8- القرارات التمهيدية للجنة الطعن:- هي تلك القرارات التي لاتصل فيها لجنة الطعن إلى قرار نهائي بالنسبة لكل بنود الطعن أو بعض البنود اسباب القرارات التمهيدية انقطاع سير الخصومة بوفاة الممول استيفاء بعض النقاط,طلب التحرى عن نشاط الممول , الحصول على معاملاته , طلب ارفاق مستندات معينة أو بيانات معينة تخص سنة/ سنوات النزاع اعادة الاخطار بانماذج الضريبية فى حالات الخطأ فى الاخطار ملاحظة:- يلاحظ انه فى جميع الحالات التى تصدر فيها قرارات تمهيدية تعاد سنة او سنوات النزاع الى لجنة الطعن اذا ما استمر النزاع قائما 9- تنفيذ القرارات التمهيدية:- على الفاحص عند ورود قرار من لجنة الطعن ان يقوم بدراسه ماجاء بحيثيات القرار طبقا لما تتطلبه كل حالة:- فى حالة انقطاع سير الخصومة: يقوم الفاحص بأخطار الورثة بعد التحري عنهم مع إعادة سنة أو سنوات النزاع إلى لجنة الطعن اذا لم يتوصل الى اتفاق مع الورثة أجراء التحريات وتجميع البيانات وإعادة الأوراق الى اللجنة إذا ما استمر النزاع قائما تصحيح الإخطارات غير الصحيحة واعادة الملف للجنة اذا ما استمر النزاع قائما وفى جميع الحالات يجب الا تزيد مدة الاجراء عن خمس سنوات من تاريخ استلام قرار لجنة الطعن بالمأمورية الحالات التى تكون فيها الضريبة واجبة الاداء تكون الضريبة واجبه الاداء فى القانون 91لـ2005 والمادة 127 من اللائحة التنفيذية كذا القانون تطبيق حكم المادة ( 110 ) من القانون فى الحالات الاتية : من واقع الاقرار الضريبى للممول من واقع الاتفاق مع اللجنة الداخلية من واقع قرار لجنة الطعن ولو كان مطعونا فيها فى حالات عدم الطعن على نموذج الاخطار بعناصر ربط الضريبة وقيمتها او المطالبة من واقع حكم المحكمة مقالات ذات صلة:مهام وصفات محاسب الزكاةمعنى محاسبة الزكاةالفروق الأساسية بين الضريبة والزكاة
عين على الأسواق
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 7 نوفمبر 2025
إغلاق بيع تذاكر المتحف المصري الكبير اليوم
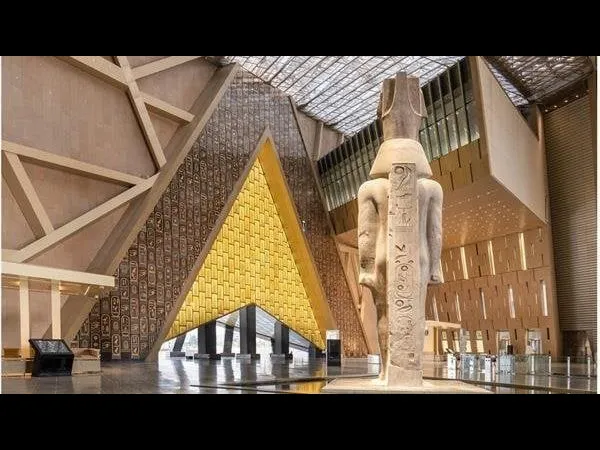
إغلاق بيع تذاكر المتحف المصري الكبير اليوم أعلن المتحف المصري الكبير عن توقف بيع التذاكر اليوم بعد الوصول إلى الحد الأقصى من عدد الزوار المسموح لهم بالدخول، ضمن خطة الإدارة لتنظيم تدفق الجمهور والحفاظ على تجربة زيارة آمنة وممتعة. يُعد المتحف المصري الكبير واحدًا من أكبر المتاحف في العالم، حيث يضم آلاف القطع الأثرية، بما في ذلك آثار الملك توت عنخ آمون ومقتنيات الحضارة الفرعونية العريقة. تهدف هذه الإجراءات إلى منع الازدحام، وضمان تمتع الزوار بالمعروضات دون ضغوط أو تكدس. كما أكدت إدارة المتحف على أهمية حجز التذاكر مسبقًا عبر الموقع الإلكتروني أو نقاط البيع المعتمدة، لضمان الحصول على تجربة زيارة سلسة. ويستقطب المتحف سنويًا آلاف السياح والزوار المصريين، ما يجعله نقطة جذب ثقافية وسياحية مهمة داخل مصر وخارجها. مقالات ذات صلة:الاستثمار الحقيقيأوراق القبضالسياسات التي تحكم إدارة المحفظة
البنك المركزي المصري
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 29 سبتمبر 2026
مصر: قواعد الهوية المالية الرقمية eKYC للتحقق من عملاء البنوك إلكترونيًا
اعتمد مجلس إدارة البنك المركزي المصري القواعد المنظمة لخدمات منظومة الهوية المالية الرقمية (eKYC) للتعرف على عملاء البنوك والتحقق من هوياتهم إلكترونيًا. ووفق المصدر الرسمي، ستتيح المنظومة فتح الحسابات والحصول على المنتجات المصرفية عبر القنوات الرقمية دون زيارة الفروع، مع اعتماد المصادقة الإلكترونية بديلًا للتوقيع اليدوي. ما الجديد؟ يوضح الخبر أن القواعد تضع إطارًا تنظيميًا متكاملًا لخدمات المنظومة. وبحسب تصريح محافظ البنك المركزي المصري حسن عبدالله، يتضمن هذا الإطار العناصر التالية: حوكمة المنظومة. تحديد أدوار ومسؤوليات جميع الأطراف المشاركة فيها. المتطلبات الفنية والتشغيلية. ضوابط حماية البيانات والأمن السيبراني. أما على مستوى الخدمة المقدَّمة للعميل، فيذكر المصدر ما يلي: فتح الحسابات البنكية والحصول على مختلف المنتجات والخدمات المصرفية عبر القنوات الرقمية دون الحاجة إلى زيارة الفروع. الموافقة الإلكترونية على الشروط والأحكام. اعتماد المصادقة الإلكترونية بديلًا للتوقيع اليدوي. تحديث البيانات بسهولة ويسر. للتوضيح المهني: يقصد بـ KYC («اعرف عميلك») الإجراءات التي تتحقق بها البنوك من هوية العميل وبياناته قبل التعامل معه وأثناءه. وتعني الصيغة الإلكترونية eKYC إجراء هذه الخطوات عن بعد عبر منظومة رقمية بدل المستندات الورقية والحضور الشخصي. وهذا شرح عام للمصطلح وليس نصًا من القواعد. من يطبَّق عليه؟ يشير المصدر إلى أن القواعد تخص «عملاء البنوك» و«جميع الأطراف المشاركة» في المنظومة، وأن تصريح المحافظ تحدث عن إتاحة الخدمات «للمواطنين». لكن الخبر لم يحدد قائمة هذه الأطراف ولا ما إذا كانت الشركات والمنشآت (الأشخاص الاعتباريين) تدخل في نطاق الخدمات الحالية. ولم يذكر كذلك أي التزامات على جهات غير مصرفية. ويلخص الجدول التالي ما ورد في المصدر وما غاب عنه: البند ما ورد في المصدر الجهة المصدِرة البنك المركزي المصري (اعتماد مجلس الإدارة) الخدمات فتح الحسابات والمنتجات المصرفية رقميًا، والموافقة الإلكترونية، والمصادقة الإلكترونية، وتحديث البيانات الأطراف «جميع الأطراف المشاركة» دون تفصيل العملاء من الشركات لم يحدده المصدر رقم القواعد أو نصها الكامل غير مذكور في الخبر تاريخ السريان والمواعيد لم يذكر المصدر تاريخ سريان للقواعد، ولا مهلة لتوفيق أوضاع البنوك، ولا جدولًا زمنيًا لإتاحة الخدمات للعملاء. ولذلك لا يصح افتراض أن الخدمة متاحة اليوم لدى جميع البنوك. وعلى القارئ متابعة الموقع الرسمي للبنك المركزي المصري وإعلانات البنك الذي يتعامل معه لمعرفة موعد الإتاحة الفعلي. الخبر لا يتضمن أيضًا أي التزام ضريبي أو محاسبي مباشر على المنشآت، وأثره العملي على المحاسب غير مباشر ويتصل بعلاقة المنشأة بالبنك. ماذا يفعل المحاسب الآن؟ الخطوات التالية اقتراحات مهنية عامة مبنية على طبيعة الخبر، وليست التزامات واردة في القواعد: 1. احصل على النص الكامل للقواعد. اطلب من البنك الذي تتعامل معه النص المعتمد أو راجع موقع البنك المركزي، ولا تعتمد على الملخص الصحفي وحده. 2. اسأل البنك عن نطاق الخدمة. استفسر كتابةً: هل تشمل المنظومة حسابات الشركات والمفوضين بالتوقيع؟ وما موعد إتاحتها؟ 3. راجع إجراءات التفويض الداخلية. إذا أصبحت المصادقة الإلكترونية بديلًا للتوقيع اليدوي في خدمات تخص المنشأة، فتأكد أن سياسات التفويض وحدود الصلاحيات لديكم تتناول هذه الحالة. 4. حدّد من يملك بيانات الدخول. اجعل الوصول إلى القنوات الرقمية للبنك مربوطًا بأشخاص محددين وموثقين، مع إجراء لسحب الصلاحية عند تغيّر الموظفين. 5. حدّث ملفات المراجعة. إذا اعتمدت المنشأة موافقات إلكترونية على شروط وأحكام بنكية، فاحتفظ بما يثبتها ضمن مستندات الحساب، لأنها قد تصبح أدلة إثبات في المراجعة. 6. تابع تحديث بيانات المنشأة. إذا أتيح تحديث البيانات إلكترونيًا لعملاء الشركات، فحدد مسؤولًا عن مطابقة البيانات المسجلة لدى البنك مع السجلات الرسمية للمنشأة. 7. أبلغ العملاء والإدارة بحذر. عند شرح الأمر للعملاء أو الإدارة، اذكر أن القواعد اعتُمدت وأن تفاصيل التطبيق والموعد لم تُعلن في الخبر. أسئلة شائعة هل أصبح بإمكاني فتح حساب شركتي بنكيًا عن بعد؟ لا يجيب المصدر عن ذلك. فهو يتحدث عن فتح الحسابات عبر القنوات الرقمية دون زيارة الفروع، ويشير إلى «المواطنين»، لكنه لا يحدد إن كانت حسابات الشركات مشمولة أو متى تُتاح. ويجب سؤال البنك مباشرة. هل تحل المصادقة الإلكترونية محل التوقيع اليدوي في كل المعاملات؟ ذكر المصدر أن المنظومة تتيح اعتماد المصادقة الإلكترونية بديلًا للتوقيع اليدوي، في سياق الخدمات المصرفية عبر المنظومة. ولم يحدد الخبر حدود هذا الاستبدال ولا أنواع المعاملات، ولا يمتد بالضرورة إلى معاملات خارج نطاق المنظومة. هل تفرض القواعد التزامات جديدة على المنشآت؟ لا يذكر الخبر التزامات على المنشآت. ويقتصر على وصف إطار تنظيمي يشمل الحوكمة والأدوار والمتطلبات الفنية وحماية البيانات والأمن السيبراني. وقد تظهر التزامات أو إجراءات عملية عند الاطلاع على النص الكامل أو عند تطبيقه لدى البنوك. المصدر الرسمي: البنك المركزي المصري
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
برنامج الميزان - الحسابات التوزيعية
برنامج الميزان - الحسابات التوزيعية الموقع الرسمي لبرنامج الميزان - تركيا نستخدم الحسابات التوزيعية لإنشاء حساب وهمي غير موجود في شجرة الحسابات ونحركه من خلال القيود فيتم توزيع المبلغ الذي يتحرك به هذا الحساب على حسابات معينة أو مراكز كلفة محددة نختارها ويتم هذا التوزيع وفق نسب محددة مختارة. للتوضيح نفترض المثال التالي: بفرض أننا ندفع أجور نقل مبيعات لزبائن محددين موجودين في مدينة حلب وهم خالد, حسام, طارق, وهشام ونريد أن يتم توزيع هذه الأجور على هؤلاء الزبائن وفق نسب محددة, عندها يمكننا استخدام الحسابات التوزيعية لاختصار الوقت والجهد اللازمين لإدخال المصروف المتعلق بكل زبون من خلال القيام بما يلي: ننتقل إلى قائمة محاسبة ومن ثم نضغط على حسابات توزيعية كما في الشكل التالي: فتظهر على الشاشة نافذة الحسابات التوزيعية والتي نعرف من خلالها الحساب التوزيعي من خلال إدخال اسم الحساب التوزيعي في حقل الاسم وليكن أجور نقل مبيعات ومن ثم ندخل الحسابات التي سنوزع عليها هذا المصروف وهي حسابات الزبائن السابقة وندخل في حقل النسبة حصة كل زبون من مبلغ أجور النقل وذلك بشكل نسبة مئوية وهي كما في مثالنا بالتساوي كما في الشكل التالي: بعد ذلك بفرض أننا دفعنا نقداً 1500 ليرة سورية أجور نقل مبيعات نقوم بإدخال هذه العملية من خلال قيد "مدفوعات الصندوق" كما في الشكل التالي: عندها بعد حفظ القيد وإغلاقه ثم إعادة فتحه أو تحديثه من زر "تحديث" نلاحظ أن القيد قد تغير حيث يختفي حساب "أجور نقل مبيعات" لأنه حساب وهمي وتحل محله حسابات الزبائن السابقة وذلك بمبالغ محددة بحسب النسبة التي حددت لكل حساب عند تعريف "الحساب التوزيعي" لكل زبون وذلك يتلاءم مع النسب التي أدخلناها في صفحة "حسابات توزيعية" التي عرفناها سابقاً والشكل التالي يوضح قيد المدفوعات السابق بعد تحديثه: ملاحظة: -في "حسابات توزيعية"، في حال كان مجموع "النسبة" للحسابات المرافقة أقل من 100%، وكان يوجد بعض حقول "النسبة" فارغة فإن البرنامج يعطي رسالة تنبيه بأنه "يجب أن يكون مجموع النسب للحسابات المرافقة 100%، في حين أن مجموع النسب المحددة للحسابات حالياً يبلغ فقط (يظهر المجموع الحالي للنسب)، يوجد حالياً (يذكر عدد الأسطر) أسطر لم تحدد فيها النسبة، في حال الاستمرار بالحفظ سيقوم البرنامج آلياً بتوزيع المتبقي من النسبة على هذه الأسطر بالتساوي بمقدار: (النسبة المكملة لـ 100%)..." ويقترح البرنامج توزيع النسبة المكملة لـِ 100% بالتساوي على أسطر "النسبة" الفارغة للحسابات المرافقة في حال ضغط زر "نعم". -يعتبر البرنامج الرقم "صفر" قيمة في عمود "النسبة" في "حسابات توزيعية". مقالات ذات صلة:برنامج الميزان - التحليل العامبرنامج الامين - الأمين لإدارة الموارد البشريةبرنامج الامين - إدارة ورشات السيارات Motors workshop
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 22 فبراير 2025
الخدمات التي يقدمها البنك المركزي
الخدمات التي يقدمها البنك المركزي 1- أنه يحتفظ بحسابات الحكومة وأنه يقةم بتحصيل الإيرادات ومباشرة المدفوعات . 2- توفير التمويل للحكومة في حالات العجز وذلك من خلال السلفيات والقروض قصيرة الأجل .... الخ . 3- مباشرة إصدر القروض العامة وتسويقها في سوق الاوراق المالية ، والبنوك وبعض المؤسسات ، دفع الفوائد وإستلاك الديون في المواعيد . رابعاً : - المقرض الاخير للنظان الإئتماني . يوفر البنك المركزي للنوك التجارية أرصدة نقدية في حالات الضيف وذلك من خلال القروض أو من خلال إعادة خصم الحوالات المقدمة له تتور فيها شروط إعادة الخصم . خامساً : الرقابة على الإئتمان . هذا البند من أهم وظائف البنك المركزي ، حيث يتولى البنك المركزي الإشراف على البنوك التجارية وتنظيم شئون الإئتمان على النحو الذي يحافظ على إستقرار المسنوى العام حيث أن - الزيادة في وسائل الدفع عند توسع البنوك التجارية تؤدي إلى زيادة في التشغيل والدخل القومي وإرتفاع الأسعار . - والنقص في في وسائل الدفع عند البنوك التجارية يؤدي إلى نقص في التشغيل والدخل القومي وإنخفاض الإسعار . مقالات ذات صلة:الودائعتعريف البنكالبنك التجاري
