
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
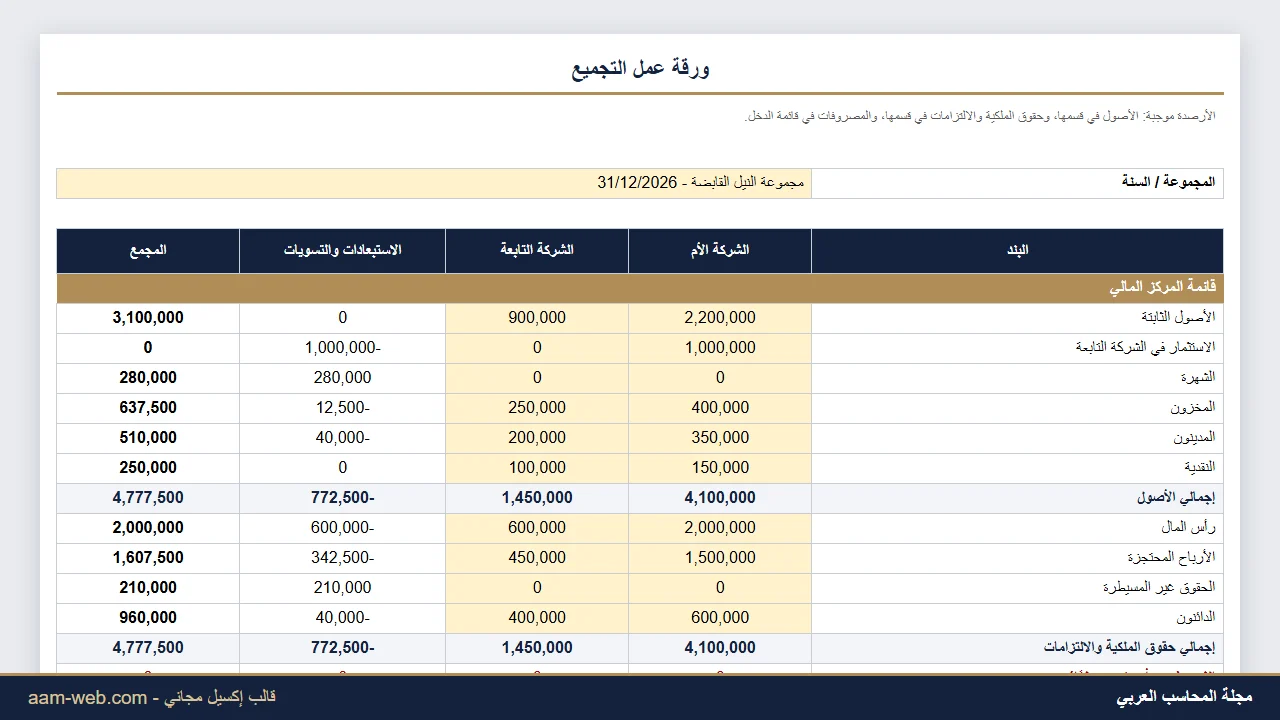
ورقة عمل القوائم المالية المجمعة إكسيل (شركة أم وتابعة)
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 28 أكتوبر 2026
- 2 دقيقة قراءة
- 9
حجم الخط
في هذا المقال 5 أقسام
إعداد القوائم المجمعة ليس جمع عمودين؛ الجمع المباشر يحسب الاستثمار في التابعة مرتين، ويضخم المبيعات بما باعته الشركات لبعضها، ويثبت أرباحًا لم تتحقق بعد خارج المجموعة. لذلك يقوم التجميع على ورقة عمل فيها عمود للاستبعادات.
هذا القالب ورقة عمل لشركة أم وتابعة واحدة وفق IFRS 10 وIFRS 3. تكتب بيانات الاقتناء والمعاملات المتبادلة وأرصدة الشركتين، فتُحسب الشهرة والحقوق غير المسيطرة والأرباح المحتجزة المجمعة وكل قيود الاستبعاد، مع سطر يتحقق من التوازن.
ماذا يحتوي الملف
- ورقة «البيانات»: نسبة الملكية، تكلفة الاستثمار، حقوق ملكية التابعة عند الاقتناء، المبيعات المتبادلة، المخزون المتبقي منها، نسبة مجمل الربح، الرصيد المتبادل.
- الحسابات: صافي الأصول عند الاقتناء، الحقوق غير المسيطرة، الشهرة، الربح غير المحقق، أرباح التابعة بعد الاقتناء، الأرباح المحتجزة المجمعة.
- ورقة التجميع لقائمة المركز المالي: الأم، التابعة، الاستبعادات، المجمع، مع سطر الفرق.
- قائمة الدخل المجمعة مع استبعاد المبيعات المتبادلة والربح غير المحقق.
- توزيع صافي الربح بين مساهمي الأم والحقوق غير المسيطرة.
كيف تستخدمه
- اكتب بيانات الاقتناء من عقد الشراء وقوائم التابعة في تاريخه.
- اكتب المعاملات المتبادلة خلال السنة والرصيد المتبادل في آخرها بعد مطابقته بين الشركتين.
- اكتب أرصدة الشركتين في ورقة التجميع.
- تأكد أن سطر الفرق صفر، ثم انقل عمود المجمع إلى القوائم المنشورة.
مثال من الملف
في المثال تملك الأم 80% من التابعة بتكلفة 1,000,000، وصافي أصول التابعة عند الاقتناء 900,000، فالحقوق غير المسيطرة 180,000 والشهرة 280,000.
باعت الأم للتابعة بضاعة بقيمة 200,000 بقي منها 50,000 بهامش 25%، فالربح غير المحقق 12,500. الأرباح المحتجزة المجمعة 1,607,500، والحقوق غير المسيطرة آخر السنة 210,000، وإجمالي الأصول المجمعة 4,777,500. وصافي الربح المجمع 737,500 منه 707,500 لمساهمي الأم و30,000 للحقوق غير المسيطرة.
ملاحظات مهمة قبل الاعتماد على النتيجة
- القالب يفترض أن القيم العادلة عند الاقتناء تساوي الدفترية وأن الشهرة لم تنخفض؛ أضف قيود فروق القيمة العادلة والهبوط إن وُجدت.
- إذا كانت التابعة هي البائع فالربح غير المحقق يوزع بين الأم والحقوق غير المسيطرة؛ عدّل المعادلة.
- توزيعات الأرباح من التابعة للأم تُستبعد أيضًا من إيرادات الأم.
- للمبادئ العامة لقائمة المركز المالي راجع قالب الميزانية العمومية.
قوالب وأدوات مرتبطة
- قوالب القوائم المالية
- قائمة المركز المالي إكسيل
- قائمة الدخل المقارنة إكسيل
- قائمة التدفقات النقدية إكسيل
الملف مجاني، مفتوح الصيغ، ويعمل على إكسيل 2010 وما بعده وعلى جوجل شيتس. الخلايا الصفراء للإدخال، وباقي الخلايا معادلات محمية بدون كلمة مرور حتى لا تُمسح بالخطأ، ويمكنك إلغاء الحماية من تبويب «مراجعة». وفي الملف ورقة «تعليمات» تشرح كل خطوة.
مصطلحات في هذا المقال
تحميل ملف PDF
تجمع قوائم الشركة الأم والتابعة وتطبق قيود الاستبعاد: الاستثمار مقابل حقوق الملكية والشهرة، والحقوق غير المسيطرة، والأرصدة والمبيعات المتبادلة، والربح غير المحقق في المخزون.
الموضوعات المشابهه
قالب إكسيل
- 28 أكتوبر 2026
كشف المرتبات الشهري إكسيل مع التأمينات

قالب إكسيل
- 28 أكتوبر 2026
الموازنة التقديرية مقابل الفعلي إكسيل
- 1 مارس 2025
اكسيل شيت حضور وانصراف الموظفين 2026
نموذج وورد
- 28 أكتوبر 2026
نموذج خطة عمل كاملة وورد Business Plan
قالب إكسيل
- 28 أكتوبر 2026

0 تعليقات